
Evite Erros Caros: 7 Equívocos Comuns em Planos 401(k) que Você Deve Prevenir
Os planos 401(k) oferecem uma maneira de poupar para a aposentadoria, e a maioria deles é patrocinada pelo empregador. Embora tragam vários benefícios, muitos indivíduos não os aproveitam plenamente por cometer erros comuns. Alguns desses equívocos podem resultar em muito menos dinheiro na aposentadoria do que se as decisões certas tivessem sido tomadas ao contribuir para o plano.
Não Participar
Um grande erro é simplesmente não aderir ao plano. Alguns funcionários perdem a chance de poupar com dólares antes dos impostos ao não se inscreverem no 401(k) da empresa. Como as contas de aposentadoria se beneficiam dos juros compostos, é fundamental começar a poupar o mais cedo possível.
Não Aproveitar Todo o Bônus do Empregador
Alguns funcionários não contribuem o suficiente para aproveitar integralmente o aporte adicional oferecido pela empresa. Muitos empregadores oferecem 100% de contrapartida sobre um determinado valor. Não contribuir o bastante e deixar de capturar essa contrapartida significa abrir mão de dinheiro grátis.
Conservadorismo Excessivo
Investidores conservadores às vezes têm dificuldade de investir em ações, mas os investimentos mais arriscados costumam oferecer as maiores recompensas. Alguns funcionários veem pouco crescimento na conta porque a carteira é conservadora demais. Muitos especialistas recomendam uma carteira com ações e títulos. Investidores mais jovens podem correr mais riscos por causa do tempo até a aposentadoria, mas ainda assim devem tomar decisões sólidas.
Carteira Extremamente Arriscada
Assim como as carteiras conservadoras, as carteiras excessivamente arriscadas também prejudicam o 401(k). Quando a carteira está repleta de investimentos de alto risco, um mercado de baixa (bear market) terá impacto negativo. Se pretende investir em instrumentos arriscados, é importante pesquisá-los minuciosamente.
Falta de Diversificação
A falta de diversificação pode ser prejudicial. É crucial não colocar todos os ovos na mesma cesta, o que inclui não investir pesado nas ações do próprio empregador. Se a empresa fechar, seu 401(k) sofrerá drasticamente. Diversificar os ativos aumenta as chances de resistir a condições adversas. Rebalancear a carteira anualmente ajuda a mantê-la diversificada.
Empréstimos contra a Conta
Um erro comum é contrair empréstimos usando a conta de aposentadoria como garantia. É compreensível recorrer a um empréstimo em emergências, mas você precisa ter condições de quitá-lo. Não pagar pode gerar penalidades. Além disso, o dinheiro retirado deixa de crescer. Busque alternativas antes de tomar empréstimo contra a conta.
Saques Antecipados
Sacar valores não autorizados ou resgatar a conta antes do prazo gera multas e impostos, além do risco de a conta perder o status de diferimento fiscal. Sacar cedo significa ter menos dinheiro na aposentadoria: além de retirar o principal, você abre mão dos juros que poderiam ter sido acumulados.
-
Top 5 Preocupações Financeiras dos Americanos em 2024
Você compartilha alguma dessas preocupações com dinheiro? É oficial — a maioria dos americanos está estressada com suas finanças. Segundo a National Foundation for Credit Counseling (NFCC), 71% dos am
-
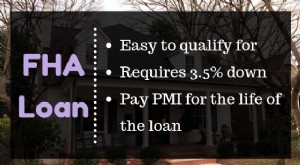
Entendendo Tipos de Hipoteca: Guia Completo
Me vi inesperadamente comprando casa este mês (longa história), e mesmo para alguém que trabalha na indústria financeira, havia muitos termos com os quais não estava familiarizado. Um dos passos mais
Artigos em Destaque
- Contas Omnibus: Definição, Benefícios e Como Funcionam
- Contas Geridas: Gestão de Investimento Profissional Explicada
- Entendendo o Cheque Especial: Um Guia Completo
- Roth IRA vs 401(k): Qual a Melhor Conta de Aposentadoria para Si?
- SEP vs. 401(k): Qual Plano de Aposentadoria é Ideal para Você?
- Erros no Rollover do IRA: Evite Erros Custosos e Maximize sua Poupança
- Erros Comuns no Orçamento e Como Corrigi-los
- Roth 401(k): Benefícios e Desvantagens para Poupança de Aposentadoria
-
 Contas de Investimento Essenciais para os 30 Anos: Guia Completo
Está na casa dos 30. Se finalmente quer organizar a sua vida financeira, pode querer considerar formas de construir riqueza a longo prazo. Mas apenas a conta à ordem não vai bastar. É hora de examinar...
-
 Evite Erros Caros: 9 Erros Comuns na Conta à Ordem
A maioria pensa na conta à ordem de uma só forma: há dinheiro suficiente? Embora seja a peça mais importante, há muitas outras coisas a considerar para tirar o máximo proveito. Cuidado com estes erros...