
Combinar Rendas para Compra de Imóvel: Guia para Famílias
Compartilhar uma casa com outra família geralmente significa dividir custos de habitação. Credores hipotecários permitem combinar duas rendas familiares para comprar uma casa, desde que ambas atendam aos requisitos mínimos. Credores podem exigir que ambas as famílias tenham direitos de propriedade iguais. No entanto, questões de titularidade, uso da propriedade e alocação de despesas devem ser discutidas entre os compradores antecipadamente e com um advogado.
Múltiplos Motivos para Comprar Juntos
Famílias não relacionadas podem obter hipoteca para comprar residência principal, como casa unifamiliar grande o suficiente para ambas ou duplex para moradias separadas. Duas famílias também podem juntar-se para comprar segunda casa, como imóvel de férias para compartilhar ao longo do ano. Famílias também podem investir em imóveis para aluguel que reformam e vendem com lucro ou alugam a inquilinos. O tipo de propriedade e o status de ocupação dos mutuários afetam qualificação e requisitos de renda.
Quanto Mais Renda, Melhor
Você pode aumentar seu poder de compra mostrando mais renda na aplicação. No entanto, credores comparam sua renda à sua carga de dívida; portanto, múltiplas rendas não garantem necessariamente mais poder de compra se os mutuários carregam muita dívida. Credores exigem índices saudáveis de dívida-renda, geralmente entre 28% e 33% para despesas de habitação, e 36% a 41% para despesas de habitação e não-habitação. Isso garante que cada família possa arcar com sua parte do pagamento.
Comprovar Renda e Calcular Dívida
Renda de todos os mutuários deve ser estável, verificável e documentada. Todos fornecem pelo menos dois anos de declarações de imposto, contracheques recentes ou comprovante de ganhos ano-a-data e informações de contato para o credor verificar estabilidade de emprego, horas e taxas. Nem todos precisam ter renda para estar na aplicação; no entanto, suas dívidas ainda são contabilizadas. Por exemplo, se dois de quatro candidatos não trabalham ou só fazem bicos, o credor omite suas informações de renda, mas inclui suas dívidas individuais ao calcular DTI.
Preocupações com Crédito
Além de combinar rendas e compensar com dívida, credores consideram os scores de crédito de todos. Credores baseiam empréstimos no crédito mais fraco. Por exemplo, se três de quatro mutuários têm scores na faixa alta dos 700 e um tem 620, credores baseiam elegibilidade e taxa no score 620. Dependendo da renda necessária, as famílias podem ficar melhor deixando um candidato com crédito ruim fora da aplicação para obter melhores termos.
Comprar Propriedade Multifamiliar
Famílias enfrentam diretrizes mais rígidas ao comprar propriedades de duas a quatro unidades, também conhecidas como multifamiliares. Entrada típica é 20% se as famílias ocupam a propriedade e 25% se não ocupam. Isso porque o empréstimo carrega maior risco devido a custos de manutenção, possíveis vagas e perda de renda de aluguel. Compradores de multifamiliares também precisam de mais reservas — geralmente seis ou 12 meses de despesas de habitação. Certos programas federais, estaduais e municipais podem ajudar famílias a comprar multifamiliares para uso como residência principal. Estes empréstimos às vezes funcionam com empréstimos garantidos pelo governo e podem exigir entradas menores.
-
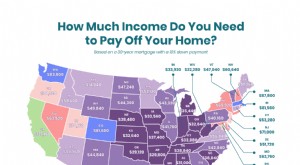
Requisitos de Rendimento para Compra de Casa por Estado nos EUA
Qual o rendimento necessário para comprar uma casa nos diferentes estados dos EUA? Deve poupar para a entrada? É boa ideia poupar primeiro para a entrada? Mapa do Rendimento Necessário para Comprar C
-

Comprar Casa Sem Entrada: Suas Opções e Estratégias
Muitas pessoas sonham em comprar a casa própria, mas acreditam que não é possível por não terem dinheiro para a entrada. Tradicionalmente, os credores exigem 20% de entrada no financiamento imobiliári
Artigos em Destaque
- Aluguel para Familiares: Guia Completo para Proprietários
- Comprar Imóvel da Família: Guia para Evitar Problemas Legais e Fiscais
- Comprar Casa aos 18 Anos: Guia Completo para Jovens Compradores
- Comprovação de Fundos para Compra de Casa à Vista: O que Vendedores Precisam Saber
- Compra da Casa Própria com Crédito Ruim: Opções e Estratégias
- Adquira Imóveis Executados por Menos de $500: Guia Prático
- Vender Casa em Leilão: Guia Passo a Passo
- Casas Fora do Mercado: Como Comprar Imóveis Não Anunciados
-
 Simplifique as Suas Finanças: Consolidar Rendimentos para Liberdade Financeira
Está a planear tirar algum tempo do trabalho para criar uma família — ou o seu cônjuge perdeu recentemente o emprego? Viver com um único rendimento pode ser desafiante, mas não tem de significar desas...
-
 Como Escolher o Melhor Computador para a Família
Escolher um computador para toda a família exige entender o uso principal, o orçamento disponível e o espaço destinado ao equipamento.Avalie as necessidadesPara tarefas básicas como e-mail e navegação...