
Requisitos de Rendimento para Compra de Casa por Estado nos EUA
Qual o rendimento necessário para comprar uma casa nos diferentes estados dos EUA? Deve poupar para a entrada? É boa ideia poupar primeiro para a entrada?
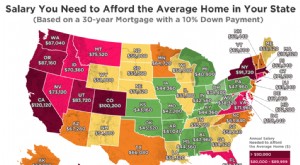
Mapa do Rendimento Necessário para Comprar Casa
Apresentamos o nosso mapa detalhado mostrando o valor necessário para comprar casa consoante o estado onde reside.

Também temos uma lista das localizações mais caras para ter casa, mas falaremos disso mais tarde. Por agora, vamos aos conceitos básicos.
Está pronto para entrar no mercado imobiliário? Consegue suportar os custos?
Neste artigo, responderemos a essas perguntas e muitas mais.
O Que Serviu de Base aos Nossos Cálculos
Existem muitas opções de empréstimos habitação nos EUA. Baseámos os nossos cálculos em prestações de hipoteca padrão a 30 anos. Assumimos que todos os proprietários têm uma entrada de 10%.
Assumimos também que possuem o rendimento necessário para a manutenção da hipoteca e que têm uma classificação de crédito razoável a boa.
O Mercado Imobiliário nos EUA
O mercado imobiliário nos Estados Unidos é relativamente estável. O valor médio de uma casa é atualmente 231.000 dólares. Os valores imobiliários subiram 4,8% no último ano e espera-se que subam mais 2,8% nos próximos doze meses.
O total de unidades habitacionais nos EUA é de 138,45 milhões. Dessas, 57% são ocupadas pelos proprietários, 31% são arrendadas e os restantes 13% estão em construção ou vagas.
O mercado habitacional era extremamente forte até o empréstimo subprime causar a sua queda. Parte do problema foi os bancos concederem empréstimos de maior risco, tornando-se menos rigorosos em fatores de qualificação como o rendimento mínimo para comprar casa e a solvabilidade.
Isto desencadeou uma recessão global nos mercados imobiliários. Os mercados têm recuperado lentamente, mas ainda estamos longe dos níveis de otimismo pré-2007.
A taxa de propriedade de habitação nos EUA foi de 64,8% em 2018. Atingiu o pico em 2004 antes da recessão de 2007-2009 devastar o mercado. A taxa caiu até 2016, mas começou a subir novamente desde então.
Critérios de qualificação como requisitos de rendimento para empréstimo habitação variam de estado para estado. A taxa de juro média de hipoteca é 3,66%. Note-se que cada pessoa obtém uma taxa baseada no risco que representa. Por isso, recomendamos verificar fatores como o seu FICO score antes de considerar comprar casa.
Qualifico-me para um Empréstimo Habitação?
Cada instituição financeira tem os seus próprios critérios. Em geral, para se qualificar para um empréstimo habitação, deve cumprir os seguintes critérios básicos:
- Comprovativo de rendimento e identidade.
- Não gastar mais de cerca de um terço do seu salário na prestação.
- Ter uma classificação de crédito razoável a boa.
- Ter emprego permanente.
Quanta Hipoteca Posso Suportar?
Para calcular, divida o seu salário líquido após impostos por três. Baseie-se no salário que aufere agora, sem contar com aumentos futuros. Se pensa "vai ser difícil até ao meu aumento", então não consegue realmente suportar o empréstimo.
Além do terço do salário, deve também prever despesas adicionais: condomínio, seguros, manutenção e impostos. Lembre-se que, como proprietário, será responsável por todos estes custos.
Quanto à pergunta "quanto salário preciso para comprar casa?", existem poucos mínimos estabelecidos. O banco analisará a sua candidatura individualmente. Geralmente sugerem que a prestação fique abaixo de 33% do que você e o seu parceiro ganham após impostos.
Não deve exceder este limite significativamente. Uma hipoteca é um compromisso sério e não sabe o que acontecerá no futuro. E se houver uma emergência? Se a maior parte do seu salário vai para a hipoteca, não tem grande margem de segurança.
Além disso, se a taxa ou despesas aumentarem durante o prazo, a prestação poderá tornar-se insuportável?
Exercício Simples para Verificar se Tem o Salário Necessário
Este exercício pode não ser popular porque exige paciência. Mas é altamente eficaz e pode ajudá-lo a qualificar-se para uma taxa melhor. Os seis meses que leva serão bem empregues.
Comece por criar uma conta poupança para a entrada. Calcule qual seria a sua prestação mensal. Adicione extra para seguros e manutenção. Pegue nesse total e subtraia o que paga atualmente de renda.
A parte crítica: deposite o valor restante na sua conta poupança. Faça isto todos os meses. Porquê? Qual a melhor forma de provar que tem o rendimento necessário? Se conseguir gerir este programa de poupança, prova ao banco e a si mesmo que consegue suportar.
Além disso, terá uma quantia considerável para usar como entrada.
Quanto Devo Poupar Antes de Comprar Casa?
Deve idealmente ter uma entrada de pelo menos 10% do preço de compra, mas quanto mais conseguir poupar inicialmente, melhor. Se tiver um excelente FICO score, o banco pode permitir comprar sem entrada.
Lembre-se que existem vários custos a considerar. O registo do imóvel no seu nome requer um solicitador, o que pode ser caro. Se não tem poupanças, pagará estas taxas do seu bolso. A menos que o valor do imóvel seja significativamente superior ao preço pedido, os bancos não permitem incluir esta taxa no empréstimo.
Se a sua classificação de crédito for baixa, podem pedir uma entrada mais substancial. Note também que quanto maior a entrada, menor o risco para o banco. Consequentemente, oferecer-lhe-ão uma taxa melhor.
Como Qualificar-se para Hipoteca em Termos de FICO Score
Falámos anteriormente do FICO score. É um indicador de quão bem gere as suas dívidas. Estranhamente, pouca dívida é tão mau como muita dívida. Se não tem dívidas, os bancos não sabem se é bom pagador.
Se tem uma pontuação baixa, saberão que não é bom pagador e não concederão o empréstimo. Quando decidir comprar casa, verifique primeiro o seu FICO score. Se for baixo, é inútil perguntar quanto dinheiro precisa para comprar casa. Mesmo que qualifique em termos de rendimento, pagará uma taxa de juro mais alta.
Um extra de 0,5% no empréstimo não parece muito. Mas falamos de uma grande soma reembolsada a 30 anos. Vamos usar um exemplo para demonstrar o custo.
Assumimos compra de 100.000 dólares com entrada de 10.000 dólares. À taxa de 3%, a prestação seria 379 dólares/mês, sem juros ou outros custos. Ao longo do prazo, pagaria 136.440 dólares no total.
Agora aumentemos para 3,5%. A prestação sobe para 404 dólares. Não parece grande diferença, mas o total pago seria 145.440 dólares — 9.040 dólares a mais.
Não fica por aqui. Quanto pior a classificação de crédito, mais pagará de seguros. Tudo isto afeta a resposta a "quanto rendimento para comprar casa?".
O Que é um Bom FICO Score?
- Acima de 810: excelente, garante as melhores taxas de juro e seguros.
- 750-809: muito bom.
- 670-749: bom.
- 560-669: razoável. Ainda pode conseguir hipoteca, mas com juros mais altos.
- 500-559: fraco. No limite superior, pode conseguir empréstimo parcial, mas com juros altos.
- Abaixo de 500: mau crédito. Não conseguirá empréstimo de credores reputados.
Se não tem a certeza sobre "quanto hipoteca posso qualificar?", fale com o seu banco sobre pré-aprovação. Dir-lhe-ão exatamente onde está.
Como Melhorar o Meu FICO Score?
Mesmo com crédito terrível, pode melhorar significativamente em seis meses. Tem de:
- Pagar as suas dívidas a tempo todos os meses.
- Reduzir a dívida total pagando contas de crédito. Idealmente, nunca usar mais de 50% dos limites de crédito em todas as contas.
- Reduzir o número total de contas. Mesmo que pague as contas, limites de crédito abertos podem ser problemáticos. Porque ainda tem acesso a esse crédito. Pague algumas contas e feche-as. Deixe um cartão de crédito e uma conta de loja abertas para provar que paga a tempo.
O Que É Preciso para Comprar Uma Casa?
Comprar casa envolve muita papelada, mas não precisa de correr muito. Encontra uma casa que gosta e faz uma oferta. Recomendamos tornar a oferta condicional a obter hipoteca de 80% ou 90%. Assim, se o banco emprestar apenas 60%, tem uma saída legal.
Uma vez aceite a oferta, entra em depósito (escrow). Precisará do dinheiro para a escritura e imposto de selo se não estiver incluído no empréstimo.
Os Estados Mais Caros para Viver
Agora que sabemos o básico, vamos aos factos e números específicos.
1. Havai
(Fonte: Zillow)
- Valor Médio da Casa: 614.800 $
- Prestação Mensal: 3.529 $
- Salário Mensal Necessário: 11.763 $
Quanto rendimento precisa para comprar casa no Havai? Se quer mudar-se para lá, comece a poupar o quanto antes. Está no topo da lista em salário necessário. Existem propriedades mais baratas nas ilhas, mas deve ganhar pelo menos 11.760 $/mês para estar bem posicionado.
O Condado de Maui foi também nomeado entre os condados mais caros dos EUA. Deve considerar a localização: é numa zona de lava ativa? Se sim, financiamento é difícil. Zonas 9 são áreas sem erupções há 60.000 anos.
A taxa de hipoteca a 30 anos, a 6,69%, manteve-se em novembro de 2019.
2. Washington, DC
(Fonte: Zillow)
- Valor Médio da Casa: 563.400 $
- Prestação Mensal: 3.238 $
- Salário Mensal Necessário: 10.793 $
As propriedades aqui são caras. Mas Washington, DC é conhecido como o melhor estado para salários.
Existem muitas casas de alto valor, algumas vendidas por 15 milhões. Segundo especialistas, ainda há oportunidades habitacionais. Mas encontrar o negócio certo pode exigir ajustar expectativas. Se tiver paciência, pode ter sorte.
A taxa a 30 anos desceu de 3,63% para 3,62% em novembro de 2019.
3. Califórnia
(Fonte: Zillow)
- Valor Médio da Casa: 548.600 $
- Prestação Mensal: 3.154 $
- Salário Mensal Necessário: 10.513 $
A Califórnia é conhecida como o estado com mais bilionários.
A ensolarada Califórnia tem um dos maiores mercados imobiliários do país. Quanto deve ganhar para comprar casa na Califórnia? Depende de onde compra, mas conte com pelo menos 10.000 $/mês. A procura é alta, especialmente em São Francisco, San Jose e San Diego. Imóveis em grandes cidades vendem rápido. Se vir um bom negócio, agarre-o antes que outro o faça.
4. Massachusetts
(Fonte: Zillow)
- Valor Médio da Casa: 407.400 $
- Prestação Mensal: 2.195 $
- Salário Mensal Necessário: 7.316 $
O mercado imobiliário do Massachusetts tem crescido consistentemente. A procura supera a oferta, elevando preços. As qualificações para empréstimo habitação são rigorosas no Estado Peregrino, por isso certifique-se que as suas finanças estão em ordem antes de candidatar-se.
A taxa a 30 anos manteve-se a 3,6% em novembro de 2019.
5. Washington
(Fonte: Zillow)
- Valor Médio da Casa: 388.400 $
- Prestação Mensal: 2.095 $
- Salário Mensal Necessário: 6.983 $
O Estado Evergreen também vive um aumento no mercado imobiliário, com custo de vida acima da média nacional. O custo das propriedades contribui significativamente para isto. A área metropolitana de Seattle é a mais popular, afetando o salário necessário.
A taxa a 30 anos desceu de 3,68% para 3,59% em novembro de 2019.
6. Colorado
(Fonte: Zillow)
- Valor Médio da Casa: 378.300 $
- Prestação Mensal: 2.042 $
- Salário Mensal Necessário: 6.806 $
O mercado imobiliário do Colorado tem sido saudável nos últimos anos. Especialistas esperavam que a bolha rebentasse, mas parece que estavam errados. O estilo de vida e a excelente situação económica são muito atrativos para compradores.
A taxa a 30 anos variou de 3,63% para 3,65% em novembro de 2019.
7. Oregon
(Fonte: Zillow)
- Valor Médio da Casa: 346.300 $
- Prestação Mensal: 1.873 $
- Salário Mensal Necessário: 6.243 $
Quanto dinheiro deve ter para comprar casa no Oregon? Nas grandes cidades, cerca de 300.000 $. O mercado do Estado do Castor cresceu rapidamente nos últimos anos. Em 2015, valores médios eram 239.000 $. Aumentaram quase 6% desde então. Pesquisas indicam que o mercado continuará a crescer.
Dito isto, está a abrandar. Por agora, continua a ser muito um mercado de compradores.
A taxa a 30 anos, a 3,65%, manteve-se em novembro de 2019.
8. Nova Jérsia
(Fonte: Zillow)
- Valor Médio da Casa: 327.800 $
- Prestação Mensal: 1.775 $
- Salário Mensal Necessário: 5.916 $
Outra área com crescimento decente nos últimos anos, embora não constante. Entre 2015 e 2019, valores médios subiram 16,58%. A procura é relativamente estável. A percentagem de casas novas desde 2000 é apenas 11,3%, indicando oferta equilibrada. O Estado Jardim tem os impostos imobiliários mais altos dos EUA.
A taxa a 30 anos subiu de 3,65% para 3,70% em novembro de 2019.
9. Alasca
(Fonte: Zillow)
- Valor Médio da Casa: 315.900 $
- Prestação Mensal: 1.713 $
- Salário Mensal Necessário: 5.710 $
A economia do Alasca está em recessão desde 2015. Curiosamente, isso não afetou o rendimento necessário para comprar casa. Normalmente, esperávamos queda de preços. O que vemos é estabilidade: nem grande crescimento, nem grandes quedas.
A taxa a 30 anos, a 3,60%, manteve-se em novembro de 2019.
10. Nova Iorque
(Fonte: Zillow)
- Valor Médio da Casa: 303.600 $
- Prestação Mensal: 1.648 $
- Salário Mensal Necessário: 5.493 $
Recentemente, a imprensa noticiou que o mercado imobiliário de Nova Iorque está em "queda livre". Isso causou pânico, mas especialistas concordam que é simplificar demais. Na verdade, previam um ajustamento de preços desde finais de 2015.
O mercado estava alto em 2015. Era inevitável que a bolha rebentasse. Agora que rebentou, é boa altura para quem quer comprar e aproveitar o rendimento necessário ligeiramente menor.
A taxa a 30 anos desceu de 4,43% para 4,41% em novembro de 2019.
11. Nevada
(Fonte: Zillow)
- Valor Médio da Casa: 292.300 $
- Prestação Mensal: 1.588 $
- Salário Mensal Necessário: 5.293 $
Quanto salário preciso para comprar casa no Nevada? Depende de onde compra. Preços em Las Vegas são elevados. Valores no Nevada subiram 64,34% nos últimos cinco anos. Um terço das casas foram construídas após 2000, graças a procura crescente e oferta decrescente. Olhando as estatísticas, o mercado está a atingir maturidade. Um ajustamento de valores é iminente.
A taxa a 30 anos manteve-se a 3,66% em novembro de 2019.
12. Maryland
(Fonte: Zillow)
- Valor Médio da Casa: 288.700 $
- Prestação Mensal: 1.569 $
- Salário Mensal Necessário: 5.230 $
Valores imobiliários no Maryland são relativamente estáveis. Valorizaram 17,6% desde 2015. Imóveis vendem rapidamente, mostrando procura abundante. O estado tem propriedades suficientes para investidores. O mercado está a fortalecer e nos estágios iniciais de uma subida. A resposta a "quanto precisa ganhar para comprar casa?" é muito menos que noutros estados.
A taxa a 30 anos desceu de 3,58% para 3,56% em novembro de 2019.
13. Rhode Island
(Fonte: Zillow)
- Valor Médio da Casa: 283.000 $
- Prestação Mensal: 1.539 $
- Salário Mensal Necessário: 5.130 $
Rhode Island enfrenta uma crise habitacional. Não faltam propriedades, mas não são acessíveis para a maioria. Houve aumento de procura por casas de entrada, possivelmente em resposta aos preços altos. Ainda assim, é difícil para família de baixos rendimentos ter casa própria. Certifique-se que tem o salário base necessário antes de fazer oferta.
A taxa a 30 anos, a 3,65%, manteve-se em novembro de 2019.
14. New Hampshire
(Fonte: Zillow)
- Valor Médio da Casa: 278.700 $
- Prestação Mensal: 1.516 $
- Salário Mensal Necessário: 5.053 $
Valores valorizaram 29,03% nos últimos cinco anos. Impostos imobiliários em New Hampshire são os terceiros mais altos do país. O mercado é forte e a procura elevada. O estado é atrativo para investidores — taxas de criminalidade mais baixas e desemprego melhor que a média.
A taxa a 30 anos, a 3,63%, manteve-se em novembro de 2019.
15. Idaho
(Fonte: Zillow)
- Valor Médio da Casa: 268.900 $
- Prestação Mensal: 1.465 $
- Salário Mensal Necessário: 4.883 $
Valores valorizaram 55,57% nos últimos cinco anos. O mercado é forte. Cerca de um quarto das casas foram construídas após 2000, indicando oferta limitada. Quanto rendimento é necessário no Idaho? Sugerimos pelo menos 4.000 $.
A taxa a 30 anos, a 3,57%, manteve-se em novembro de 2019.
16. Virgínia
(Fonte: Zillow)
- Valor Médio da Casa: 260.700 $
- Prestação Mensal: 1.421 $
- Salário Mensal Necessário: 4.736 $
Valores valorizaram 19,4% nos últimos cinco anos. Cerca de um quinto das casas foram construídas desde 2000. O mercado está ativo, com grande procura. A Virgínia é uma alternativa acessível em termos de rendimento necessário.
A taxa a 30 anos desceu de 3,68% para 3,66% em novembro de 2019.
17. Arizona
(Fonte: Zillow)
- Valor Médio da Casa: 254.600 $
- Prestação Mensal: 1.389 $
- Salário Mensal Necessário: 4.630 $
Valores valorizaram 42,87% desde 2015. Cerca de um terço das casas foram construídas desde 2000. O mercado sofre flutuações, e o desenvolvimento é intermitente. A razão são mudanças populacionais.
A taxa a 30 anos, a 3,77%, manteve-se em novembro de 2019.
18. Connecticut
(Fonte: Zillow)
- Valor Médio da Casa: 243.800 $
- Prestação Mensal: 1.332 $
- Salário Mensal Necessário: 4.440 $
Valores valorizaram 8,6% nos últimos cinco anos. Casas novas desde 2000 constituem apenas 8,5%. O Estado da Constituição é um dos menores e mais desenvolvidos. Quanto preciso ganhar para comprar casa em Connecticut? Perto de 4.500 $/mês.
A taxa a 30 anos, a 3,59%, manteve-se em novembro de 2019.
19. Minnesota
(Fonte: Zillow)
- Valor Médio da Casa: 238.300 $
- Prestação Mensal: 1.303 $
- Salário Mensal Necessário: 4.343 $
Valores valorizaram 29,59%. A área metropolitana Minneapolis-St Paul é a mais popular. Preços lá são altos. O mercado é robusto e imóveis não demoram a vender. Quanto rendimento preciso no Minnesota? É uma das opções mais acessíveis da lista, abaixo de 5.000 $.
A taxa a 30 anos desceu de 3,64% para 3,61% em novembro de 2019.
20. Montana
(Fonte: Zillow)
- Valor Médio da Casa: 236.900 $
- Prestação Mensal: 1.296 $
- Salário Mensal Necessário: 4.320 $
Valores valorizaram 28,79% nos últimos cinco anos. Valorização nos últimos dez anos é 27%, também das mais altas do país. Cerca de um quinto das casas no condado foram construídas desde 2000.
A taxa a 30 anos, a 3,62%, manteve-se em novembro de 2019.
Conclusão
Esperamos que a nossa lista seja informativa. Tentámos responder a perguntas comuns como "quanto devo poupar para comprar casa?" e dar conselhos sólidos sobre como melhorar o seu crédito. Se há uma lição a retirar, é que compras de imóveis não devem ser precipitadas.
Isto pode ser difícil quando está entusiasmado com a sua própria casa. Pode parecer tolo esperar. Mas se tem crédito fraco ou entrada insuficiente, melhor esperar.
O essencial:
Há muito mais no financiamento hipotecário do que apenas garantir o rendimento necessário. As consequências de uma má decisão são sérias. Se falhar a hipoteca, a casa será retomada. Registos adversos relacionados com hipotecas ficam no sistema até 30 anos. Com isso em mente, vale a pena ter mais cuidado.
-
Construir vs. Comprar Casa: Qual é Mais Acessível?
Se você está no mercado em busca de uma casa acessível para comprar, pode estar debatendo se é mais barato construir sua própria casa ou comprar uma já existente. Para quem já tentou uma grande refor
-
Alugar vs. Comprar: Guia Completo para Decisão de Casa Própria
Chega um momento na vida em que você pode se perguntar: Devo continuar alugando, ou devo comprar minha própria casa? Por mais inofensiva que a pergunta pareça, há muitos fatores envolvidos no salto do
Artigos em Destaque
- Aproveite o Patrimônio do Imóvel: Alugar para Comprar o Próximo
- Comprar Imóvel da Família: Guia para Evitar Problemas Legais e Fiscais
- Investindo em Imóveis para Aluguel: Guia Completo de Compra
- Comprar Imóvel com Sua Empresa: Benefícios e Estratégias
- Comprar Casa de Vendedor Particular: Guia Passo a Passo
- Estados Mais Acessíveis para Comprar Casa em 2024
- Aluguel ou Compra: Como Navegar o Mercado Imobiliário Atual
- Melhor Época do Ano para Comprar Casa: Insights de Especialistas
-
 Melhores Altcoins para Comprar: Principais Criptomoedas Além do Bitcoin - 2024
A pergunta comum que todo investidor faz é: Onde está o dinheiro inteligente? Este pensamento é frequentemente traduzido para: Qual ativo digital derrubará o Bitcoin como líder do mercado de criptomoe...
-
 Pontuação de Crédito para Financiamento Imobiliário: O Que Você Precisa Saber
Alugar um imóvel tem suas vantagens, como o menor compromisso de permanência. Porém, chega um momento em que a maioria das pessoas deseja fixar raízes e comprar a casa própria. Ter a casa própria é o...