
Remetente de Ordem de Pagamento: Quem Pode Assinar e o Que é Exigido?
Tecnicamente, a pessoa que compra uma ordem de pagamento deve assinar como remetente. No entanto, muitos bancos não exigem que você assine uma ordem de pagamento no momento em que a compra, e você poderia permitir que outra pessoa assinasse como remetente. Supondo que o beneficiário correto desconte a ordem de pagamento, não faz diferença se você ou outra pessoa assina como remetente. Se você decidir cancelar uma ordem de pagamento, poderá enfrentar problemas se não tiver assinado como remetente.
Títulos Negociáveis
Bancos e outras instituições financeiras vendem ordens de pagamento a consumidores e empresas. A entidade que emite uma ordem de pagamento tem a responsabilidade de honrar o item, porque as ordens de pagamento são obrigações do emissor, e não do comprador. Por outro lado, se você escreve um cheque pessoal, tem a obrigação de pagar a dívida, já que os cheques pessoais são sacados contra seus próprios fundos.
As ordens de pagamento, embora não sejam obrigações do comprador, contêm o nome do remetente para que o beneficiário saiba quem comprou a ordem de pagamento. Além disso, incluir o nome do remetente na ordem de pagamento permite que o emissor identifique a pessoa cujos fundos foram usados para comprar o instrumento.
Expiração
Cada estado tem suas próprias leis referentes a títulos negociáveis como as ordens de pagamento. No estado de Wisconsin, se ninguém negociar uma ordem de pagamento dentro de dois anos da data de compra, então a pessoa cujo nome aparece como remetente pode obter um reembolso total do emissor entregando a ordem de pagamento. Depois disso, o emissor não tem obrigação para com o beneficiário, o remetente ou qualquer outra parte em relação à ordem de pagamento. Portanto, se você deixar outra pessoa assinar como remetente, então essa pessoa, e não você, poderá obter um reembolso se o beneficiário nunca negociar a ordem de pagamento. Outros estados têm leis semelhantes que tendem a proteger os direitos do remetente.
Bancos
Os bancos mantêm registros das compras de ordens de pagamento e permitem que os compradores coloquem ordens de cancelamento em ordens de pagamento que se tornam perdidas ou roubadas. Como os bancos normalmente não exigem que você assine uma ordem de pagamento no momento da compra, um banco não tem como saber se você ou outra pessoa assinou como remetente. Você simplesmente fornece ao banco seu nome, o número da ordem de pagamento e o valor de emissão, e o banco coloca uma retenção no item.
Considerações
A maioria das leis bancárias estaduais é baseada no Uniform Commercial Code (Código Comercial Uniforme), que foi criado por advogados de todos os Estados Unidos para servir como guia para o comércio interestadual. O código inclui muito pouca informação sobre remetentes em termos de responsabilidade e direitos. Alguns criminosos tiram proveito disso listando nomes falsos em ordens de pagamento e cheques administrativos para dificultar que as autoridades os processem por fraude. Consequentemente, muitos bancos emitem apenas ordens de pagamento com valores nominais de US$ 1.000 ou menos e exigem que as pessoas que precisam de títulos negociáveis maiores comprem cheques administrativos. Os bancos pré-imprimem o nome do comprador de um cheque administrativo no campo do remetente, e isso resolve questões relacionadas à identidade do remetente.
-
Enviar Dinheiro Online: Alternativas a Money Orders e Cheques Administrativos
Não é possível enviar um cheque administrativo ou money order pela internet, mas você pode solicitar um cheque administrativo online em alguns bancos para que seja enviado fisicamente ao destinatário.
-
Ordens de Pagamento: Guia Completo para Comprar e Usar
Dica Peça duas ordens de pagamento se o valor exceder o máximo permitido pela instituição financeira que você escolher. Lembre-se que uma instituição pode cobrar taxas maiores para valores maiores. A
Artigos em Destaque
- Como receber e aceitar ordens de pagamento com segurança
- Ordens de Pagamento: Guia Completo para Enviar e Receber
- Ordens de Pagamento (Money Orders): Definição, Uso e Benefícios
- Autoridade Monetária da Índia: Entendendo o Papel do RBI na Regulação Cambial
- Suas Finanças Estão Fora dos Trilhos? 6 Sinais de Alerta e o Que Fazer
- Entendendo Ordens de Pagamento: Guia Completo
- Cheque Administrativo vs. Money Order: Entenda as Diferenças Essenciais
- Ordens de Pagamento: Guia Completo de Uso, Benefícios e Alternativas
-
 Rastrear Money Order: Métodos e Dicas de Recuperação
Uma money order (ordem de pagamento) é um documento usado para pagamentos, semelhante a um cheque pré-pago. Se enviou uma money order e quer saber se foi sacada ou depositada, pode consultar a organiz...
-
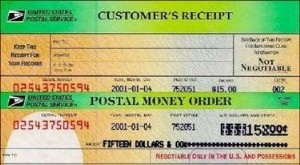 Guia de Money Order (Ordem de Pagamento): Como Preencher e Usar Corretamente
Uma money order (ordem de pagamento) funciona como um cheque garantido. Pode ser comprada em bancos, supermercados e outros estabelecimentos. Pergunte no balcão se vendem. Custam entre US$ 0,50 e US$ ...