
Ordens de Pagamento (Money Orders): Definição, Uso e Benefícios
O que é uma Ordem de Pagamento (Money Order)?
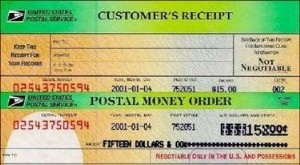
Uma ordem de pagamento é um certificado, geralmente emitido por uma instituição governamental ou bancária, que permite ao beneficiário declarado receber numerário a pedido. Uma ordem de pagamento funciona muito como um cheque, no sentido de que a pessoa que comprou a ordem pode revogar o pagamento.
Ordens de pagamento são prontamente aceites e convertidas em numerário e são frequentemente usadas por pessoas sem acesso a uma conta corrente padrão. Estes instrumentos são uma forma aceitável de pagamento para pequenas dívidas, tanto pessoais como empresariais, e podem ser compradas por uma pequena taxa de serviço na maioria das instituições.
As ordens de pagamento foram emitidas pela primeira vez pela American Express em 1882 e mais tarde popularizadas como cheques de viagem.
Principais Conclusões
- Ao comprar uma ordem de pagamento, pode ter de pagar uma pequena taxa.
- Pode comprar ordens de pagamento em bancos e cooperativas de crédito, e também numa variedade de locais como grandes lojas, correios e até alguns postos de gasolina.
- Ordens de pagamento são uma alternativa segura a usar numerário ou cheques.
- Ordens de pagamento internacionais podem ser uma forma barata de enviar dinheiro além-fronteiras e para o exterior rapidamente.
Como Funcionam as Ordens de Pagamento
Uma pessoa que compra uma ordem de pagamento terá de preencher o nome do destinatário num formulário e o montante que o destinatário deve receber. A maioria das ordens de pagamento tem um limite máximo de 1.000 dólares. Portanto, um comprador precisaria comprar múltiplas ordens se precisar de mais do que o limite estipulado. Certifique-se de preencher a ordem de pagamento com cuidado; é uma compra única e precisa manter bons registos.
A instituição financeira ou entidade autorizada que emite a ordem de pagamento ao pagador terá o nome do beneficiário, o nome do emissor e o montante de dinheiro que pode ser levantado. Este valor em dólares não inclui as taxas cobradas ao beneficiário. Considere todos os custos ao comprar ordens de pagamento. Um banco ou cooperativa de crédito normalmente cobra mais que uma loja de conveniência para emitir ordens de pagamento.
Uma ordem de pagamento não é um cheque, e é mais difícil rastrear uma; guarde o seu recibo até ter a certeza que a ordem foi recebida e descontada.
Quando um comprador paga por uma ordem de pagamento, esta vem com um recibo que inclui o número de série da ordem. Esta informação deve ser sempre guardada até o comprador ter a certeza que a ordem foi liquidada. Sem recibo, rastrear uma ordem de pagamento pode ser difícil ou mesmo impossível.
Vantagens vs. Desvantagens
Em algumas situações, pagar com uma ordem de pagamento pode ser mais seguro que pagar com um cheque pessoal. Como cheques pessoais incluem o número de roteamento e o número da conta bancária do titular impressos na parte inferior, esta informação privada pode ser roubada e usada para criar e assinar cheques fraudulentos. Em contraste, ordens de pagamento não incluem informação pessoal sobre o comprador.
Vantagens
- Ordens de pagamento não incluem informação pessoal, como o número de roteamento do seu banco e o seu número de conta bancária.
- O beneficiário pode descontar a ordem num banco local ou cooperativa de crédito — não há exigência de ir ao emissor para a descontar.
- Ordens de pagamento também podem ser depositadas numa conta bancária, sem taxa.
- A ordem de pagamento pode ser emitida num país e descontada noutro país.
Desvantagens
- Ordens de pagamento podem ser mais difíceis de rastrear que um cheque pessoal — para descobrir se a ordem foi descontada, por exemplo, pode exigir formulários e levar semanas.
- Descontar a ordem de pagamento pode incorrer numa taxa.
- Pode haver atraso em receber os fundos se forem descontados num banco que não o emissor.
- Ordens de pagamento podem ser fraudulentas; tenha cuidado ao recebê-las de pessoas que não conhece e não gaste ordens de pagamento que deposita no banco até saber que o banco conseguiu descontá-las.
Do lado negativo, as ordens de pagamento podem ser mais difíceis de rastrear que um cheque pessoal. Para determinar se um cheque pessoal foi compensado, os emitentes só precisam de visitar o seu banco ou consultar a sua conta online para informação sobre o estado.
Para rastrear uma ordem de pagamento, o emissor deve preencher formulários de rastreamento e pagar uma taxa adicional para saber se a ordem foi descontada. Todo o processo para pesquisar o estado de uma ordem de pagamento pode levar semanas. O USPS oferece um serviço online de consulta de ordens de pagamento que permite aos compradores inserir o número da ordem e obter uma atualização sobre o seu estado.
Além de cheques e ordens de pagamento, outros instrumentos financeiros que podem ser usados para enviar fundos garantidos a um indivíduo ou empresa incluem cheques de viagem, transferências bancárias, letras de câmbio bancárias e cheques de caixa.
Considerações Especiais
O beneficiário que recebe a ordem de pagamento não necessariamente tem de ir ao mesmo emissor que vendeu a ordem. O beneficiário pode descontá-la num banco local ou cooperativa de crédito, mas pode não receber os fundos todos de uma vez, dependendo da política da instituição. Se o beneficiário não tem conta, descontar a ordem no escritório do emissor é uma ótima opção.
No entanto, um beneficiário não tem de descontar a ordem de pagamento imediatamente. Pode depositá-la numa conta bancária, tal como faria com um cheque. Depositar ordens de pagamento é uma boa opção para beneficiários preocupados com as taxas cobradas para descontar os certificados em múltiplos locais.
Como as taxas certamente reduzem o montante de dinheiro que será recebido, depositá-la sem encargos adicionais num banco garantirá que o titular da conta mantém todo o dinheiro que lhe foi pago.
Como é frequentemente o caso, uma ordem de pagamento pode ser usada como veículo para enviar dinheiro para fora do país. Um emissor com múltiplas filiais em diferentes países pode emitir uma ordem de pagamento num país que pode ser descontada noutro. Ordens de pagamento internacionais assim fornecem uma forma barata e rápida de enviar dinheiro além-fronteiras.
-
Guia de Money Order (Ordem de Pagamento): Como Preencher e Usar Corretamente
Uma money order (ordem de pagamento) funciona como um cheque garantido. Pode ser comprada em bancos, supermercados e outros estabelecimentos. Pergunte no balcão se vendem. Custam entre US$ 0,50 e US$
-
Ordens de Pagamento: Guia Completo para Comprar e Usar
Dica Peça duas ordens de pagamento se o valor exceder o máximo permitido pela instituição financeira que você escolher. Lembre-se que uma instituição pode cobrar taxas maiores para valores maiores. A
Artigos em Destaque
- Limites de Money Order Western Union: O Que Você Precisa Saber
- Status de Money Order MoneyGram: Rastreie Seu Pagamento - Instruções Oficiais
- Como receber e aceitar ordens de pagamento com segurança
- Ordens de Pagamento: Guia Completo para Enviar e Receber
- Entendendo Depósitos: Definições, Tipos e Usos
- Guia de Money Orders: Como Preencher e Usar (Western Union, MoneyGram, USPS)
- Entendendo Ordens de Pagamento: Guia Completo
- Ordens de Pagamento: Guia Completo de Uso, Benefícios e Alternativas
-
 Como Sacar uma Money Order: Guia Simples
Uma money order (ordem de pagamento) é considerada como dinheiro na maioria dos bancos e estabelecimentos, sendo geralmente mais fácil de sacar que um cheque pessoal. Por isso, muitas empresas exigem ...
-
 Rastrear Money Order: Métodos e Dicas de Recuperação
Uma money order (ordem de pagamento) é um documento usado para pagamentos, semelhante a um cheque pré-pago. Se enviou uma money order e quer saber se foi sacada ou depositada, pode consultar a organiz...