
Entendendo Ordens de Pagamento (Bank Drafts): Método de Pagamento Seguro
A ascensão dos serviços bancários eletrônicos oferece aos beneficiários variedade de métodos para fazer pagamentos, embora métodos mais antigos como ordens de pagamento (bank drafts) permaneçam sistemas válidos. Embora semelhantes a outros instrumentos bancários escritos como cheques, ordens de pagamento permitem que comerciantes comprem e inspecionem mercadorias sem pagar imediatamente – método que permite aos compradores garantir pagamento adiantado sem que o vendedor precise estender crédito a eles.
Noções Básicas de Ordem de Pagamento
Em essência, ordens de pagamento são simplesmente instrumentos bancários semelhantes a cheque, mas com uma parte intermediária entre comprador e vendedor, como um banco. Cheques administrativos (cashier's checks) são forma comum de ordem de pagamento. Ordens de pagamento significam que o portador – que pode ou não ser o beneficiário nomeado, dependendo do tipo – é pré-aprovado para receber quantia da conta do pagador. Devido à parte intermediária, ordens de pagamento apresentam menor risco de fundos insuficientes ao vendedor.
Tipos de Ordens
Alguns tipos de ordens são pré-impressos em talões como cheques, e podem ser dados a vendedores após venda; o vendedor pode sacá-los sem necessidade de assinatura do titular da conta devido à natureza pré-autorizada do instrumento. Outras ordens são transações amplamente eletrônicas, com pagadores fornecendo autorização escrita para outra parte deduzir fundos eletronicamente de uma conta. Algumas ordens podem ser pagáveis imediatamente, enquanto outras podem ter data retroativa legal – ao contrário de cheques – para autorizar pagamento em data futura.
Responsabilidade em Ordens
Quando beneficiário recebe cheque comum, a responsabilidade de pagar recai sobre o pagador. Se o cheque não compensa, o beneficiário deve buscar compensação direta do pagador. Quando beneficiário recebe ordem de pagamento, a responsabilidade primária muda para o banco do pagador, que emitiu a ordem. O banco então fica responsável por receber pagamento do pagador. Se banco se recusar a honrar a ordem, a responsabilidade reverte ao beneficiário. Como bancos tendem a honrar ordens, são considerados forma de pagamento mais segura que cheques.
Por Que Usar Ordens?
Além da maior confiabilidade no recebimento, muitas organizações aceitam ordens por outros motivos. Ordens tipicamente compensam mais rápido que cheques, especialmente quando pagador e beneficiário estão em países diferentes. Ao contrário de transações Automated Clearing House (ACH), não há taxas adicionais para processar ordem. Às vezes, pagadores preferem ordens, pois permitem receber mercadorias se não tinham fundos no momento da compra, mas terão em breve. Adicionalmente, ordens oferecem método sem complicações para pagamentos recorrentes ou grandes em data futura.
-
Ordem de Pagamento (Bank Draft): Definição, Funcionamento e Uso
A ordem de pagamento (ou bank draft) é um instrumento prático e seguro para grandes pagamentos sem sacar dinheiro da conta. É garantida por instituições financeiras e pode ser usada por pessoas física
-
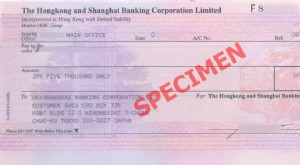
Ordem de Pagamento (Demand Draft): Definição, Funcionamento, Tipos e Segurança
Ordem de pagamento (demand draft), também chamada de remotely created check (RCC), é um título de crédito negociável para transferir fundos de um banco a outro. Emitida pelo banco a pedido do cliente
Artigos em Destaque
- Entendendo Títulos Bancários: Tipos, Segurança e Funcionamento
- Entendendo Cheques Bancários: Definição e Como Funcionam
- Swap Banks: Facilitando Swaps de Taxa de Juro e Câmbio
- Letras de Câmbio Bancárias: Entender Instrumentos de Pagamento Garantido
- Entendendo o Crédito Bancário: Empréstimos para Pessoas Físicas e Jurídicas
- Entendendo as Reservas Bancárias: Chave para a Estabilidade Financeira
- Entendendo os Bancos: Tipos, Funções e Regulamentação
- Garantia Bancária: Definição, Finalidade e Como Funciona
-
 Ordem de Pagamento vs. Cheque: Entendendo as Principais Diferenças
Ordens de pagamento (bank drafts) e cheques são instrumentos que permitem a transferência de dinheiro, mas é aí que terminam suas semelhanças. Se você é o beneficiário nomeado em uma ordem de pagament...
-
 Como Cancelar um Pagamento por Cheque ou Débito Automático: Guia Passo a Passo
Quando dinheiro é sacado da sua conta corrente eletronicamente ou por cheque, isso é um débito bancário (bank draft). As instituições financeiras colocam uma ordem de pagamento suspenso (stop payment)...