
A Regra dos 4%: Ainda é uma Estratégia Segura de Saque na Aposentadoria em 2024?
Você economiza a vida toda para a aposentadoria, mas quando chega a hora, quer ter certeza de que o dinheiro dure. A sabedoria convencional diz que você deve gastar apenas 4% do total das economias por ano na aposentadoria, mas isso ainda é válido? Com inflação e retornos de investimento mudando, é importante examinar se a regra dos 4% ainda se aplica.
Definindo a Regra dos 4%
Em 1994, o planejador financeiro William Bengen mostrou que, seguindo certa diretriz, aposentados poderiam desfrutar de 30 anos de renda confiável. Chamada de regra dos 4%, a diretriz afirmava que você deve sacar apenas 4% das economias a cada ano, todos os anos, começando no primeiro ano da aposentadoria. Se você tivesse $100.000 em economias e investimentos no dia da aposentadoria, sacaria $4.000 por ano.
Mas muitas coisas mudaram desde 1994. Um aposentado em 1994 tinha expectativa de vida média de 75,7 anos, contra 77 anos em 2020. Mas as condições de mercado e as taxas de inflação são os maiores fatores que levam especialistas a repensar a regra dos 4%, reduzindo-a para 3,3% para aposentados modernos.
Financiando Sua Aposentadoria
Por anos, aposentados dos EUA puderam confiar na renda da Previdência Social. Os impostos da Previdência Social que você paga sobre seus rendimentos são reservados para voltar a você após deixar a força de trabalho. Alguns trabalhadores também terão fundos de pensão.
Mas está ficando mais difícil confiar nessas fontes. Os fundos da Previdência Social se esgotarão em 2041, segundo a Administração da Previdência Social, o que significa que trabalhadores jovens hoje não terão os mesmos benefícios de pais e avós. A menos que você seja servidor público, também é improvável que tenha pensão financiada pelo empregador, embora possa obter contrapartida do empregador na sua poupança de aposentadoria.
Recomendações de Valor para Economias de Aposentadoria
Seja 3,3%, 4% ou outro valor, é importante ter um número em mente ao reservar dinheiro para a aposentadoria. Se você calcular que pode sacar 4% ao ano das economias, com $100.000, isso dá apenas $4.000, ou $333 por mês. Considere quanto receberá da Previdência Social e pensões por mês para determinar se $333 é suficiente para complementar.
Se já maximizou a contrapartida do empregador no plano de aposentadoria da empresa, pesquise a melhor forma de aumentar seus investimentos. O 401(k) da empresa coloca seus fundos antes de você pagar impostos, o que significa que deverá impostos ao sacar depois. Um IRA Roth, por outro lado, permite colocar o dinheiro depois de já ter pago impostos, o que significa que, ao sacar na aposentadoria, você desfrutará de distribuições isentas de impostos.
Considerações de Mercado Pós-Aposentadoria
Ao economizar para a aposentadoria, é importante considerar como as coisas serão quando você se aposentar. A previsão da OCDE mostra que, embora a inflação tenha disparado atualmente, ela começará a cair ainda este ano, estabilizando até 2023.
Ainda assim, é essencial olhar para o que as coisas provavelmente custarão quando você se aposentar, seja no próximo ano ou 30 anos adiante. Você terá o suficiente para cobrir suas despesas mensais? Lembre-se de que pode ter despesas mensais reduzidas então, especialmente se planeja quitar a hipoteca ou mudar para uma casa mais barata.
Economizar para a aposentadoria dá a tranquilidade de saber que um dia poderá deixar a força de trabalho confortavelmente, mas você quer ter certeza de que o valor reservado durará por esses anos.
-
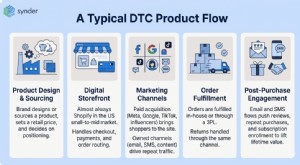
E-commerce DTC (Direto ao Consumidor): Um Guia Completo para Marcas
O e-commerce direto ao consumidor (DTC) é o modelo em que uma marca vende seus produtos diretamente aos consumidores por meio de seu próprio site ou aplicativo, sem intermediários como atacadistas, va
-
Swaps de Inflação: Entenda e Proteja-se do Risco Inflacionário
Um swap de inflação é um contrato derivado entre duas contrapartes para transferir risco de inflação através da troca de fluxos de caixa fixos. A mecânica envolve uma parte a pagar pagamentos fixos, e
Artigos em Destaque
- Segurança Social e apoio a cuidadores: recursos disponíveis
- Entendendo Cálculos de Benefícios de Pensão: Benefício Definido vs. Contribuição Definida
- Desafios da Aposentadoria: Possíveis Desvantagens e Como Preparar-se
- O Poder do Propósito: Lições da 'Aposentadoria' Inconvencional da Minha Nonna
- Compensação Diferida de Ohio: Como Acessar Seus Fundos
- Entendendo Alíquotas Federais de Imposto sobre Pensões de Aposentadoria
- Plano de Benefício Definido vs. Contribuição Definida: Qual é o Ideal para Você?
- Benefícios do Medicaid: Quais Serviços São Cobertos?
-
 Investindo no S&P 500: Um Guia Completo
O Índice S&P 500 mede o desempenho das ações de 500 grandes empresas listadas em bolsas de valores dos EUA. Não é um fundo no qual investidores podem colocar seu dinheiro. No entanto, empresas de ...
-
 Entendendo Despesas Não Monetárias: Guia Completo
Despesas não monetárias aparecem na demonstração de resultados porque princípios contábeis exigem que sejam registradas, apesar de não serem efetivamente pagas com dinheiro. O exemplo mais comum de de...