
Entendendo os Spreads de Crédito: Definição e Cálculo
O que é um Spread de Crédito?
Um spread de crédito é a diferença de rendimento entre um título do Tesouro dos EUA e outro título de dívida com o mesmo vencimento, mas qualidade de crédito diferente. Os spreads de crédito entre Treasuries dos EUA e outras emissões de títulos são medidos em pontos-base, onde uma diferença de 1% no rendimento equivale a um spread de 100 pontos-base. Por exemplo, uma nota do Tesouro de 10 anos com rendimento de 5% e um título corporativo de 10 anos com rendimento de 7% têm um spread de crédito de 200 pontos-base. Os spreads de crédito também são chamados de "spreads de títulos" ou "spreads de default". O spread de crédito permite comparar um título corporativo com uma alternativa livre de risco.
Um spread de crédito também pode se referir a uma estratégia de opções onde se vende uma opção com prêmio alto e compra uma opção com prêmio baixo no mesmo ativo subjacente. Isso gera um crédito na conta de quem realiza as duas operações.
Entendendo os Spreads de Crédito (títulos e opções)
Spread de Crédito para Títulos
O spread de crédito de um título reflete a diferença de rendimento entre um título do Tesouro e um título corporativo com o mesmo vencimento. A dívida emitida pelo Tesouro dos EUA é usada como referência no setor financeiro devido ao seu status livre de risco, respaldado pela plena fé e crédito do governo americano. Os títulos do Tesouro dos EUA (emitidos pelo governo) são considerados o investimento mais próximo de livre de risco, pois a probabilidade de default é praticamente inexistente. Os investidores têm total confiança no reembolso.
Títulos corporativos, mesmo das empresas mais estáveis e bem avaliadas, são considerados investimentos mais arriscados pelos quais o investidor exige compensação. Essa compensação é o spread de crédito. Para ilustrar: se uma nota do Tesouro de 10 anos tem rendimento de 2,54% enquanto um título corporativo de 10 anos rende 4,60%, o título corporativo oferece um spread de 206 pontos-base sobre a nota do Tesouro.
Spread de Crédito (título) = (1 – Taxa de Recuperação) × (Probabilidade de Default)
Os spreads de crédito variam de um título para outro com base na classificação de crédito do emissor. Títulos de maior qualidade, com menor chance de default do emissor, podem oferecer taxas de juros mais baixas. Títulos de menor qualidade, com maior chance de default, precisam oferecer taxas mais altas para atrair investidores ao investimento mais arriscado. As flutuações dos spreads de crédito ocorrem comumente devido a mudanças nas condições econômicas (inflação), mudanças na liquidez e demanda por investimentos em mercados específicos.
Por exemplo, diante de condições econômicas incertas ou em deterioração, os investidores tendem a buscar a segurança dos Treasuries dos EUA (comprando) em detrimento de títulos corporativos (vendendo). Essa dinâmica faz com que os preços dos Treasuries subam e os rendimentos caiam, enquanto os preços dos títulos corporativos caem e os rendimentos sobem. O alargamento reflete a preocupação dos investidores. É por isso que os spreads de crédito são frequentemente um bom barômetro da saúde econômica: alargamento (ruim) e estreitamento (bom).
Existem diversos índices de mercado de títulos que investidores e especialistas financeiros usam para acompanhar os rendimentos e spreads de crédito de diferentes tipos de dívida, com vencimentos variando de três meses a 30 anos. Alguns dos índices mais importantes incluem Dívida Corporativa Americana High Yield e Investment Grade, títulos lastreados em hipotecas, títulos municipais isentos de impostos e títulos governamentais.
Os spreads de crédito são maiores para dívidas emitidas por mercados emergentes e corporações com ratings mais baixos do que por agências governamentais e nações mais ricas e/ou estáveis. Spreads são maiores para títulos com vencimentos mais longos.
Principais Conclusões
- Um spread de crédito reflete a diferença de rendimento entre um título do Tesouro e um título corporativo do mesmo vencimento.
- Spreads de crédito de títulos são frequentemente um bom barômetro da saúde econômica: alargamento (ruim) e estreitamento (bom).
- Um spread de crédito também pode se referir a uma estratégia de opções onde se vende uma opção com prêmio alto e compra uma opção com prêmio baixo no mesmo ativo subjacente.
- Uma estratégia de spread de crédito em opções deve resultar em um crédito líquido, que é o lucro máximo que o trader pode obter.
Spreads de Crédito como Estratégia de Opções
Um spread de crédito também pode se referir a um tipo de estratégia de opções onde o trader compra e vende opções do mesmo tipo e vencimento, mas com preços de exercício diferentes. Os prêmios recebidos devem ser maiores que os prêmios pagos, resultando em um crédito líquido para o trader. O crédito líquido é o lucro máximo que o trader pode obter. Duas dessas estratégias são o bull put spread, onde o trader espera que o ativo subjacente suba, e o bear call spread, onde o trader espera que o ativo subjacente caia.
Um exemplo de bear call spread seria comprar uma call de janeiro com strike 50 na ABC por $2, e vender uma call de janeiro com strike 45 na ABC por $5. A conta do trader recebe $3 por ação (cada contrato representa 100 ações), pois ele recebe o prêmio de $5 por vender a call 45 de janeiro enquanto paga $2 por comprar a call 50 de janeiro. Se o preço do ativo subjacente estiver em ou abaixo de $45 no vencimento das opções, o trader obteve lucro. Isso também pode ser chamado de "opção de spread de crédito" ou "opção de risco de crédito".
-
Entendendo Spreads de Títulos de Alto Rendimento: Guia Completo
Um spread de título de alto rendimento (high-yield bond spread), também conhecido como spread de crédito (credit spread), é a diferença nos rendimentos entre múltiplos títulos de alto rendimento, expr
-
Spreads de Crédito: Guia para Iniciantes em Trading de Opções em Mercados Inciertos
Com casos de coronavírus, agitação social e tensões geopolíticas todos em alta, o mercado parece incerto entrando na segunda metade do ano. Mas como trader de opções, você está sempre procurando opor
Artigos em Destaque
- Resgate Explicado: Entendendo Renda Fixa e Uso de Gift Cards
- Futuros de Títulos: Entendendo Contratos e Negociação
- Entendendo o Spread Five Against Bond (FAB): Estratégia de Negociação
- Calendar Spreads: Entendendo Estratégias de Opções e Futuros
- Spread Betting Explicado: Guia para Iniciantes para Especular nos Mercados
- Entidade de Referência (Reference Entity): Entendendo Derivativos de Crédito
- Entendendo os Spreads de Crédito: Definição e Cálculo
- Entendendo Spreads Financeiros: Guia Completo
-
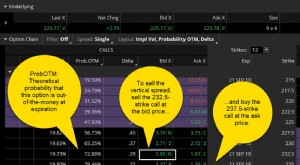 Entendendo Vertical Credit Spreads: Estratégia de Alta Probabilidade em Opções
No tênis, como na negociação de opções, diferentes estratégias podem ser apropriadas para diferentes ambientes e condições. Às vezes, você vê uma oportunidade que pode ter risco maior, mas a assume me...
-
 Acreção: Entendendo Crescimento em Finanças e Negócios
O Que é Acreção? Acreção é o crescimento gradual e incremental de ativos e lucros devido à expansão dos negócios, ao crescimento interno de uma empresa, ou a uma fusão ou aquisição. Em finanças, acreç...