
Entendendo Tranches de Títulos: Risco, Retorno e Investimento
O que são Tranches?
Tranches são segmentos criados a partir de um pool de títulos — geralmente instrumentos de dívida como bonds ou hipotecas — que são divididos por risco, tempo até vencimento ou outras características para serem comercializáveis a diferentes investidores. Cada porção ou tranche de um produto securitizado ou estruturado é um de vários títulos relacionados oferecidos ao mesmo tempo, mas com riscos, recompensas e vencimentos variados para atrair uma gama diversificada de investidores.
Tranche é uma palavra francesa que significa fatia ou porção. São comumente encontrados em mortgage-backed securities (MBS - títulos lastreados em hipotecas) ou asset-backed securities (ABS - títulos lastreados em ativos).
Principais Conclusões
- Tranches são pedaços de uma coleção agrupada de títulos, geralmente instrumentos de dívida, que são divididos por risco ou outras características para serem comercializáveis a diferentes investidores.
- Tranches carregam diferentes vencimentos, rendimentos e graus de risco — e privilégios de reembolso em caso de default.
- Tranches são comuns em produtos securitizados como CDOs e CMOs.
Tranches
O Básico das Tranches
Tranches em finanças estruturadas são um desenvolvimento relativamente recente, impulsionado pelo aumento do uso de securitização para dividir produtos financeiros às vezes arriscados com fluxos de caixa estáveis para então vender essas divisões a outros investidores. A palavra tranche vem da palavra francesa para fatia. As tranches discretas de um pool de ativos maior são geralmente definidas na documentação da transação e atribuídas diferentes classes de notas, cada uma com um rating de crédito de bond diferente.
Tranches sêniores tipicamente contêm ativos com ratings de crédito mais altos do que tranches juniores. As tranches sêniores têm primeiro gravame sobre os ativos — estão na fila para serem reembolsadas primeiro, em caso de default. Tranches juniores têm um segundo gravame ou nenhum gravame.
Exemplos de produtos financeiros que podem ser divididos em tranches incluem bonds, empréstimos, apólices de seguro, hipotecas e outras dívidas.
Tranches em Mortgage-Backed Securities
Uma tranche é uma estrutura financeira comum para produtos de dívida securitizados, como uma collateralized debt obligation (CDO - obrigação de dívida colateralizada), que agrupa uma coleção de ativos geradores de fluxo de caixa — como hipotecas, bonds e empréstimos — ou um mortgage-backed security. Um MBS é feito de múltiplos pools de hipotecas que têm uma ampla variedade de empréstimos, desde empréstimos seguros com taxas de juros mais baixas até empréstimos arriscados com taxas mais altas. Cada pool de hipoteca específico tem seu próprio tempo até vencimento, que fatora nos benefícios de risco e recompensa. Portanto, tranches são feitas para dividir os diferentes perfis de hipoteca em fatias que têm termos financeiros adequados para investidores específicos.
Por exemplo, uma collateralized mortgage obligation (CMO) oferecendo um portfólio de mortgage-backed securities particionado pode ter tranches de hipoteca com vencimentos de um ano, dois anos, cinco anos e 20 anos, todos com rendimentos variados. Se um investidor quer comprar um MBS, eles podem escolher o tipo de tranche mais aplicável ao seu apetite por retorno e aversão a risco. Uma tranche Z é a tranche de menor classificação de um CMO em termos de senioridade. Seus donos não têm direito a pagamentos de cupom, não recebendo fluxo de caixa das hipotecas subjacentes até que as tranches mais sêniores sejam aposentadas, ou pagas.
Investidores recebem fluxo de caixa mensal baseado na tranche do MBS na qual investiram. Eles podem tentar vendê-lo e obter um lucro rápido ou mantê-lo e realizar ganhos pequenos, mas de longo prazo, na forma de pagamentos de juros. Esses pagamentos mensais são pedaços de todos os pagamentos de juros feitos por proprietários cujas hipotecas estão incluídas em um MBS específico.
Estratégia de Investimento na Escolha de Tranches
Investidores que desejam ter fluxo de caixa estável de longo prazo investirão em tranches com maior tempo até vencimento. Investidores que precisam de uma renda mais imediata, mas mais lucrativa, investirão em tranches com menos tempo até vencimento.
Todas as tranches, independentemente de juros e vencimento, permitem que investidores personalizem estratégias de investimento às suas necessidades específicas. Inversamente, tranches ajudam bancos e outras instituições financeiras a atrair investidores através de muitos perfis diferentes.
Tranches adicionam complexidade ao investimento em dívida e às vezes representam um problema para investidores desinformados, que correm o risco de escolher tranches inadequadas para seus objetivos de investimento.
Tranches também podem ser mal categorizadas por agências de rating de crédito. Se receberem um rating mais alto do que merecem, pode causar que investidores sejam expostos a ativos mais arriscados do que pretendiam. Tal rotulagem incorreta desempenhou um papel no colapso das hipotecas de 2007 e subsequente crise financeira. Tranches contendo junk bonds ou hipotecas subprime (ativos below-investment-grade) foram rotuladas AAA ou equivalente, seja por incompetência, descuido ou, como alguns acusaram, corrupção absoluta por parte das agências.
Exemplo Real de Tranches
Após a crise financeira de 2007-09, ocorreu uma explosão de processos judiciais contra emissores de CMOs, CDOs e outros títulos de dívida — e entre investidores nos próprios produtos, tudo o que foi apelidado de "guerra de tranches" (tranche warfare) na imprensa. Uma história de abril de 2008 no Financial Times notou que investidores nas tranches sêniores de CDOs falhados estavam aproveitando seu status de prioridade para assumir controle de ativos e cortar pagamentos a outros detentores de dívida. Trustees de CDO, como Deutsche Bank e Wells Fargo, entraram com processos para garantir que todos os investidores de tranches continuassem a receber fundos.
E em 2009, o gestor do fundo de hedge Carrington Investment Partners, baseado em Greenwich, Connecticut, entrou com um processo contra a empresa de serviço hipotecário American Home Mortgage Servicing. O fundo de hedge detinha tranches juniores de mortgage-backed securities que continham empréstimos feitos em propriedades foreclosed que a American Home estava vendendo por preços (alegadamente) baixos — assim prejudicando o rendimento da tranche. Carrington argumentou na queixa que seus interesses como detentor de tranche júnior estavam alinhados com os dos detentores de tranches sêniores.
-
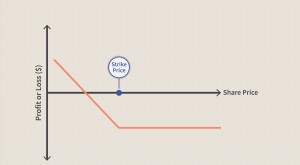
Opções de Venda Longas (Long Put): Guia Completo para Investidores
O que é um Long Put? Um long put refere-se a comprar uma opção de venda, tipicamente em antecipação a uma queda no ativo subjacente. O termo long aqui não tem nada a ver com o tempo até o vencimento,
-
Compreender a Dívida Júnior (Junior Tranche): Definição e Implicações
Uma tranche júnior é uma dívida não garantidaCusto da DívidaO custo da dívida é o retorno que uma empresa fornece aos seus detentores de dívida e credores. O custo da dívida é usado em cálculos de WAC
Artigos em Destaque
- Entendendo Derivativos: Contratos Baseados em Ativos Subjacentes
- Entendendo Tranches de Títulos: Risco, Retorno e Investimento
- Índice de Correlação Implícita (ICI): Entendendo as Relações de Mercado
- Swaps Cambiais: Definição, Funcionamento e Aplicações
- Entendendo Opções Europeias: Definição e Características Principais
- Entendendo Instrumentos Financeiros Sintéticos: Um Guia Completo
- Entendendo Preço de Liquidação: Definição e Significado
- Entendendo o Diferencial de Spread de Qualidade (QSD) em Swaps de Taxa de Juros
-
 CME Globex: A Principal Plataforma Eletrônica de Negociação de Derivativos
O que é o Globex? Globex é uma plataforma de negociação eletrônica — a primeira de seu tipo quando lançada em 1992 — usada para derivativos como futuros, opções e contratos de commodities em uma ampla...
-
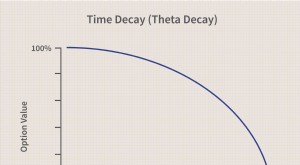 Entendendo Time Decay na Negociação de Opções
O que é Time Decay? Time decay é uma medida da taxa de declínio no valor de um contrato de opção devido à passagem do tempo. O time decay acelera conforme o tempo para vencimento de uma opção se aprox...