
Entendendo Meses Front (Front Months) em Mercados de Futuros e Opções
O que é Mês Front (Front Month)
Mês front, também chamado de mês "near" (próximo) ou "spot", refere-se à data de vencimento mais próxima para um contrato futuro ou de opções. Contratos que têm datas de vencimento posteriores aos contratos de mês front são chamados de back month (mês back), ou contratos de "far month" (mês distante).
Principais Conclusões
- Meses front, também chamados de meses "near" ou "spot", referem-se à data de vencimento mais próxima para contratos futuros ou de opções.
- Meses front são tipicamente os contratos de opções e futuros mais pesadamente negociados e mais líquidos.
- O spread entre o preço futuro do mês front do ativo subjacente e seu preço spot geralmente se estreita até convergir no vencimento.
Entendendo o Mês Front
Contratos de mês front têm uma data de vencimento mais próxima da data atual. Como resultado, tendem a ser os contratos de opções e futuros mais pesadamente negociados e mais líquidos para uma determinada série ou emissão. Tipicamente, mas nem sempre, o mês front listado estará no mesmo mês calendário. Preços de mês front são normalmente os usados ao citar o preço futuro desse título.
O spread entre o preço futuro do mês front do ativo subjacente e o preço spot geralmente será o mais estreito e continuará a encolher até convergirem no vencimento. O uso de contratos de mês front requer um nível aumentado de cuidado, já que a data de entrega pode expirar logo após a compra, exigindo que o comprador ou vendedor realmente receba ou entregue a commodity contratada. Contratos de mês front são frequentemente pareados com contratos de back month para criar calendar spreads.
Meses de Vencimento
Contratos futuros têm diferentes meses de vencimento ao longo do ano e muitos se estendem para o próximo ano. Cada mercado futuro tem sua própria sequência específica de vencimento. Por exemplo, instrumentos financeiros, como futuros E-mini do S&P 500 ou futuros de títulos do Tesouro dos EUA, usam meses de vencimento trimestrais de março, junho, setembro e dezembro (código do mês do contrato — H, M, U, & Z). Mercados de commodities estão vagamente ligados a seus ciclos de mineração, colheita ou plantio, e podem ter cinco ou mais meses de entrega em um ano, e futuros de energia, como petróleo bruto, têm datas de vencimento mensais até nove anos no futuro.
É importante notar que datas de vencimento e últimos dias de negociação não são a mesma coisa. Para energia especialmente, contratos param de negociar no mês anterior ao mês de vencimento. Portanto, selecionar o mês de vencimento adequado para uma estratégia de negociação é bastante importante.
Backwardation e Contango
Backwardation e contango são termos usados para descrever a forma da curva de futuros de uma commodity. Backwardation é quando o preço futuro de uma commodity é menor para cada mês sucessivo ao longo da curva, resultando em uma curva de futuros invertida. O preço spot futuro, que é o preço do mês front, será maior que o preço do próximo mês e assim por diante. Isso geralmente é resultado de alguma interrupção no fornecimento atual dessa commodity. Em outras palavras, backwardation é quando o preço atual de uma commodity é maior que seu preço futuro esperado.
Contango refere-se a uma curva de futuros normal para uma commodity onde seu preço futuro é maior para cada mês sucessivo ao longo da curva. O preço spot é menor que o preço do próximo mês e assim por diante. Isso faz sentido intuitivamente, dado que commodities físicas incorrerão em custos de armazenamento, financiamento e seguro. Quanto mais longe o vencimento, maiores os custos. Simplificando, contango é quando o preço futuro de uma commodity é esperado ser mais caro que o preço spot.
Ambos os estados de mercado são importantes para saber em estratégias de futuros que envolvem rolagem de posições à medida que se aproximam de suas respectivas datas de vencimento.
Exemplo de Mês Front
Um day trader de futuros de petróleo bruto pode comprar um contrato futuro, concordando em comprar 1.000 barris de petróleo a $62 por barril com o mês front sendo julho. Isso significa que o contrato vence em julho, e não há contrato anterior disponível.
Se o trader ainda mantiver o contrato em seu vencimento, precisará tomar posse de 1.000 barris de petróleo bruto. O trader aproveitará a volatilidade do mercado nos dias que antecedem a data de vencimento e tentará lucrar com seu direito aos barris de petróleo antes que o contrato vença.
-
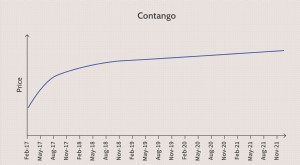
Contango Explicado: Entendendo a Dinâmica de Preços nos Futuros
O Que É Contango? Contango é uma situação onde o preço futuro de uma commodity é maior que o preço à vista (spot price). Contango geralmente ocorre quando se espera que o preço de um ativo suba ao lon
-
Entendendo Futuros de Eurodólar: Guia Completo
Facilmente confundidos com o par de moedas EUR/USD ou futuros de forex do euro, eurodólares não têm nada a ver com a moeda única da Europa lançada em 1999. Em vez disso, eurodólares são depósitos a pr
Artigos em Destaque
- Backwardation Explicada: Entendendo a Dinâmica do Mercado Futuro
- Spreads Intermercado: Entendendo e Estratégias de Negociação
- Entendendo Base Estreita (Narrow Basis) em Mercados Futuros de Commodities
- Entendendo Convergência em Futuros: Guia para Traders
- Entendendo Futuros do S&P 500: Guia Completo
- Contratos Futuros de Commodities: Entendendo e Investindo
- Futuros de Índice: Entendendo Contratos e Estratégias de Negociação
- Arbitragem Cash-and-Carry: Explicação Completa
-
 Mercado de Futuros: Definição e Como Funcionam Contratos de Commodities
O Que É um Mercado de Futuros? Um mercado de futuros é um mercado de leilão no qual participantes compram e vendem contratos de commodities e futuros para entrega numa data futura especificada. Futuro...
-
Introducing Brokers (IBs) nos Mercados Futuros: Guia Completo
O Que É um Introducing Broker? Um introducing broker (IB) — corretor de introdução — é um corretor nos mercados futuros que tem relacionamento direto com um cliente, mas delega o trabalho de operação ...