
Co-investimento em Equity: Um Guia para Investidores
O que é um Co-investimento em Equity?
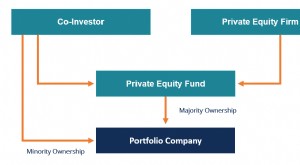
Um co-investimento em equity é um investimento minoritário em uma empresa feito por investidores junto com um gestor de fundo de private equity ou empresa de capital de risco (VC). O co-investimento em equity permite que outros investidores participem de investimentos potencialmente altamente lucrativos sem pagar as taxas altas usuais cobradas por um fundo de private equity.
Oportunidades de co-investimento em equity são tipicamente restritas a grandes investidores institucionais que já têm um relacionamento existente com o gestor de fundo de private equity e muitas vezes não estão disponíveis para investidores menores ou de varejo.
Principais Conclusões
- Co-investimentos em equity são investimentos relativamente menores feitos em uma empresa concomitantemente com investimentos maiores por um fundo de private equity ou VC.
- Co-investidores são tipicamente cobrados uma taxa reduzida, ou nenhuma taxa, pelo investimento e recebem privilégios de propriedade iguais à porcentagem de seu investimento.
- Eles oferecem benefícios aos fundos maiores na forma de capital aumentado e risco reduzido, enquanto investidores se beneficiam diversificando seu portfólio e estabelecendo relacionamentos com profissionais seniores de private equity.
Entendendo Co-investimentos em Equity
Segundo um estudo da Preqin, 80% dos LPs relataram melhor desempenho de co-investimentos em equity comparados a estruturas de fundos tradicionais. Em um fundo típico de co-investimento, o investidor paga um patrocinador do fundo ou parceiro geral (GP) com quem o investidor tem uma parceria de private equity bem definida. O acordo de parceria descreve como o GP aloca capital e diversifica ativos. Co-investimentos evitam fundos típicos de parceria limitada (LP) e geral (GP) investindo diretamente em uma empresa.
Por que Parceiros Limitados Querem Mais Co-investimentos
Em 2018, a consultoria McKinsey afirmou que o valor de negócios de co-investimento mais que dobrou para $104 bilhões desde 2012. O número de LPs fazendo co-investimentos em PE subiu de 42% para 55% nos últimos cinco anos. Mas LPs de investimento direto cresceram apenas 1% de 30% para 31% no mesmo período.
Por que um gestor de fundo de private equity daria uma oportunidade lucrativa? Private equity é geralmente investido através de um veículo LP em um portfólio de empresas. Em certas situações, os fundos do LP já podem estar totalmente comprometidos com várias empresas, o que significa que se outra oportunidade principal surgir, o gestor de fundo de private equity pode ter que deixar passar a oportunidade ou oferecê-la a alguns investidores como co-investimento em equity.
Segundo a Axial, uma plataforma de captação de equity, quase 80% dos LPs preferem estratégias de buyout de pequeno a médio porte e $2 a $10 milhões por co-investimento. Em palavras simples, isso significa que eles preferem focar em empresas menos badaladas com expertise em uma área de nicho em vez de perseguir investimentos em empresas de alto perfil. Quase 50% dos patrocinadores não cobraram taxa de gestão em co-investimentos em 2015.
O co-investimento em equity representou uma quantidade significativa do crescimento recente em captação de private equity desde a crise financeira comparado a investimentos em fundos tradicionais. A consultoria PwC afirma que LPs estão cada vez mais buscando oportunidades de co-investimento ao negociar novos acordos de fundo com assessores porque há maior seletividade de negócios e maior potencial para retornos mais altos.
A maioria dos LPs paga uma taxa de gestão de 2% e 20% de carried interest ao gestor do fundo que é o GP, enquanto co-investidores se beneficiam de taxas menores ou nenhuma taxa em alguns casos, o que impulsiona seus retornos.
A Atratividade dos Co-investimentos para Parceiros Gerais
À primeira vista, pareceria que GPs perdem em receita de taxas e abrem mão de algum controle do fundo através de co-investimentos. No entanto, GPs podem evitar limitações de exposição de capital ou requisitos de diversificação oferecendo um co-investimento.
Por exemplo, um fundo de $500 milhões poderia selecionar três empresas avaliadas em $300 milhões. O acordo de parceria pode limitar investimentos do fundo a $100 milhões, o que significaria que as empresas seriam alavancadas em $200 milhões para cada empresa. Se uma nova oportunidade surgisse com uma empresa avaliada em $350 milhões, o GP precisaria buscar financiamento fora de sua estrutura de fundo porque só pode investir $100 milhões diretamente. O GP poderia tomar $100 milhões emprestados para financiamento e oferecer oportunidades de co-investimento a LPs existentes ou partes externas.
As Nuances dos Co-investimentos
Embora co-investir em negócios de private equity tenha suas vantagens, co-investidores em tais negócios devem ler as letras miúdas antes de concordar com eles.
O aspecto mais importante de tais negócios é a ausência de transparência de taxas. Empresas de private equity não oferecem muitos detalhes sobre as taxas que cobram dos LPs. Em casos como co-investimentos, onde supostamente oferecem serviços sem taxas para investir em grandes negócios, pode haver custos ocultos. Por exemplo, podem cobrar taxas de monitoramento, somando vários milhões de dólares, que podem não ser evidentes à primeira vista para LPs.
Também existe a possibilidade de empresas de PE receberem pagamentos de empresas em seu portfólio para promover os negócios. Tais negócios também são arriscados para co-investidores porque eles não têm voz na seleção ou estruturação do negócio. Essencialmente, o sucesso (ou falha) dos negócios repousa no discernimento de profissionais de private equity que estão no comando. Em alguns casos, isso pode não ser sempre ótimo, pois o negócio pode afundar.
Um exemplo é o caso da empresa brasileira de data center Aceco T1. A empresa de private equity KKR Co. adquiriu a empresa em 2014 junto com co-investidores, a empresa de investimentos de Singapura GIC e o Teacher Retirement System of Texas. A empresa foi descoberta ter maquiado seus livros desde 2012 e a KKR reduziu seu investimento na empresa a zero em 2017.
-
Co-investimento em Equity: Definição e Como Funciona
Um co-investimento em equity (ou co-investimento) é um investimento minoritário feito pelo co-investidor em uma empresa. O investimento é feito junto com um patrocinador financeiro. Um exemplo de co-i
-
Fundos de Ações: Guia Completo para Investir em Ações
Um fundo de ações refere-se a um fundo de investimento aplicado principalmente em ações ou participações societárias. Geralmente, é categorizado por diferentes estilos de investimento, faixas de capit
Artigos em Destaque
- Gestor de Fundos: Função, Responsabilidades e Como Funciona
- Compreender o Fluxo de Fundos: Entradas, Saídas e Insights de Investimento
- Fundos de Índice: Guia Completo para Investimento de Baixo Custo
- Fundos Quantitativos (Quant Funds): Entenda Estratégias de Investimento Quant
- Fundos Feeder: Entendendo Estruturas de Investimento de Dois Níveis
- Fundos Institucionais: Guia Abrangente para Investidores Institucionais
- Fundo Guarda-Chuva (Umbrella Fund): Estrutura Multi-Estratégia com Troca Sem Custo
- Fundos Mútuos Globais: Investindo no Mundo Inteiro com World Funds
-
 American Century Equity Income: Uma Estratégia de Investimento Focada em Valor
Diz-se que o famoso diretor de Hollywood Howard Hawks definiu um bom filme como aquele com três boas cenas e nenhum ruim. A equipe de gestão por trás do American Century Equity Income (símbolo, TWEIX)...
-
 Estruturas de Fundos de Private Equity: Um Guia Completo
Embora a história dos investimentos modernos em private equity remonte ao início do século passado, eles só ganharam real destaque na década de 1980. Foi nessa época que o setor de tecnologia nos Esta...