
Waterfall de Distribuição Explicado: Alocação de Retornos de Investimento
O que é um Waterfall de Distribuição?
Um waterfall de distribuição é uma forma de alocar retornos de investimento ou ganhos de capital entre participantes de um grupo ou investimento em pool. Comumente associado a fundos de private equity, o waterfall de distribuição define a ordem de prioridade na qual as distribuições são alocadas a parceiros limitados e gerais.
Geralmente, os parceiros gerais recebem uma parcela desproporcionalmente maior dos lucros totais relativa ao seu investimento inicial uma vez que o processo de alocação é completo. Isso é feito para incentivar o parceiro geral do fundo a maximizar a rentabilidade para seus investidores.
Principais Conclusões
- Um waterfall de distribuição define a ordem na qual ganhos de um investimento em pool são alocados entre investidores no pool.
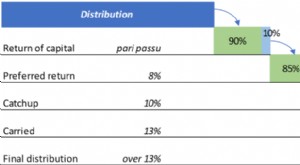
- Geralmente, existem quatro níveis em um cronograma de waterfall: retorno de capital; retorno preferencial; a parcela de catch-up; e carried interest.
- Existem dois tipos comuns de estruturas de waterfall: Americana, que favorece o gestor de investimentos; e Europeia, que é mais favorável ao investidor.
Entendendo Waterfalls de Distribuição
Um waterfall de distribuição descreve o método pelo qual o capital é distribuído aos vários investidores de um fundo à medida que os investimentos subjacentes são vendidos por ganhos. Essencialmente, o total de ganhos de capital auferidos é distribuído de acordo com uma estrutura em cascata composta por níveis sequenciais, daí a referência a uma cachoeira (waterfall). Quando os requisitos de alocação de um nível são totalmente satisfeitos, os fundos excedentes estão então sujeitos aos requisitos de alocação do próximo nível, e assim por diante.
Embora cronogramas de waterfall possam ser personalizados, geralmente os quatro níveis em um waterfall de distribuição são:
- Retorno de Capital (ROC) - 100% das distribuições vão para os investidores até que recuperem todas as suas contribuições de capital iniciais.
- Retorno Preferencial - 100% das distribuições adicionais vão para os investidores até que recebam o retorno preferencial sobre seu investimento. Geralmente, a taxa de retorno preferencial para este nível é de aproximadamente 7% a 9%.
- Parcela de Catch-up - 100% das distribuições vão para o patrocinador do fundo até que ele receba uma certa porcentagem dos lucros.
- Carried Interest - uma porcentagem declarada das distribuições que o patrocinador recebe. A porcentagem declarada no quarto nível deve corresponder à porcentagem declarada no terceiro nível.
Taxas de obstáculo (hurdle rates) para o cronograma também podem ser escalonadas, dependendo do total de carried interest dos parceiros gerais. Tipicamente, quanto maior o carried interest, maior a taxa de obstáculo. Adicionalmente, um recurso chamado "clawback" (devolução) é frequentemente incluído no prospecto do fundo e visa proteger investidores de pagar mais taxas de incentivo do que o necessário. No caso de tal ocorrência, o gestor é obrigado a devolver as taxas excedentes.
Estruturas de Waterfall Americana vs Europeia
A mecânica de waterfall de investimento é detalhada na seção de distribuição do memorando de colocação privada (PPM). Existem dois tipos comuns de estruturas de waterfall - Americana, que favorece o parceiro geral, e Europeia, que é mais favorável ao investidor.
- Um cronograma de distribuição estilo Americano é aplicado negócio a negócio, e não no nível do fundo. O cronograma Americano espalha o risco total sobre todos os negócios e é mais benéfico para os parceiros gerais do fundo. Esta estrutura permite que gestores sejam pagos antes dos investidores receberem todo seu capital investido e retorno preferencial, embora o investidor ainda tenha direito a estes.
- Um cronograma de distribuição estilo Europeu é aplicado em nível agregado do fundo. Com este cronograma, todas as distribuições irão para os investidores e o gestor não participará de nenhum lucro até que o capital do investidor e o retorno preferencial tenham sido totalmente satisfeitos. Uma desvantagem é que a maioria dos lucros do gestor pode não ser realizada por vários anos após o investimento inicial.
-
Distribuições Mínimas Obrigatórias (RMD): Guia Completo
O que é uma distribuição mínima obrigatória?A distribuição mínima obrigatória (RMD, na sigla em inglês) é o valor específico que o IRS exige que você saque de certos planos de aposentadoria no ano seg
-
Saque Antecipado de IRA: Penalidades, Regras e Opções
Você passou tempo construindo um modesto ninho de ovos para a aposentadoria. Como muitas coisas na vida, no entanto, eventos inesperados ocorrem. Sem culpa sua, você precisa fazer um saque antecipado
Artigos em Destaque
- Saques por Dificuldade Financeira em ESOPs: Entenda suas Opções
- Entendendo as Distribuições Mínimas Obrigatórias (RMDs)
- Entender as Distribuições de Mais-Valias em Fundos de Investimento
- Fundos de Distribuição Direcionada: Estratégia de Renda na Aposentadoria
- Entender Ações de Distribuição: Vendas Graduais de Ações Explicadas
- Dividendos de ETFs: Guia para Iniciantes
- Entendendo Vesting de Pensão e Opções de Distribuição
- Entendendo Distribuições: Pagamentos de Investimentos e Contas
-
 Cascata de Distribuição (Distribution Waterfall) no Private Equity: Guia Completo
Uma cascata de distribuição (distribution waterfall) é termo popular em private equity que se refere à forma como os ganhos de capital de um fundo são alocados entre os participantes — tipicamente sóc...
-
 Rendimento de Distribuição (Distribution Yield): Métrica Chave para Investidores em REITs e ETFs
O rendimento de distribuição (distribution yield) mede os pagamentos anuais de renda feitos aos cotistas por um A-REIT ou ETF, como porcentagem ou parcela de seu preço unitário. É usado como medida de...