
Estruturas de Fundos de Private Equity: Um Guia Completo
Embora a história dos investimentos modernos em private equity remonte ao início do século passado, eles só ganharam real destaque na década de 1980. Foi nessa época que o setor de tecnologia nos Estados Unidos recebeu um impulso decisivo do capital de risco.
Muitas empresas nascentes e em dificuldades conseguiram captar recursos de fontes privadas em vez de recorrer ao mercado público. Alguns dos grandes nomes que conhecemos hoje — a Apple, por exemplo — conseguiram se estabelecer graças aos fundos recebidos de private equity.
Embora esses fundos prometam retornos elevados aos investidores, eles não costumam estar acessíveis ao investidor médio. As gestoras geralmente exigem um investimento mínimo de US$ 200.000 ou mais, o que direciona o private equity para investidores institucionais ou indivíduos com grande disponibilidade de capital.
Se esse é o seu caso e você atende ao requisito mínimo inicial, já superou a primeira barreira. Mas, antes de investir em um fundo de private equity, é fundamental compreender a estrutura típica desses veículos.
Principais Conclusões
- Fundos de private equity são fundos fechados, não listados em bolsas públicas.
- Suas taxas incluem taxa de gestão e taxa de performance.
- Os sócios do fundo são chamados de general partners (GPs), e os investidores são limited partners (LPs).
- O acordo de parceria limitada define o risco de cada parte e a duração do fundo.
- Os LPs respondem até o valor investido, enquanto os GPs têm responsabilidade ilimitada perante o mercado.
Noções Básicas de Fundos de Private Equity
Fundos de private equity são fundos fechados considerados uma classe de investimento alternativa. Por serem privados, seu capital não é negociado em bolsa pública. Esses fundos permitem que indivíduos de alto patrimônio e instituições invistam diretamente e adquiram participação acionária em empresas.
Os fundos podem adquirir participações em empresas privadas ou em companhias abertas com a intenção de fechá-las (retirá-las da bolsa). Após certo período, o fundo geralmente se desfaz de suas participações por meio de ofertas públicas iniciais (IPOs) ou vendas a outras firmas de private equity.
Ao contrário de fundos públicos, o capital de fundos de private equity não está disponível em bolsas de valores.
Embora os investimentos mínimos variem, a estrutura dos fundos de private equity historicamente segue um padrão semelhante, incluindo classes de sócios, taxas de gestão, horizontes de investimento e outros fatores-chave estabelecidos em um acordo de parceria limitada (LPA).
Em grande parte, fundos de private equity foram menos regulados que outros ativos. Isso ocorre porque investidores de alto patrimônio são considerados mais preparados para absorver perdas. Contudo, após a crise financeira, o governo passou a examinar o setor com muito mais rigor.
Taxas
Se você conhece a estrutura de taxas de um hedge fund, notará semelhanças com a do private equity: ambas cobram taxa de gestão e taxa de performance.
A taxa de gestão gira em torno de 2% do capital comprometido. Um fundo com US$ 1 bilhão sob gestão cobraria US$ 20 milhões anuais. Essa taxa cobre despesas operacionais e administrativas — salários, custos de transação, basicamente tudo o que é necessário para operar o fundo. Como em qualquer fundo, a taxa de gestão é cobrada mesmo se o fundo não gerar retorno positivo.
A taxa de performance, por outro lado, é uma porcentagem dos lucros gerados pelo fundo repassada ao general partner (GP). Essas taxas podem chegar a 20% e normalmente são condicionadas a um retorno positivo. A lógica é alinhar os interesses do gestor aos dos investidores: se o gestor obtém sucesso, justifica sua taxa de performance.
Sócios e Responsabilidades
Fundos de private equity podem realizar leveraged buyouts (LBOs), investir em dívida mezzanine, empréstimos de private placement, dívida distressed ou compor um fund of funds. Embora existam diversas oportunidades, a estrutura mais comum é a de parceria limitada.
Quem deseja entender a estrutura deve reconhecer duas classificações de participação. Primeiro, os sócios do fundo são os general partners (GPs). Eles têm o direito de gerir o fundo e escolher os investimentos do portfólio. Também são responsáveis por captar compromissos de capital dos investidores, chamados limited partners (LPs) — tipicamente fundos de pensão, doações universitárias, seguradoras e indivíduos de alto patrimônio.
Os LPs não influenciam decisões de investimento. No momento da captação, os investimentos exatos ainda são desconhecidos. Porém, LPs podem decidir não aportar capital adicional se ficarem insatisfeitos com o fundo ou o gestor.
Acordo de Parceria Limitada (LPA)
Quando o fundo capta recursos, investidores institucionais e individuais concordam com termos específicos no LPA. O que separa cada classe de sócios é o risco assumido. LPs respondem até o valor total investido. GPs, porém, têm responsabilidade total perante o mercado: se o fundo perder tudo e ficar com saldo negativo, os GPs respondem por dívidas e obrigações.
O LPA também define um ciclo de vida crucial: a Duração do Fundo. Fundos de PE tradicionalmente duram 10 anos, divididos em cinco etapas:
- Organização e constituição.
- Período de captação (tipicamente 2 anos).
- Período de 3 anos de originação e investimento.
- Período de gestão do portfólio.
- Até 7 anos para saída dos investimentos via IPOs, mercado secundário ou vendas estratégicas.
Fundos de private equity costumam sair de cada investimento em prazo finito, devido à estrutura de incentivos e ao desejo do GP de captar um novo fundo. Contudo, condições adversas de mercado — como janelas de IPO fechadas — podem alongar esse prazo.
Uma das saídas mais lucrativas de 2020 foi a venda da participação da Providence Equity na Zenimax Media (controladora da Bethesda Softworks) para a Microsoft por US$ 7,5 bilhões. O investimento inicial, em 2007, fora de apenas US$ 300 milhões.
Estrutura de Investimento e Distribuição
Os componentes mais importantes de qualquer LPA são o retorno do investimento e os custos de fazer negócio com o fundo. Além dos direitos de decisão, os GPs recebem taxa de gestão e carry (participação nos lucros).
O LPA costuma prever taxa de gestão anual de 2% do capital investido para cobrir salários, originação de negócios, serviços jurídicos, dados, pesquisa, marketing e custos fixos e variáveis. Exemplo: um fundo de US$ 500 milhões arrecada US$ 10 milhões ao ano. Em 10 anos, a gestora recebe US$ 100 milhões em taxas, restando US$ 400 milhões efetivamente investidos na década.
Empresas de private equity também recebem o carry, taxa de performance tradicionalmente de 20% dos lucros brutos excedentes. Investidores aceitam essas taxas pela capacidade do fundo de gerir e mitigar questões de governança corporativa que afetariam uma empresa aberta.
Outras Considerações
O LPA inclui restrições aos GPs quanto aos tipos de investimento permitidos: setor, porte da empresa, requisitos de diversificação, localização dos alvos. Além disso, GPs só podem alocar uma parcela específica do fundo em cada negócio; o restante deve ser financiado por bancos, que emprestam a diferentes múltiplos do fluxo de caixa, testando a rentabilidade dos deals.
A limitação de capital por negócio é importante para LPs: manter vários investimentos juntos melhora a estrutura de incentivos para os GPs. Investir em múltiplas empresas expõe os GPs a risco e pode reduzir o carry se um deal passado ou futuro tiver desempenho ruim.
Por outro lado, LPs não têm poder de veto sobre investimentos individuais. Isso é relevante porque LPs, em maior número que GPs, frequentemente se oporiam a certos investimentos por questões de governança, especialmente nas fases iniciais. Múltiplos vetos reduziriam os incentivos positivos criados pela combinação de investimentos no fundo.
Conclusão
Firmas de private equity oferecem oportunidades únicas a investidores de alto patrimônio e institucionais. Mas quem deseja investir deve primeiro entender a estrutura: prazo de compromisso (tipicamente 10 anos), taxas de gestão (2% ao ano) e performance (20%), e as responsabilidades — LPs respondem pelo seu investimento, GPs têm responsabilidade total.
-
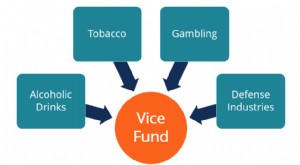
Vice Fund: Entenda os Investimentos em Indústrias Controversas
O Vice Fund, gerido pela USA Mutuals, é um fundo mútuo que investe em bebidas alcoólicas, tabaco, jogos de azar e indústrias de defesa. O termo vice refere-se a comportamentos imorais e perversos, ind
-
Fundos de Receita Especiais: Definição e Finalidade para Entidades Governamentais
Um fundo de receita especial (special revenue fund) é utilizado por entidades governamentais para acumular receitas de fontes específicas cujo uso é restrito a finalidades ou atividades determinadas.
Artigos em Destaque
- Hedge Funds vs. Private Equity: Diferenças-Chave Explicadas
- Fundos de Ações Internacionais: Guia para Iniciantes em Investimento Global
- Lançando um Fundo de Private Equity: Guia Passo a Passo
- SuperReturn International 2020: Principais Insights e Tendências de Private Equity
- Administração de Fundos no Luxemburgo: A Ascensão do Private Equity
- Private Equity vs. Public Equity: Entendendo as Principais Diferenças
- Entendendo Investimento em Private Equity: Guia Completo
- Private Equity vs. Venture Capital: Diferenças-Chave Explicadas
-
 Private Equity Crowdfunding: Guia Completo para Investidores
Private equity crowdfunding (equity crowdfunding) refere-se à prática de gerar financiamento através da venda de títulos como ações, dívidas e notas conversíveis. É uma forma nova e cada vez mais popu...
-
 Entendendo Fundos de Private Equity: Guia para Investidores
Fundos de private equity são pools de capital a serem investidos em empresas que representam uma oportunidade de alta taxa de retorno. Eles vêm com um horizonte de investimento fixo, tipicamente varia...