
Entendendo Distribuições: Pagamentos de Investimentos e Contas
O que é Distribuição?
A palavra "distribuição" tem vários significados no mundo financeiro, a maioria referente ao pagamento de ativos de um fundo, conta ou título individual a um investidor ou beneficiário.
Distribuições de contas de aposentadoria estão entre as mais comuns e são exigidas após o titular da conta atingir certa idade. Uma distribuição também se refere ao pagamento de uma empresa ou fundo mútuo de ações, dinheiro e outros pagamentos aos seus acionistas.
Distribuições vêm de vários produtos financeiros diferentes. No entanto, seja qual for a fonte, o pagamento de distribuição geralmente vai diretamente ao beneficiário, seja eletronicamente ou por cheque.
Principais Conclusões
- Uma distribuição geralmente refere-se ao desembolso de ativos de um fundo, conta ou título individual a um investidor.
- Distribuições de fundos mútuos consistem em ganhos de capital líquidos obtidos da venda lucrativa de ativos do portfólio, junto com renda de dividendos e juros ganhos por esses ativos.
- Com títulos, como ações ou obrigações, uma distribuição é um pagamento de juros, principal ou dividendo pelo emissor do título aos investidores.
- Contas de aposentadoria com vantagens fiscais têm distribuições mínimas obrigatórias — saques obrigatórios após o titular da conta atingir certa idade.
- Uma distribuição em parcela única é um desembolso em dinheiro pago de uma só vez, em oposição a ser pago em parcelas regulares.
Entendendo Distribuições
Em finanças, uma distribuição pode significar muitas coisas. No entanto, o termo é usado mais comumente para descrever as seguintes situações:
- Quando um fundo mútuo distribui ganhos de capital, dividendos ou renda de juros aos cotistas do fundo
- Quando uma empresa de capital aberto distribui juros ou retorna capital aos acionistas
- Quando um proprietário de conta de aposentadoria faz distribuições na forma de renda tributável
Independentemente da situação, distribuições podem geralmente ser consideradas como "dinheiro" que vai direto para seu bolso.
Distribuições de Fundos Mútuos
Com fundos mútuos, distribuições representam a alocação de ganhos de capital e renda de dividendos ou juros gerados pelo fundo para os investidores periodicamente durante um ano civil.
Um tipo comum é a distribuição de ganhos de capital líquidos que vêm de lucros na venda de posições de um fundo mútuo. Por exemplo, se uma ação é comprada por $75 e depois vendida por $150, os ganhos de capital são $75 menos as despesas operacionais do fundo. O valor exato da distribuição é contabilizado após a subtração destas despesas operacionais.
Uma vez que dividendos e distribuições são desembolsados, o preço da cota do fundo cai pelo total da distribuição por cota aos cotistas do fundo. O preço cai porque a distribuição é retirada dos ativos do fundo, o que diminui o valor patrimonial líquido (VPL).
Distribuições de Ações e Obrigações
Com títulos como ações ou obrigações, uma distribuição é um pagamento de juros, principal ou dividendo pelo emissor do título aos acionistas ou obrigacionistas.
Quando uma corporação obtém lucro, pode reinvestir os fundos no negócio, mas também pode pagar parte do lucro aos acionistas na forma de dividendo. Às vezes a empresa oferece plano de reinvestimento de dividendos, onde o valor pode ser aplicado à compra de ações adicionais da ação ou fundo.
Sem plano de reinvestimento, os fundos fluem para a conta do investidor como dinheiro.
Distribuições de Fundos de Investimento (Investment Trusts)
A renda gerada de um fundo de investimento é concedida aos investidores, tipicamente como distribuição mensal ou trimestral.
Por esta razão, distribuições funcionam similarmente a dividendos de ações. No entanto, distribuições tipicamente oferecem rendimentos mais altos que podem chegar a 10% ao ano.
As distribuições recebidas reduzem a renda tributável do fundo e, como resultado, pouco ou nenhum imposto de renda é pago.
Proprietários de fundos mútuos podem reinvestir suas distribuições no valor patrimonial líquido do fundo na data ex-dividendo (liquida em um dia). Proprietários de ETFs, por outro lado, têm que esperar alguns dias úteis para reinvestir suas distribuições (geralmente leva três dias para liquidar).
Distribuições de Contas de Aposentadoria
Distribuições de uma conta de aposentadoria individual (IRA) tradicional podem acontecer a qualquer momento após a criação da conta. Distribuições de contas de aposentadoria se dividem em duas categorias.
- Distribuições antes dos 59½ anos estão sujeitas a multa do IRS e imposto de renda ordinário. Muitos proprietários de IRA podem enfrentar estas taxas se usarem fundos do IRA para grandes compras ou emergência porque os fundos não foram tributados ao serem depositados na conta.
- Durante ou após o indivíduo atingir 59½ anos, distribuições ocorrem sem a multa. No entanto, contribuintes ainda pagarão imposto sobre os valores sacados em sua alíquota atual.
IRAs Roth também geralmente exigem que os fundos permaneçam na conta até 59½ anos antes da distribuição.
Após a conta existir por certo número de anos, titulares podem sacar fundos antecipadamente mas pagarão multas se sacarem valor maior que suas contribuições — se a distribuição incluir os ganhos da conta, em outras palavras.
Outras contas de aposentadoria também têm limitações de idade para saques sem multas.
Distribuições de planos qualificados, como contas 403(b) e planos 457, são dois exemplos de tais planos. Funcionários específicos de escolas públicas, membros de ordens religiosas e outros grupos isentos de impostos têm planos 403(b). Os planos 457 contêm contribuições de salário diferido e são usados principalmente por governos estaduais e locais.
Distribuições Obrigatórias de Planos de Aposentadoria
Exceto para o IRA Roth, todos os planos de aposentadoria mencionados anteriormente exigem que o titular comece a sacar fundos uma vez que atinja a idade de 72 anos. O valor exato desta distribuição mínima anual obrigatória (RMD) depende da idade do titular da conta e do valor dos fundos na conta, conforme diretrizes do IRS.
Todas as distribuições destas contas de aposentadoria são tributadas com base na alíquota do indivíduo no momento do saque. A avaliação do imposto reflete o fato de que contribuições para a conta foram feitas com dólares pré-imposto.
Note que apenas distribuições de IRAs Roth ou 401(k) Roth podem ser feitas sem imposto de renda devido sobre eles porque contribuições Roth são feitas com dólares pós-imposto — o investidor não recebeu dedução ou crédito fiscal no momento. Além disso, contas Roth não têm distribuições mínimas obrigatórias em qualquer idade.
Exemplo Real de Distribuições
O Fidelity 500 Index Fund (FXAIX), que busca duplicar o desempenho do S&P 500, desembolsa distribuições de dividendos trimestralmente (em abril, julho, outubro e dezembro).
Para 2020, investidores receberam $2,08 para cada cota do fundo que possuíam. A menos que o cliente especifique o contrário, a Fidelity reinveste automaticamente estas distribuições, aumentando o número de cotas do fundo possuídas.
Perguntas Frequentes sobre Distribuições
O que é uma distribuição de ganhos de capital?
Uma distribuição de ganhos de capital é um pagamento em dinheiro feito por um fundo mútuo ou fundo negociado em bolsa (ETF) aos cotistas do fundo. Se um fundo mútuo mantém um ativo de capital por mais de um ano e depois o vende, o fundo geralmente repassa o lucro a você como distribuição de ganhos de capital.
O que é uma escritura de distribuição?
Uma escritura de distribuição é um método de transferir legalmente propriedade quando o receptor legítimo não pode ser determinado do testamento do falecido.
O que é uma distribuição em parcela única?
Uma distribuição em parcela única é um desembolso em dinheiro pago de uma só vez, em oposição a ser pago em parcelas regulares. Distribuições em parcela única podem vir de planos de aposentadoria, comissões ganhas ou certos instrumentos de dívida.
O que é uma distribuição não tributável?
Uma distribuição não tributável é um pagamento aos seus acionistas classificado como "retorno de capital". Estas distribuições não são pagas dos lucros da empresa e não são tributadas até que o investidor venda ações na empresa.
Conclusão
No mundo das finanças, uma distribuição geralmente refere-se ao desembolso de ativos de um fundo, conta ou título individual a um investidor.
Ao entender os meandros de vários tipos de distribuições — seu propósito, como são usadas e como funcionam — você não ficará coçando a cabeça quando ouvir o termo usado durante sua vida de investidor.
-
Distribuições Mínimas Obrigatórias (RMD): Guia Completo
O que é uma distribuição mínima obrigatória?A distribuição mínima obrigatória (RMD, na sigla em inglês) é o valor específico que o IRS exige que você saque de certos planos de aposentadoria no ano seg
-
Saque Antecipado de IRA: Penalidades, Regras e Opções
Você passou tempo construindo um modesto ninho de ovos para a aposentadoria. Como muitas coisas na vida, no entanto, eventos inesperados ocorrem. Sem culpa sua, você precisa fazer um saque antecipado
Artigos em Destaque
- Saques por Dificuldade Financeira em ESOPs: Entenda suas Opções
- Entendendo as Distribuições Mínimas Obrigatórias (RMDs)
- Entender as Distribuições de Mais-Valias em Fundos de Investimento
- Entender Ações de Distribuição: Vendas Graduais de Ações Explicadas
- Dividendos de ETFs: Guia para Iniciantes
- Distribuições 72(t): Acesso Antecipado à Aposentadoria e Multas
- Distribuições de IRA: Guia Completo para Planejamento de Aposentadoria
- Waterfall de Distribuição Explicado: Alocação de Retornos de Investimento
-
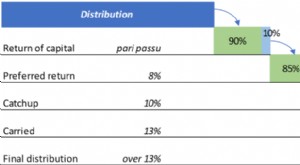 Cascata de Distribuição (Distribution Waterfall) no Private Equity: Guia Completo
Uma cascata de distribuição (distribution waterfall) é termo popular em private equity que se refere à forma como os ganhos de capital de um fundo são alocados entre os participantes — tipicamente sóc...
-
 Rendimento de Distribuição (Distribution Yield): Métrica Chave para Investidores em REITs e ETFs
O rendimento de distribuição (distribution yield) mede os pagamentos anuais de renda feitos aos cotistas por um A-REIT ou ETF, como porcentagem ou parcela de seu preço unitário. É usado como medida de...