
Grandes Bancos Reduzem Tarifas de Cheque Especial: O Que Você Precisa Saber

Isso é uma boa notícia para os consumidores.
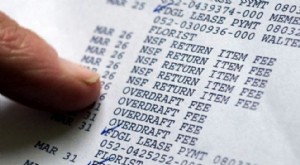
Não é raro que alguém esvazie a conta corrente e chegue ao caixa sem dinheiro suficiente para cobrir uma transação. Quando isso acontece, os bancos costumam permitir que a operação seja concluída — mas cobram por isso.
É a chamada tarifa de cheque especial, que atinge justamente quem tem menos recursos. Por muito tempo, os bancos justificaram a prática alegando que gastar além do saldo dá mais flexibilidade ao cliente. A lógica é parecida com a dos cartões de crédito, que cobram juros sobre saldos mantidos de um mês para o outro. Em troca dessa folga, o cliente paga.
Mais recentemente, porém, os grandes bancos estão repensando a prática. E dois nomes importantes estão cortando essas tarifas.
Consumidor ganha uma folga
O Bank of America anunciou que reduzirá a tarifa de cheque especial de $ 35 para $ 10 a partir de maio. Também eliminará a tarifa de proteção de cheque especial — cobrada quando o banco transfere dinheiro de uma conta vinculada para cobrir o saldo negativo.
O Wells Fargo está seguindo caminho semelhante. Vai eliminar a tarifa de proteção e conceder um prazo de carência de 24 horas para o cliente cobrir o saldo antes de qualquer cobrança.
Essas mudanças vêm depois do anúncio do Consumer Financial Protection Bureau (CFPB), que pretende apertar o cerco contra bancos que lucram muito com tarifas de cheque especial. O órgão também orienta os consumidores a ficarem atentos e evitarem essas cobranças ao máximo.
Como escapar das tarifas de cheque especial
Se você quer evitar esse tipo de cobrança, uma boa estratégia é encontrar um banco que não as pratique. O Ally Bank, por exemplo, eliminou essas tarifas em 2021.
Outra boa prática: não deixe a conta ficar negativa. Confira o saldo antes de fazer compras ou pagamentos para não ser pego de surpresa.
Por fim, procure manter algum dinheiro na reserva de emergência. Assim, se houver um aperto, você pode transferir recursos da poupança para a conta corrente e cobrir as contas. Se as duas contas estão no mesmo banco, a transferência costuma ser rápida.
Embora seja positivo ver dois grandes bancos reduzindo essas tarifas, nem todas as instituições estão seguindo o mesmo caminho — mesmo com a posição do CFPB. Por isso, é importante agir de forma preventiva.
E as tarifas de cheque especial não são as únicas cobranças. Você também pode pagar por manter saldo muito baixo, por exemplo. Vale investigar as práticas do seu banco — e considerar uma mudança se as cobranças forem excessivas.
-
Melhores Contas Correntes: Evite Taxas de Cheque Especial e Economize
Quando você está com pouco dinheiro e entra no cheque especial, parece um chute nos dentes porque você já está apertado e ainda tem que pagar uma multa extra. Claro, do ponto de vista do banco, faz s
-
Proteção Contra Sobras: Entenda Taxas e Alternativas
Taxas de sobra podem parecer um chute quando você já está no chão, mas evitá-las é bem fácil. Nem todos os bancos oferecem todas estas opções, então considere usar seu cartão de crédito. Ter proteção
Artigos em Destaque
- Taxas do 401(k): Como Afetam a Sua Poupança para a Reforma
- Entendendo os Principais Riscos Enfrentados pelos Bancos: Visão Geral Completa
- Entendendo as Taxas de Gestão: O Que São e Como Funcionam
- Como Eliminar Taxas de Overdraft: Guia Passo a Passo
- Bancos Americanos Abraçam as Cripto: Uma Nova Era de Colaboração
- Estratégias Arriscadas para Economizar Dinheiro: O Que Evitar
- Entendendo Taxas Bancárias: Por Que São Cobradas?
- Entendendo Taxas Bancárias: Como Elas Impactam suas Economias
-
 Entenda as Taxas de Cheque Especial: Como Funcionam e Como Evitá-las
Contas correntes facilitam gastos, pagamento de contas e até poupança, especialmente se você transfere dinheiro automaticamente para uma conta poupança. A última coisa que você precisa é ficar preso p...
-
 Entendendo e Contestando Taxas de Sobras (Overdraft): Guia Completo
Já foi cobrada uma taxa de sobra (overdraft) de US$ 30 por uma compra pequena, como um café de US$ 4? Isso é frustrante, especialmente se você já enfrenta dificuldades financeiras, e ser atingido por ...