
Proteção Contra Sobras: Entenda Taxas e Alternativas
Taxas de sobra podem parecer um chute quando você já está no chão, mas evitá-las é bem fácil. Nem todos os bancos oferecem todas estas opções, então considere usar seu cartão de crédito.
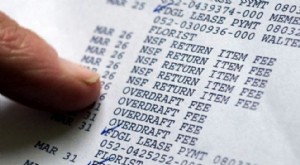
Ter proteção contra sobra na sua conta corrente é uma conveniência, mas não é barata. A taxa média de sobra entre bancos de varejo é $34, segundo o Consumer Financial Protection Bureau (CFPB).
Embora a perspectiva de pagar uma taxa punitiva por sobra seja assustadora, há muitas formas de evitá-la, inclusive usando seu cartão de crédito.
Neste guia, você aprenderá mais sobre como a proteção contra sobra funciona, por que é essencial evitá-la e quais opções você tem para fazer isso.
Como a proteção contra sobra funciona
Ter um cheque devolvido ou seu cartão de débito recusado não é apenas constrangedor. Também pode ter outras consequências adversas. Por exemplo, um credor pode cobrar taxa de atraso, e uma seguradora pode ameaçar cancelar sua apólice.
A proteção contra sobra permite que você fique no vermelho na conta corrente, evitando essas situações. Você precisa optar por este serviço, seja ao abrir a conta ou depois.
E embora muitos possam achar que nunca precisarão de proteção contra sobra, os números contam outra história. O CFPB estima que consumidores pagam $17 bilhões anualmente em taxas de sobra e fundos insuficientes.
Por que você deve evitar taxas de sobra
Em 2014, o CFPB descobriu que a maioria das taxas de sobra em cartão de débito ocorre em transações de $24 ou menos. Além disso, consumidores quitavam a maioria das sobras em três dias.
Para ter uma ideia de quão absurdo isso é, se você pegasse um empréstimo de $24 e pagasse em três dias, uma taxa de $34 representaria um APR de 17.000%.
Se você está constantemente no vermelho por problemas financeiros, pagar a taxa repetidamente dificulta se reerguer.
Felizmente, alguns bancos suavizaram suas políticas de sobra, optando por não cobrar taxa em compras menores.
Mas se você vive no vermelho ou não quer lidar com uma potencial taxa de sobra, existem outras soluções.
4 formas de eliminar taxas de sobra
Existem quatro formas principais que os bancos disponibilizam para evitar taxas de sobra. Nem todos os bancos oferecem estas alternativas, então você pode precisar trocar de banco para ter a flexibilidade desejada.
1. Solicite uma linha de crédito para sobra
Em vez de cobrar taxa toda vez que você fica no vermelho, alguns bancos oferecem uma linha de crédito rotativa. Você pagará uma taxa de juros sobre o saldo negativo, mas se quitar em poucos dias, pagará apenas centavos.
O único inconveniente é que você precisa de crédito decente para ser aprovado. Além disso, o banco fará uma consulta de crédito rigorosa para determinar se você qualifica, o que pode afetar seu score.
2. Opte por transferência automática da poupança
Alguns bancos permitem usar sua conta poupança para cobrir um déficit causado por sobra. Você precisa configurar pelo banco, mas muitos não cobram taxa para isso. Se você não trouxer a conta para o azul até o fim do dia, o banco inicia a transferência.
Apenas lembre-se que leis federais exigem que bancos limitem você a seis saques de qualquer conta poupança por mês. Então, se uma transferência de sobra da poupança ultrapassar esse limite, você pode ficar responsável por essa taxa.
3. Consiga um banco sem taxas de sobra
Grandes bancos provavelmente não vão abrir mão de taxas de sobra tão cedo, mas alguns bancos apenas online estão começando a eliminar a cobrança.
O Chime, por exemplo, não cobra nenhuma taxa de sobra nem outras taxas típicas de bancos tradicionais.
Divulgação Chime - *Chime é uma empresa de tecnologia financeira, não um banco. Serviços bancários e cartão de débito fornecidos pelo The Bancorp Bank ou Stride Bank, N.A.; Membros FDIC.(1)Save When I Get Paid transfere automaticamente 10% de seus depósitos diretos de $500 ou mais da Conta Corrente para sua conta poupança.
^Round Ups arredonda automaticamente compras no débito para o dólar mais próximo e transfere a diferença da Conta Corrente Chime para sua poupança.
4. Conecte seu cartão de crédito
Alguns grandes bancos que oferecem contas de depósito e cartões de crédito permitem conectar seu cartão de crédito à conta corrente para proteção contra sobra.
Se você já tem esses tipos de contas no mesmo banco, não precisa solicitar linha de crédito para sobra nem se preocupar com limites de saque da poupança. Aqui estão alguns bancos que oferecem este recurso:
- Bank of America
- U.S. Bank
Apenas lembre-se: sua conta corrente e cartão de crédito precisam ser do mesmo banco. Além disso, a taxa de juros do seu cartão pode ser alta, então quite o saldo antes da data de vencimento para evitar juros.
Cartões de crédito que podem fornecer proteção contra sobra
Se você está pensando em usar um cartão de crédito para proteção contra sobra sem taxa ou juros (desde que pague antes do vencimento), aqui está uma ótima opção a considerar.
Citi Premier® Card
O Citi Premier® Card permite que tomadores ganhem impressionantes 3x pontos por dólar gasto em viagens aéreas, hotéis, supermercados, restaurantes e postos de gasolina. Titulares também ganham 1x ponto por dólar em todas as outras compras.
Ao abrir o cartão, você é elegível para uma oferta de boas-vindas de 80.000 pontos bônus ao gastar $4.000 nos primeiros três meses (vale $800 em cartões-presente em thankyou.com). Outros benefícios incluem:
- Sem taxas de transação estrangeira.
- Benefício anual de economia em hotéis de $100.
- Opções flexíveis de resgate.
- Capacidade de transferir pontos para programas de fidelidade de companhias aéreas participantes.
O Citi Premier® Card tem anuidade de $95, mas esse preço vale a pena para consumidores que viajam frequentemente e querem maximizar recompensas.
Ver detalhes do cartão/solicitar.
Resumo
Taxas de sobra podem parecer um chute quando você já está no chão, mas evitá-las é bem fácil. Como nem todos os bancos oferecem todas estas opções, você pode ficar limitado ao que seu banco fornece.
Se for o caso, considere trocar seu banco pela instituição onde você tem cartão de crédito ou mudar para um banco que ofereça uma das outras soluções que fornecemos. Eliminar taxas de sobra de vez não só fará bem ao seu bolso, mas também trará mais tranquilidade.
Leia mais
- Noções Básicas de Cartão de Crédito — Um Guia Para Adolescentes
- Contas Conjuntas de Cartão de Crédito São Uma Boa Ideia?
-

Entendendo e Contestando Taxas de Sobras (Overdraft): Guia Completo
Já foi cobrada uma taxa de sobra (overdraft) de US$ 30 por uma compra pequena, como um café de US$ 4? Isso é frustrante, especialmente se você já enfrenta dificuldades financeiras, e ser atingido por
-
Melhores Contas Correntes: Evite Taxas de Cheque Especial e Economize
Quando você está com pouco dinheiro e entra no cheque especial, parece um chute nos dentes porque você já está apertado e ainda tem que pagar uma multa extra. Claro, do ponto de vista do banco, faz s
Artigos em Destaque
- Evite Taxas de Sobredébito: Estratégias e Contas Correntes Sem Taxas
- FMPs — Fundos de Dívida com Vencimento Fixo: Benefícios e Eficiência Fiscal
- Compreender a Taxa de Queima (Burn Rate): Guia para Empresas
- Como Eliminar Taxas de Overdraft: Guia Passo a Passo
- CDs e IRA CDs: Guia Completo para Poupança Segura na Aposentadoria
- Banca Online: Benefícios, Desvantagens e Se É Ideal para Si
- Decodificando Taxas Bancárias: Como Evitar Cobranças Ocultas e Economizar
- Entendendo Taxas Bancárias: Por Que São Cobradas?
-
 Bancos Online: Vantagens e Desvantagens – Um Guia Completo
Há muitas boas razões para optar pelo banco online – mas também existem algumas desvantagens. Hoje, quando você abre uma conta bancária, não precisa ficar com um banco localizado na sua área – ou mes...
-
 Entenda as Taxas de Cheque Especial: Como Funcionam e Como Evitá-las
Contas correntes facilitam gastos, pagamento de contas e até poupança, especialmente se você transfere dinheiro automaticamente para uma conta poupança. A última coisa que você precisa é ficar preso p...