
Planejamento da Aposentadoria: Guia por Décadas para Alcançar seus Objetivos
Começar a planejar cedo em torno de seus objetivos de aposentadoria é um ingrediente crucial para o sucesso.
Criar um plano cedo parece simples, mas a tomada de decisão pode ser complicada quando se trata de sua vida financeira. Planejamento de aposentadoria — e, de fato, planejamento financeiro em geral — significa percorrer os diversos ciclos da vida que ocorrem em diferentes décadas e estabelecer um plano em torno de cada um desses marcos importantes.

A maioria dos investidores tende a procrastinar, e esses itens de planejamento acabam surgindo de surpresa. Muitas pessoas também subestimam os custos "reais" futuros da aposentadoria.
Como a aposentadoria é uma meta financeira importante para a maioria, é fundamental dar um passo atrás e pensar nos pequenos passos que você está dando na sua idade para alinhar melhor seus objetivos de longo prazo. Nesse espírito, aqui estão algumas coisas que você deve ter configuradas ou implementadas com base na sua idade:
Seus 20 anos: Comece a Contribuir para seu 401(k)
Quanto antes você começar a contribuir para seu 401(k), mais se beneficiará do poder dos juros compostos com diferimento ou isenção de impostos. Muitas empresas oferecem contrapartida (match) e, se você não contribui, está deixando dinheiro "grátis" na mesa.
Seus 30 anos: Quite Dívidas Não-Imobiliárias
Esta é a hora de começar a pagar dívidas de cartão de crédito e empréstimos estudantis, para que você entre nos 40 anos em melhor posição para construir seu patrimônio. Certifique-se de ter uma reserva de emergência suficiente (geralmente seis meses de despesas). Considere seguros se constituiu família, bem como a elaboração de testamentos e documentos de planejamento sucessório.
Seus 40 anos: Reforce sua Poupança
Esta é a década para turbinar sua poupança e definir de fato seus objetivos de longo prazo. Equilibre aposentadoria, faculdade dos filhos e metas pessoais ou familiares. Você está no caminho para custear a faculdade? Revisou suas coberturas de seguro? Suas contribuições ao 401(k) estão no limite máximo?
Seus 50 anos: Faça Contribuições Maiores para Contas de Aposentadoria
Agora você é elegível para fazer contribuições de recuperação (catch-up) para contas de aposentadoria. Aproveite essas disposições. Se tem filhos, comece a definir prioridades e expectativas sobre como planeja ajudá-los após a faculdade e na vida adulta. Reavalie o quão perto e quando deseja se aposentar. Testamentos e documentos de planejamento sucessório estão atualizados?
Seus 60 anos: Defina o que a Aposentadoria Significa para Você
Você deve ter uma ideia mais clara de como será sua aposentadoria e o que realmente significa estar "aposentado". Deseja continuar trabalhando enquanto puder? Prefere desacelerar? Quais são seus benefícios da Previdência Social e qual a idade ideal para começar a recebê-los? Aos 65 anos, certifique-se de entender o Medicare, mesmo que não pretenda usá-lo. Otimize suas contas de investimento para torná-las o mais eficientes possível do ponto de vista fiscal.
70 anos e Além: Revise Legado e Planejamento Sucessório
Netos podem ser uma grande motivação para começar a pensar em legado e planejamento familiar. Existem metas filantrópicas ou organizações que você apoia? As Distribuições Mínimas Obrigatórias (RMDs) serão um fator, esteja você trabalhando ou não.
Trabalhando com um Consultor Financeiro em Metas de Aposentadoria
Embora estas sejam diretrizes gerais úteis para uma aposentadoria confortável, a vida não é tão simples. Imprevistos, despesas médicas, decisão de voltar a estudar — há inúmeras coisas que podem complicar sua vida financeira e seu planejamento. A boa notícia é que existe ajuda. A Personal Capital oferece consultas introdutórias gratuitas e sem compromisso, nas quais usamos as informações que você fornece para mostrar um resumo geral de seus objetivos, horizonte de tempo, tolerância a risco, balanço patrimonial e fluxo de caixa anual. Também ajudamos a entender melhor sua alocação de investimentos atual e apresentamos nossa recomendada alocação de portfólio baseada em seus objetivos e situação financeira específicos. Isso inclui um valor projetado para a aposentadoria — nossos consultores de patrimônio estão aqui para ajudar a traçar o rumo para uma aposentadoria bem-sucedida.
O que você pode esperar de uma Consulta Introdutória da Personal Capital:
Nossa Opinião
Lembre-se de que estas são dicas de alto nível projetadas para fazer você pensar sobre seus objetivos de aposentadoria. Independentemente de onde você esteja em sua jornada, um ótimo primeiro passo para a prontidão da aposentadoria é simplesmente saber onde você está. Isso dará base para formar um plano financeiro abrangente voltado para garantir a aposentadoria que você deseja. Trabalhar com um consultor financeiro ou usar ferramentas gratuitas de planejamento financeiro online é um bom ponto de partida.
Para mais dicas sobre como poupar para a aposentadoria, leia nosso artigo "Como Poupar para & Gastar na Aposentadoria".
-
A Regra dos 4%: Guia Abrangente para Levantamentos na Reforma
Dentro do vasto tópico da reforma, o conceito da Regra dos 4% atinge diretamente o cerne das preocupações da maioria das pessoas: quanto dinheiro é dinheiro suficiente para ter nas suas poupanças quan
-

Top 10 Melhores Estados para se Aposentar em 2024: Custo de Vida e Qualidade de Vida
Você vai realmente fazer isso. Trabalhou seu último dia, comeu o bolo e decidiu se mudar para o melhor lugar de aposentadoria da América. Próxima pergunta: Onde é isso? Analisamos custos, clima, saúde
Artigos em Destaque
- Aposentadoria no Mundo Pós-Pandemia: O que os Americanos Estão Fazendo Agora
- Navegando na Aposentadoria: Entendendo as 6 Etapas da Transição
- Melhores Calculadoras de Aposentadoria: Planeje Seu Futuro
- Roth IRA para Filhos: Garanta o Futuro com Poupança Livre de Impostos
- Aposentadoria Militar: Benefícios, Elegibilidade e Cálculo do Soldo
- Entendendo Planos Suplementares de Aposentadoria para Executivos (SERP)
- Benefícios da aposentadoria ferroviária: guia completo
- Entendendo a Regra dos 4%: Prós, Contras e Alternativas
-
 Reforma Redefinida: Mentalidades em Evolução para Segurança Financeira
A paisagem da reforma está em constante mudança. A trabalhar com pré-reformados e reformados baby boomers há quase vinte anos, reconheci uma mudança nas filosofias de reforma. Os reformados com quem t...
-
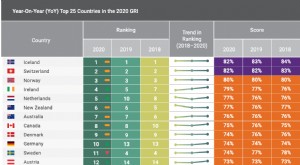 Ranking de Aposentadoria dos EUA: Uma Visão Global de 2020
Os EUA foram classificados como o 16º melhor país para se aposentar em 2020, bem no meio do pelotão quando se trata das condições para aposentados ao redor do mundo.Em 2020, o mundo foi confrontado pe...