
O Cenário em Evolução da Aposentadoria Americana: 5 Tendências Principais
Alguém uma vez disse: "A aposentadoria pode ser uma grande alegria se você descobrir como gastar tempo sem gastar dinheiro." E devido ao custo de vida sempre crescente, esta citação é mais verdadeira do que nunca. Todo o conceito de aposentadoria não é o que costumava ser, e o planejamento da aposentadoria também não.
Assim como você pode esperar precisar de uma meta maior para seu ninho de ovos para uma aposentadoria confortável, você pode esperar muitas outras maneiras pelas quais sua vida de aposentadoria será diferente da das gerações anteriores. Vamos revisar algumas das maneiras pelas quais o escopo da aposentadoria está mudando nos EUA, incluindo mudanças financeiras e sociais.
1. Menos Americanos Esperam o Seguro Social como Fonte Principal de Renda
Cada vez mais trabalhadores americanos esperam que o Seguro Social desempenhe um papel menor em sua renda durante a aposentadoria. Em 2016, apenas 35% dos trabalhadores dos EUA esperam que o Seguro Social seja uma fonte principal de renda na aposentadoria. Existem duas razões por trás disso. Primeiro, 32% dos trabalhadores não confiam na capacidade da Administração do Seguro Social (SSA) de continuar fornecendo benefícios de pelo menos valor igual aos benefícios fornecidos aos aposentados atuais. Segundo, dada essa menor confiança na SSA, 46% dos trabalhadores esperam que planos de poupança de aposentadoria patrocinados pelo empregador sejam uma fonte principal de renda em 2016, acima dos 43% em 2010.
2. Mais Americanos Estão Adiando a Idade de Aposentadoria
Dado que quase sete em cada 10 americanos têm menos de 1.000 dólares economizados para a aposentadoria, não deveria ser surpreendente que 77% deles estejam adiando a aposentadoria. Por 26 anos, a Pesquisa de Confiança na Aposentadoria do Employee Benefit Research Institute (EBRI) tem acompanhado a confiança do trabalhador americano em sua capacidade de pagar uma aposentadoria confortável. Esta pesquisa mostra claramente uma tendência crescente de idade de aposentadoria a longo prazo.
A boa notícia é que, ao atingir sua idade de aposentadoria completa, variando de 65 a 67 dependendo do seu ano de nascimento, você recebe 100% dos benefícios a que tem direito. Para cada ano adicional após sua idade de aposentadoria completa que você espera para se aposentar, pode obter até um aumento de 8% nos benefícios através de créditos de aposentadoria atrasada da SSA. (Veja também: 6 Maneiras Inteligentes de Aumentar Seu Pagamento do Seguro Social Antes da Aposentadoria)
3. Mais Americanos Esperam Nunca se Aposentar
Nunca se aposentar pode parecer uma noção estranha, mas considere que continuar trabalhando meio período ou em tempo integral após os 70 anos e meio pode permitir que você atrase suas distribuições mínimas obrigatórias de certos planos de aposentadoria, incluindo 401Ks tradicionais, Roth 401Ks e IRAs. Ao transferir sua antiga conta de aposentadoria para um novo plano elegível patrocinado pelo empregador, você pode continuar a contribuir para seu novo plano de aposentadoria e adiar impostos de renda aplicáveis. Nem todo mundo pode fazer isso, como aqueles que são proprietários de 5% ou mais do negócio que patrocina a conta de aposentadoria.
Antes de tentar esta estratégia, consulte os administradores do seu plano de aposentadoria anterior e novo e seu consultor financeiro para evitar penalidades potenciais e ter uma visão completa do processo.
4. 2 Milhões é o Novo 1 Milhão
Cada vez mais consultores financeiros estão argumentando para atualizar a velha regra prática de 1 milhão de dólares para a aposentadoria para 2 milhões. Considere o seguinte:
- Em 2016, o saldo médio de empréstimo estudantil era de 37.172 dólares, acima dos 33.000 dólares dois anos antes.
- Nos últimos quatro anos, os aluguéis estão subindo rapidamente, com um aumento de 3,8% apenas em 2016.
- Segundo a NerdWallet, em 2015, a família americana média com dívida tinha um saldo de cartão de crédito de 15.675 dólares, um saldo de empréstimo de carro de 27.865 dólares e um saldo de hipoteca de 172.341 dólares.
Em 2012, 30% dos adultos com 65 anos ou mais tinham dívidas pendentes, acima dos 44% em 1998. Dado que mais americanos dependem de dívidas para sobreviver, muitos têm que lidar com o fato de que algumas dívidas não simplesmente desaparecem mesmo depois que eles se vão. Combine isso com custos de vida sempre crescentes e você entenderá por que alguns de nós precisam planejar uma meta de economia de aposentadoria mais alta. (Veja também: O Que Acontece com Sua Dívida Depois que Você Morre?)
5. Americanos Estão Vivendo Mais
Outra razão pela qual mais americanos estão decidindo adiar sua idade de aposentadoria e olhando para ninho de ovos maiores é que estão vivendo mais. Em 1980, as expectativas de vida para homens e mulheres americanos eram 70,0 e 77,4, respectivamente. Segundo os dados mais recentes da SSA, um homem e uma mulher atingindo 65 anos hoje podem esperar viver, em média, até 84,3 e 86,6 anos, respectivamente. No entanto, cerca de 25% desses americanos de 65 anos viverão além dos 90 anos e 10% deles viverão além dos 95 anos.
Saber que você provavelmente viverá mais deve ser um grande motivador para configurar seu plano de aposentadoria e ter sua estratégia de aposentadoria em vigor. Mesmo se você estiver a 15, 10 ou até cinco anos da aposentadoria, ainda pode dar vários passos para impulsionar seu ninho de ovos. (Veja também: 7 Passos de Planejamento de Aposentadoria Que Iniciantes Tardios Devem Fazer)
Hoje é o melhor dia para colocar seu plano de economia de aposentadoria de volta nos trilhos.
-

Garanta Seu Futuro: 10 Estratégias Comprovadas para Construir uma Poupança de Aposentadoria
Mais da metade de todos os americanos não calculou quanto precisam poupar para a aposentadoria. Veja mais imagens sobre aposentadoria. Localizada nos arredores de Mobile, Alabama, a pequena cidade de
-

Garanta Seu Futuro: 9 Estratégias de Investimento Imobiliário para Aposentadoria
Investir em imóveis é uma das formas mais antigas de investimento e muitas pessoas o consideram um investimento seguro em comparação a outros mais voláteis, como ações. Isso ocorre porque o investimen
Artigos em Destaque
- Soluções para dívidas na aposentadoria: 3 estratégias para idosos
- Empréstimos na Aposentadoria: 10 Opções para Necessidades Financeiras
- 3 Melhores Estratégias para Poupar para a Aposentadoria (IRA, 401k, Roth IRA)
- Estratégias Inteligentes para Reduzir Despesas na Aposentadoria
- Economia sem sacrifício: 7 formas de gastar menos
- Maximize a Sua Aposentadoria: 14 Estratégias Comprovadas para Fazer suas Economias Rendarem Mais
- Empreendimentos na Aposentadoria: 7 Estratégias Modernas de Financiamento para Empreendedores Seniores
- Aposentadoria sem Estresse: 15 Estratégias para uma Vida Pós-Carreira Relaxada
-
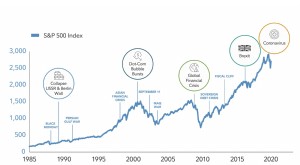 Investimento para Aposentadoria: 8 Estratégias para Crescimento Confiante
Principais Conclusões Se você vendeu seus investimentos devido às oscilações do mercado, reinvestir pode ajudar a colocar seu plano de volta nos trilhos. Manter a disciplina com sua poupança e invest...
-
 3 Formas Divertidas e Eficazes de Economizar Dinheiro Hoje
Quem disse que cortar gastos é um sacrifício? Imagem: Getty Images.Economizar dinheiro muitas vezes parece envolver apenas privação. Afinal, se você vai guardar dinheiro, não pode gastá-lo em coisas q...