
Entendendo Impostos sobre Pensões: Guia de Planejamento para Aposentadoria
Quando chega a hora de começar a receber sua pensão na aposentadoria, você enfrentará muitas perguntas. Uma das questões que enfrentará são os impostos sobre saques da pensão. Como você lida com esses impostos pode determinar quanto dinheiro terá disponível para a aposentadoria. Aqui estão algumas coisas que você deve esperar ao lidar com impostos sobre pensões.
Tipos de Distribuição
Cada pensão é um pouco diferente dependendo da empresa. Você geralmente terá várias opções sobre quando pode se aposentar. Se ficar por 30 anos, o valor da pensão será menor do que se ficar por 40 anos. Portanto, você pode planejar antecipadamente quando deseja se aposentar.
Uma vez cumprida sua obrigação, você pode se aposentar e receber sua pensão. Geralmente, pode escolher entre algumas opções de distribuição. Uma é receber o dinheiro em parcela única (lump sum) — um cheque pelo valor total do fundo de pensão.
Outro método permite colocar seu dinheiro em uma anuidade vitalícia. Com este método, você recebe um pagamento mensal da anuidade enquanto viver. Isso resulta em um pagamento mensal estável.
O último método comum é uma combinação dos dois primeiros. Você recebe uma parcela única e um pagamento de anuidade. Quanto maior a parcela única, menor será o pagamento da anuidade. Portanto, você deve avaliar quanto deseja de parcela única e quanto de pagamento mensal.
Impostos sobre Distribuição
Uma vez decidido como sacar o dinheiro, você enfrentará questões de tributação. Se sacar uma parcela única, enfrentará o pagamento de impostos sobre todo o valor de uma vez. Pagar impostos sobre uma quantia tão grande provavelmente o colocará na faixa de imposto mais alta. Portanto, pagará mais do seu total de aposentadoria em impostos do que se usasse outro método.
Se receber as distribuições através de pagamentos mensais de anuidade, pagará impostos sobre o dinheiro conforme o recebe. Isso será semelhante ao que você está acostumado agora com seu emprego. Provavelmente pagará impostos em uma faixa mais baixa e economizará mais do seu fundo total de aposentadoria.
Se escolher a opção combinada com parcela única e anuidade, pode ter que lidar com um pouco de ambos. Dependendo do tamanho da sua parcela única, pode pular para uma faixa de imposto mais alta até o final do ano. Portanto, se planejar cuidadosamente, pode escolher uma parcela única que o mantenha na faixa de imposto mais baixa.
-
Impostos FICA Explicados: Previdência Social e Medicare – Credit Karma Tax
Este artigo foi verificado por nossos editores e Troy Grimes, especialista em produto fiscal com Credit Karma Tax®. A Lei Federal de Contribuições de Seguro (FICA) exige que empregadores retenham cer
-

Renda de Pensão e Impostos: O Que Você Precisa Saber
Se você recebe pensão de um emprego anterior, será tributado? Todos esperam a aposentadoria. Hora de relaxar e, esperançosamente, colher os frutos de uma vida de trabalho duro. Talvez você tenha uma
Artigos em Destaque
- Entendendo Audiências de Indenização por Acidente de Trabalho: Guia Passo a Passo
- Entendendo Pensões: Como Funcionam e Cálculo de Benefícios
- Entendendo ETFs de Mercados Emergentes: Oportunidades e Desempenho
- Pensões em Capital Único: 4 Vantagens para o Planeamento da Reforma
- Entendendo o Formulário 1099-R: Impostos sobre Renda de Pensão e Aposentadoria
- Maximize sua Poupança para Aposentadoria: Entendendo Benefícios Fiscais de Planos de Pensão
- Perspectivas para o 2º Trimestre: Navegando a Volatilidade e as Oportunidades
- Transferência de RRSP e pensão: guia completo para canadenses
-
 NOPLAT Explicado: Entendendo o Lucro Operacional Ajustado
NOPLAT significa Net Operating Profit Less Adjusted Taxes (Lucro Operacional Líquido Menos Impostos Ajustados). Representa o lucro operacional de uma empresa após ajustar para normalizar o impacto da ...
-
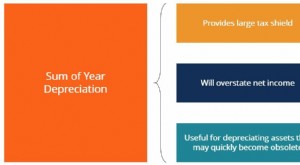 Depreciação Soma dos Anos (SYD): Definição e Cálculo
A Depreciação Soma dos Anos (SYD) é um método de depreciação acelerada. Similar ao método de saldo duplo decrescente, a depreciação soma dos anos visa depreciar os ativos de uma empresa em uma taxa ac...