
Entenda os Limites de Contribuição IRA e Evite Contribuições em Excesso
Seu limite de contribuição IRA é definido anualmente pelo Internal Revenue Service (IRS). O limite existe para impedir que indivíduos altamente remunerados se beneficiem injustamente dos ganhos fiscais disponíveis através de uma IRA. O limite se aplica a todos os indivíduos, independentemente da remuneração. Existe um teto sobre quanto você pode depositar durante um determinado ano e quanto sua IRA pode crescer ao longo do tempo.
Contribuição em Excesso Anual
Em 2009, o IRS limitou contribuições anuais de IRA a $5.000 ou $6.000 para indivíduos com mais de 50 anos. Isso é independente do salário; não importa quanto você ganhe, este é o máximo que você pode contribuir para uma IRA Roth ou Tradicional. Se sua renda tributável anual for menor que este máximo, você só pode contribuir até sua renda anual. Este limite não aumenta quando você declara em conjunto. O máximo ainda é $5.000 ou $6.000. Se o salário anual ganho por ambos os indivíduos for menor que esta soma, então o máximo é esse salário menos quaisquer contribuições para a IRA do cônjuge. Se você passou da idade de Distribuição Mínima Obrigatória (RMD) de 70 anos e meio, não pode fazer contribuições para uma IRA Tradicional.
Rollover Inelegível
Rollovers não contam como parte do seu máximo de contribuição anual. Então, se você tem duas contas IRA, pode fazer rollover de uma conta antiga para uma nova. Desde que a transação ocorra dentro de 60 dias, você não será penalizado. A única exceção é um rollover inelegível. Isso ocorre quando você deixa de fazer seu RMD após 70 anos e meio. Você não pode fazer rollover da contribuição que deixou de sacar. Em vez disso, deve fazer o RMD ou enfrentar uma penalidade de 50% do valor do RMD. Se tentar fazer rollover dos fundos, enfrentará adicionalmente uma penalidade fiscal pelo rollover inelegível.
Sacando uma Contribuição em Excesso
Se você tiver uma contribuição em excesso em um determinado ano, será aplicada uma penalidade fiscal sobre os valores depositados em excesso. Felizmente, o IRS lhe dá a chance de corrigir o problema. Desde que você retire a contribuição antes de 15 de abril, quando declara seus impostos, não será aplicado o imposto. Não importa o que você faça com os fundos após sacá-los. Eles não receberam status fiscal especial ainda, então isso não será considerado um saque antecipado. Simplesmente remova os fundos e aloque-os em uma forma diferente de poupança para evitar penalidade.
Solicitando Abatimento de Penalidade
Se você foi penalizado em suas contribuições de IRA, tem o direito de pedir que essa penalidade seja reduzida ou eliminada. É raro o IRS eliminar uma penalidade a menos que tenha resultado de informação imprópria do próprio IRS. Neste caso, você deve provar que o IRS lhe deu má orientação que resultou na penalidade. Arquive um Formulário 843 junto com cópias escritas da informação fornecida pelo IRS que causou o erro para solicitar o abatimento.
-
IRA Conjugal: Garanta as Suas Poupanças de Reforma Futuras
Uma IRA conjugal permite a um cônjuge sem rendimento auferido abrir uma conta de reforma individual (IRA) e participar nos benefícios fiscais da conta de reforma. Isso pode ser especialmente benéfico
-

IRA Explicado: Seu Guia para Contas de Aposentadoria Individual e Benefícios Fiscais
Se você já leu algo sobre finanças pessoais, provavelmente já ouviu falar de um IRA ou Conta de Aposentadoria Individual. Mas é fácil se assustar com o que pode parecer jargão técnico — o que é um IRA
Artigos em Destaque
- IRA Tutelar: Um Guia para Poupança de Reforma para Crianças
- SEP IRA: Guia Abrangente para Trabalhadores Independentes
- Custodiantes de IRA: Protegendo sua Poupança de Aposentadoria
- IRA Explicado: Seu Guia para Contas Individuais de Aposentadoria
- Limites de Contribuição do Roth IRA: Mínimo e Máximo para 2024
- Entenda a Reclassificação de IRA: Guia Completo
- Reclassificação de IRA Roth: Entenda o Processo e Implicações
- Limites de Contribuição do SIMPLE IRA: Regras e Limites para 2024
-
 IRA FBO: Compreender Contas de Reforma "For Benefit Of"
Um IRA é uma conta de poupança de reforma com estatuto especial de proteção fiscal que permite a um investidor comprar uma grande variedade de investimentos como ações ou imobiliário. Ao olhar para o ...
-
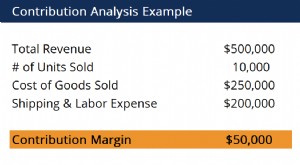 Análise de Contribuição: Entendendo Rentabilidade e Gestão de Custos
A análise de contribuição é usada na estimativa de como custos diretos e variáveis de um produto afetam o lucro líquido de uma empresa. Aborda a questão de identificar custos simples ou indiretos rela...