
Regras Financeiras Simples: 8 Diretrizes para Melhor Gestão do Dinheiro
Planejamento financeiro ainda requer alguma matemática
Às vezes, o melhor conselho é o mais simples. Afinal, se não fosse curto e doce, "pare, caia e role" provavelmente não faria muito por alguém em chamas. Da mesma forma, regras práticas financeiras são úteis para muitos americanos que não podem ou não querem dedicar tempo para planejamento financeiro completo e aprofundado.
"Regras práticas são geralmente úteis para a maioria das famílias, porque descobrimos através de nossa pesquisa que simplicidade é bom, (e) que complexidade é realmente o inimigo da boa tomada de decisão financeira doméstica," diz Michael Finke, professor associado de planejamento financeiro pessoal na Texas Tech University em Lubbock, Texas.
Mas embora sejam úteis como diretrizes aproximadas para decisões financeiras diárias sobre poupança, investimento e aposentadoria, regras práticas frequentemente simplificam demais questões complexas de maneiras que podem prejudicar perspectivas financeiras de longo prazo, diz o Planejador Financeiro Certificado Steve Pomeranz, apresentador de "On the Money" na afiliada da National Public Radio WXEL-FM em Boynton Beach, Flórida.
"Para você fazer direito, você ainda tem que fazer a matemática, e esse é o problema com uma regra prática. Ela impede você de fazer a matemática necessária," diz Pomeranz.
Quanto de casa você pode pagar?

A regra: Você não deve comprar uma casa que custe mais que 2½ anos de sua renda.
Por que funciona: Durante os anos loucos do boom imobiliário, os consumidores pareciam parar de basear suas decisões de moradia na renda. Esta regra pode ajudar a lembrar os consumidores que a renda deve ser um critério primário ao decidir quanto pagar por uma casa.
Grão de sal: Um problema com esta regra é que ela não leva em conta como os custos de moradia podem flutuar com base nas taxas de juros, diz Pomeranz. Por exemplo, uma casa que custa 2½ vezes sua renda pode ser inacessível em um ambiente de altas taxas, mas fácil de conseguir em um ambiente de baixas taxas, diz Pomeranz.
Um guia melhor para decidir se deve comprar uma casa são os preços de aluguel na sua área, diz Finke. Se você pudesse alugar uma casa que atenda suas necessidades por menos do que custaria comprar e manter uma casa, então alugar é a escolha óbvia, ele diz.
Quanto você deve poupar?

A regra prática: Você deve sempre poupar pelo menos 10% de sua renda para sua aposentadoria.
Por que funciona: A regra dos 10% dá às pessoas um alvo simples e memorável para trabalhar, especialmente se estão começando um regime sério de poupança pela primeira vez, diz Michael Baughman, um Planejador Financeiro Certificado do Abacus Planning Group em Columbia, S.C. E dependendo de quão cedo você começa, poupar 10% ao longo da vida pode muito bem ser suficiente para fornecer um ninho de aposentadoria sólido quando você estiver pronto para deixar a força de trabalho, ele diz.
Grão de sal: Manter o mesmo alvo durante toda a vida ignora o quanto situações financeiras e despesas flutuam ao longo da vida, diz Finke.
"Quando você é jovem, você deve pegar dinheiro emprestado para poder obter uma educação," diz Finke. "Você terá mais espaço no seu orçamento mais tarde, quando sua renda subir na meia-idade, e você terá menos despesas."
Ações vs. Títulos

A regra: A porcentagem do seu portfólio investida em títulos deve ser igual à sua idade.
Por que funciona: Famosamente repetida pelo fundador da Vanguard, John Bogle, esta regra prática ajuda investidores a lembrar que seus portfólios precisam mudar conforme envelhecem, tornando-se mais focados em evitar risco em seus investimentos do que em maior crescimento. Isso porque pessoas mais velhas têm menos tempo para se recuperar de choques do mercado de ações do que pessoas mais jovens.
Grão de sal: Conforme você entra na aposentadoria, tirar todo seu dinheiro de ações pode desacelerar o crescimento do seu portfólio demais, impedindo-o de acompanhar a inflação e possivelmente esgotando suas economias de aposentadoria, diz Pomeranz.
Saques na aposentadoria

A regra: Para garantir que sua aposentadoria dure, nunca saque mais que 4% ao ano.
Por que funciona: Esta fórmula simples provou ser precisa ao longo do tempo, ajudando as pessoas a descobrir facilmente uma diretriz para quanto devem sacar para não esgotar suas economias de aposentadoria, diz Baughman.
Grão de sal: Certifique-se de acompanhar como seu portfólio está indo. Se levar um baque, ajuste seus saques para baixo. Sacar 4% do que seu portfólio valia antes é uma boa maneira de esgotá-lo rapidamente, diz Pomeranz.
Finke diz que outro perigo potencial é que você não viva tempo suficiente para justificar sacar apenas 4% de suas economias, e que você perderá férias, contribuições de caridade e presentes para familiares. Finke diz que uma solução melhor pode ser usar parte de seus fundos de aposentadoria para comprar uma anuidade ou outro produto de seguro para fornecer uma base de renda vitalícia, permitindo que você saque de seus fundos de aposentadoria mais livremente.
Quanto o mercado de ações rende?

A regra: Ao longo do tempo, um portfólio diversificado de ações domésticas renderá uma média de 10% ao ano.
Por que funciona: Alguns investidores têm a tendência de descarregar todas as ações quando investir fica difícil. Saber que os retornos do mercado de ações se equilibram ao longo do tempo pode ajudar as pessoas a permanecer no mercado tempo suficiente para recuperar algumas de suas perdas em vez de vender no ponto de máximo desconforto, diz Finke.
Grão de sal: Para começar, há o famoso aviso que você ouve frequentemente em publicidade para casas de investimento: "Desempenho passado não é indicação de retornos futuros."
Dado que o número de 10% parece ser baseado na análise da Ibbotson Associates de retornos históricos desde 1926, quando o crescimento econômico sustentado atingiu níveis raramente vistos na história humana, os investidores devem tomar com um grão de sal, diz Finke.
O perigo na suposição de 10% é que poderia levar as pessoas a subestimar quanto realmente precisarão para aposentadoria, diz Finke. Ele diz que uma suposição melhor pode ser que ganhos do mercado de ações serão 3% acima da taxa de inflação, subindo e descendo conforme a inflação aumenta e diminui.
Tenha um fundo de emergência para tempos difíceis

A regra: Seu fundo de emergência deve ser igual a seis meses de despesas domésticas.
Por que funciona: Quando a infelicidade ataca na forma de perda de emprego ou doença, ter um colchão financeiro é fundamental. Como esta economia em baixa provou, o desemprego pode durar um tempo inesperadamente longo, e ter um colchão de seis meses pode permitir que você mantenha maus resultados financeiros como uma conta de aposentadoria drenada ou execução hipotecária à distância até que você encontre um novo emprego.
Grão de sal: Para muitas pessoas, reservar seis meses de despesas de vida não é realmente viável, e para aqueles que podem reservar tanto, manter uma quantia tão grande de dinheiro reservada em um ambiente onde ganham pouco ou nenhum juro não é uma opção atraente, diz Pomeranz.
Baughman argumenta que seu fundo de emergência não deve ser algum número arbitrário, mas deve estar ligado ao seu risco de desemprego prolongado. Em um mercado de trabalho difícil, as pessoas devem ter um fundo para dias chuvosos maior para cobrir um período mais longo para encontrar um novo emprego, ele diz.
Quite a dívida do cartão de crédito

A regra: Sempre pague primeiro seus cartões de crédito com juros mais altos.
Por que funciona: Tudo mais sendo igual, quitar a dívida do cartão de crédito com juros mais altos primeiro, independentemente do tamanho, ajuda os consumidores a minimizar a quantidade de juros que pagam ao longo do tempo, diz Finke.
Grão de sal: Para alguns consumidores, a satisfação e o impulso que ganham começando com as menores dívidas e pagando-as primeiro superam o benefício dos juros.
Começar com os menores cartões de crédito pode ajudar a criar um efeito bola de neve, que muitas vezes pode ajudar consumidores com grande carga de dívida a quitá-la mais rapidamente, diz Baughman.
Compre seguro de vida para o inesperado

A regra: Você deve ter pelo menos cinco vezes seu salário bruto em cobertura de seguro de vida.
Por que funciona: A regra dá aos provedores uma boa diretriz de quanto dinheiro suas famílias precisarão para atender seus custos diários e se ajustar financeiramente à vida sem eles, diz Baughman.
Grão de sal: Se você é o principal ou único provedor em sua casa, e não acredita que os ganhos do seu cônjuge poderiam substituir seu salário no caso de sua morte, você pode precisar obter mais cobertura para evitar deixar sua família necessitada de dinheiro a longo prazo, diz Baughman. Nesse caso, ele sugere multiplicar seu salário por um fator de 10 para chegar a quanto seguro de vida você precisa.
Recursos adicionais
Para mais informações sobre poupança e investimento, confira estas matérias no Bankrate.com.
- Top 10 causas de dívida
- Qual seu orçamento para casa?
- Espionando um profissional financeiro
- Estenda renda de aposentadoria
- Fatos sobre seguro de vida
- Qual seu orçamento para casa?
- Espionando um profissional financeiro
- Estenda renda de aposentadoria
- Fatos sobre seguro de vida
- Top 10 causas de dívida
- Calculadora de metas de investimento
- 3 dicas para investir
- Top 10 erros de investimento
-
Presentes de Formatura Inteligentes: Investimentos Financeiros para Novos Formandos
Procurando um presente de formatura que vá além de um cheque? Pontos-chave Uma contribuição para IRA pode construir a base de um plano de aposentadoria forte. Leve o aprendizado para fora da sala de
-

Realize Seus Sonhos: Definição Inteligente de Metas Financeiras para Marcos da Vida
Você tem grandes esperanças e sonhos empolgantes para sua vida, desde casamento memorável, mobiliar a casa dos sonhos ou financiar carro novo. Um passo importante para alcançar esses momentos especiai
Artigos em Destaque
- Desertos Bancários e Crédito: O Impacto Financeiro Vitalício
- Planejamento Financeiro para Mulheres: Preparando-se para uma Vida de 100 Anos | Bank of America
- Como Diversificar Fontes de Rendimento para Liberdade Financeira
- Escolhendo a melhor estratégia de investimento
- Crie um Orçamento Empresarial: Guia Completo para Gestão Financeira
- Navegando nas Transições Financeiras da Vida: Estratégias para Momentos-Chave
- Regras Práticas Financeiras: São Adequadas para Você?
- Calendário Financeiro Pessoal 2022: Alcançe Suas Metas Financeiras
-
 Intenções Financeiras: Como Alcançar suas Metas de Dinheiro
Definir intenções pode ser uma maneira poderosa de melhorar suas finanças. Através do poder de pensamentos intencionais, é possível transformar completamente sua situação financeira para melhor. Apre...
-
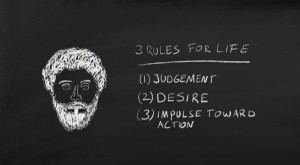 A Sabedoria Estoica de Marco Aurélio: 3 Regras para uma Vida Significativa
Como viver bem? É uma pergunta que nossos semelhantes ponderam há séculos. Dessa pergunta simples, nasceram muitas filosofias e religiões. Mas nenhuma filosofia explica melhor as ideias para viver be...