
Automatize sua Aposentadoria: Guia Simples de Gestão do 401(k)

Como economizar para a aposentadoria
Phil Blancato sobre como se preparar financeiramente para o futuro.
Ótima notícia: você pode se aposentar rico com muito pouco esforço se tiver acesso a um 401(k). O segredo está em saber como automatizar funções-chave dentro dessa conta de aposentadoria no local de trabalho. Ao reservar 20 minutos para seguir os três passos explicados abaixo, você pode transformar seu 401(k) em uma máquina de construção de riqueza sem intervenção.
1. Defina sua taxa de contribuição
Primeiro, acesse seu 401(k) e defina sua contribuição para 10% ou mais de sua renda. Isso deve maximizar quaisquer contribuições de contrapartida do empregador e dar-lhe uma largada para um ninho saudável.
2. Invista em fundos de data-alvo
Em seguida, você escolherá os investimentos. Provavelmente você tem 10 ou 20 fundos disponíveis no 401(k), mas os fundos de data-alvo, ou TDFs, serão suas opções de baixa manutenção. Um fundo de data-alvo é um fundo que mantém ações e títulos em uma mistura que se torna gradualmente mais conservadora à medida que você se aproxima da aposentadoria.
Essa abordagem de investimento em evolução é uma prática recomendada para poupadores de aposentadoria. A ideia é buscar crescimento quando você é mais jovem e tem tempo para superar qualquer volatilidade de curto prazo do mercado. À medida que envelhece, o crescimento fica em segundo plano em relação à estabilidade. Isso o isola de ver o saldo do seu portfólio encolher 30% justamente quando você começa a receber distribuições de aposentadoria.
Você reconhecerá os TDFs por seus nomes, que sempre incluem um ano e, possivelmente, as frases "target-date" ou "retirement". Escolha o ano do fundo que se alinha com sua data de aposentadoria esperada mais próxima — assim, seu TDF está na mesma linha do tempo que você.
As vantagens dos TDFs para o investidor sem intervenção são:
- Você não precisa rebalancear seu portfólio. Rebalanceamento é o processo de redefinir sua mistura de ativos para corresponder à sua tolerância ao risco e linha do tempo de investimento atuais. Investidores ativos rebalanceiam de uma a quatro vezes por ano. Se a única posição no seu 401(k) for um TDF, você não precisa rebalancear — nunca.
- Você gerencia apenas uma posição. Combinar um TDF com outros fundos distorce sua mistura de ativos, possivelmente deixando você com mais risco do que deseja. Por esse motivo, se você investe em um TDF, ele deve ser a única posição no seu portfólio. Isso é mais fácil de supervisionar do que uma dúzia de fundos.
- Você não precisa mudar sua mistura de ativos à medida que envelhece. Como observado, o TDF faz isso por você.
- O "caminho de descida" do fundo é projetado por profissionais. O caminho de descida define como o fundo ajusta sua mistura de participações ao longo do tempo. É projetado por investidores profissionais, o que é atraente se você achar conceitos de investimento como alocação de ativos esmagadores (ou entediantes). Você deve revisar o caminho de descida, no entanto. Mesmo um plano de investimento profissionalmente projetado deve parecer certo antes de colocar seu dinheiro em jogo. Se você não gostar do que vê para seu ano de aposentadoria alvo, avalie os fundos associados a anos de aposentadoria logo antes e depois da sua data esperada.
3. Automatize seus aumentos de contribuição
Como sua última tarefa, encontre o recurso de escalonamento automático no seu 401(k) e ative-o. Isso aumentará sua taxa de contribuição anualmente de acordo com a data e o aumento que você selecionar. Programe o escalonamento para coincidir com o mês em que espera seu aumento anual.
Não tenha medo de aumentar sua taxa de contribuição em 1% a cada ano. Assumindo que você ganhe um aumento anual médio de 3%, pode absorver uma taxa de contribuição 1% maior. Esse aumento anual deve adicionar muitos milhares de dólares à sua conta de aposentadoria ao longo de 20 ou 30 anos.
Verifique de vez em quando
Depois de definir sua taxa de contribuição inicial, selecionar um TDF que corresponda à sua linha do tempo de aposentadoria e iniciar aumentos anuais de contribuição, seu 401(k) essencialmente funciona sozinho. Não há muito mais para você fazer, a não ser verificar ocasionalmente. Você vai querer ver como suas contribuições estão crescendo e confirmar que seu TDF ainda está funcionando para você.
Essa também é uma ótima hora para dar um tapinha nas costas por um trabalho bem feito. Às vezes, a parte mais difícil de poupar para a aposentadoria é ligar a máquina de construção de riqueza e deixá-la rodar.
-
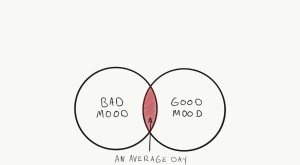
Dominando Seu Humor: Estratégias Práticas Para o Bem-Estar Emocional
Você está atualmente de bom humor ou de mau humor? Agora, me faça outra pergunta: Como está seu dia? Aposto que você está tendo um dia ruim se está de mau humor, e um bom dia se está de bom humor. I
-

Entendendo Saques do 401(k): Regras e Consequências
Se você sacar dinheiro do seu 401(k) antes dos 59 anos e meio, perderá muito dinheiro no futuro. Desde 1982, trabalhadores americanos poupam para a aposentadoria contribuindo para planos 401(k). Tipo
Artigos em Destaque
- Maximize a Sua Poupança para a Reforma: Guia Prático
- Aposentadoria com 401(k) de Um Milhão: Você Está no Caminho Certo?
- Planejamento de Aposentadoria: Gerenciando Dívidas para um Futuro Seguro
- Quanto você precisa poupar para a aposentadoria
- Estratégias de Renda na Aposentadoria: Gerenciando Suas Finanças Após o Trabalho
- Protegendo Suas Economias de Aposentadoria de Processos Judiciais: Guia Completo
- Opções de Poupança para Aposentadoria: Roth IRAs, Anuidades e Planejamento
- Planeamento da Reforma dos Pais: Um Guia Completo
-
 Recupere sua Aposentadoria: Estratégias para uma reserva atrasada
Você sabe que deveria investir regularmente em um plano de previdência ou em um IRA para construir uma reserva para a aposentadoria. Mas e se você não vem contribuindo o suficiente? E se aquela conta...
-
 Número da Aposentadoria: Além do Valor Único — Uma Abordagem Realista
Quando nos referimos ao seu número da aposentadoria, a maioria das pessoas pensa em quanto dinheiro você precisa economizar para atingir seus objetivos de aposentadoria. Ter um número específico de ap...