
A Regra do Orçamento 50/30/20: Um Guia Simples para Sucesso Financeiro
Este método simples pode ajudá-lo a aumentar a poupança e quitar dívidas mais rápido.
Vamos começar com a má notícia: os americanos não são os melhores em poupar dinheiro. Várias pesquisas recentes afirmam que a maioria dos adultos dos EUA tem uma quantia mísera no banco para um dia chuvoso. A boa nãocia? Não há falta de estratégias de orçamento que você pode implementar para construir sua poupança e fortalecer suas finanças em geral. Uma abordagem popular é a regra do orçamento 50/30/20.
O que é a regra do orçamento 50/30/20?
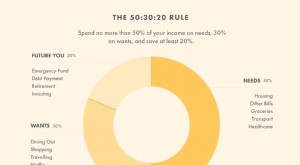
Cunhada pela recente candidata à presidência e senadora de Massachusetts Elizabeth Warren em seu livro de 2005 "All Your Worth: The Ultimate Lifetime Money Plan", a regra 50/30/20 é uma maneira simples de gerenciar seu dinheiro onde você divide sua renda após impostos em três categorias: 50% para necessidades, 30% para desejos e 20% para poupança e dívidas.
"Necessidades" abrangem itens essenciais, como aluguel, hipoteca, serviços públicos, mantimentos e transporte. Sob a regra do orçamento 50/30/20, metade do seu salário líquido deve ir para essas despesas de subsistência.
"Desejos" envolvem suas despesas discricionárias: coisas como jantar fora, compras, férias ou sua conta da Netflix. Basicamente, qualquer coisa que você gostaria de gastar dinheiro, mas não precisa realmente.
"Poupança" pode ser composta por uma conta poupança, IRA, 401(k), conta de fundo mútuo, ações, entre outras opções. Também inclui seu "fundo de emergência" — uma quantia em dinheiro que você reserva para cobrir pelo menos três a seis meses de suas despesas básicas de subsistência no caso de ser demitido ou sofrer uma dificuldade financeira — e quaisquer dívidas que você possa quitar, como dívida de cartão de crédito ou empréstimos estudantis.
O método 50/30/20 de Warren ganhou força porque é direto de entender e fácil de implementar. Você não precisa ser um planejador financeiro para usar essa estratégia de orçamento.
Como funciona a regra do orçamento 50/30/20?
Em última análise, a abordagem 50/30/20 se resume a uma habilidade: disciplina. Significa que você pode ter que conter alguns de seus comportamentos de gasto e liberar fluxo de caixa suficiente para seguir a orientação. Pode soar clichê, mas cortar pequenos luxos, como aqueles cafés de $5 no Starbucks, pode fazer uma grande diferença.
Direcionar uma parte de sua renda todo mês para uma conta poupança designada automaticamente pode garantir que você atingirá sua meta de 20% de poupança todo mês.
Além disso, considere usar uma ferramenta de orçamento gratuita para rastrear seus gastos em todas as suas contas financeiras e identificar áreas onde você pode cortar.
Embora adultos trabalhadores de todas as idades possam usar o método 50/30/20, alguns especialistas financeiros dizem que nem sempre é uma abordagem realista para millennials que já estão lutando para pagar aluguel e manter os pagamentos de empréstimos estudantis. O graduado médio de uma faculdade pública ou privada sem fins lucrativos de quatro anos devia $29.000 em 2018, de acordo com o relatório Trends in Student Aid 2019 do College Board.
Além disso, a estratégia 50/30/20 pode não ser o ajuste certo se você estiver carregando uma grande quantidade de dívida de cartão de crédito de juros altos; nesse caso, você pode ter que aumentar seus pagamentos de dívida — e mudar para uma abordagem 50/10/40 — para quitar sua dívida mais rápido e economizar em juros.
Como você ainda pode seguir a regra do orçamento 50/30/20 com empréstimos?
Se sua dívida de empréstimo estudantil — ou qualquer outra forma de dívida — está consumindo a maior parte de sua renda, há maneiras de mudar seu estilo de vida para seguir a regra do orçamento 50/30/20. Por exemplo, se você mora em uma cidade com aluguéis altos, pode ter que voltar para a casa dos pais por alguns meses para economizar dinheiro. Ou você pode pesquisar a refinanciação de seus empréstimos estudantis para obter uma taxa de juros mais baixa. Até mesmo dar pequenos passos, como cozinhar mais refeições em casa, pode levar a economias significativas.
-
A Regra do Orçamento 50/30/20: Prós, Contras e Alternativas
Está melhor servido criando um orçamento personalizado à sua medida. Se já procurou como criar um orçamento, provavelmente encontrou a regra 50/30/20, popularizada pela senadora e candidata presidenci
-
Orçamento 50/30/20: Guia Simples para Sucesso Financeiro
O orçamento 50/30/20: simples, famoso, mas serve para você? Se você quer um orçamento que seja: Fácil de lembrar; Fácil de seguir; Não exija vida de monge, o 50/30/20 pode ser o ideal. Desde 2006, a
Artigos em Destaque
- Entendendo Contas Poupança: Finalidades e Benefícios
- Orçamento em Caixa: Benefícios e Como Limitar Gastos
- Orçamento Doméstico: Definição, Benefícios e Como Criar o Seu
- Regra dos 85 para Aposentadoria: Elegibilidade Antecipada Explicada
- A Regra 80/20 no Inventário: Otimize seu Portfólio de Produtos para Rentabilidade
- Taxa de Poupança vs. Taxa de Rendimento da Poupança: Entendendo a Diferença
- Canada Education Savings Grant: guia do benefício para educação
- Regra 50/30/20: Guia Simples para Liberdade Financeira
-
 Regra do 72: Calcular Crescimento de Investimento e Tempo de Poupança
Escolher qual conta poupança é a melhor opção para fazer crescer o seu dinheiro pode parecer esmagador. Se quer ter uma ideia de quanto o seu dinheiro pode crescer numa conta com juros, a regra do 72 ...
-
 Dominar a Regra de Orçamento 50/30/20: Um Guia Simples
Se é como muita gente, acha orçamentos intimidantes. Quem quer registar cada cêntimo numa folha de cálculo? Quem quer abrir mão dos seus pequenos luxos? (Não toquem no meu Netflix!) No entanto, para ...