
Independência Financeira para Solteiros: 3 Passos para Garantir o Seu Futuro
A beleza de ser solteiro é poder desenhar a vida nos seus próprios termos. Seja criando o seu refúgio pessoal, fazendo grandes movimentos na carreira ou planejando viagens sem precisar consultar ninguém, você é o único arquiteto do seu futuro. Embora essa liberdade seja um grande trunfo, também significa ser totalmente responsável por tudo — um desafio que exige inteligência e estratégia.
Solteiro e gastador? Um olhar financeiro nos bastidores
A menos que tenha companheiros de casa ou apoio financeiro externo, ser solteiro provavelmente significa arcar sozinho com todas as despesas.
Adivinhe? Isso não é necessariamente uma desvantagem — apenas exige uma abordagem diferente para se preparar para o sucesso.
No relatório do consumidor "O Custo da Solteirice" do Ally Bank, apenas 17% dos solteiros sentem que gastam mais por serem solteiros, e apenas um terço afirma ter experimentado um "imposto de solteiro". Muitos, na verdade, consideram que ser solteiro oferece um benefício melhor: a liberdade e a independência para fazer as próprias escolhas.
Seu dinheiro, suas regras: 3 dicas financeiras para uma festa de 1
Para muitos, ser solteiro pode ser o momento ideal para organizar as finanças, pois não precisam considerar dívidas ou hábitos de consumo de outra pessoa. Ainda assim, 75% dos solteiros dizem se preocupar com dinheiro pelo menos várias vezes por ano, contra 69% dos que estão em um relacionamento. Mulheres, tanto solteiras quanto comprometidas, sentem-se significativamente mais sobrecarregadas, ansiosas e preocupadas com suas finanças do que os homens, relatando níveis mais altos de ansiedade, preocupação e frustração.
Felizmente, existem passos que você pode tomar para se sentir mais no controle da sua situação financeira.
1. Sinta o apoio de uma rede de segurança solo
Quando você é solteiro, geralmente não pode contar com o apoio financeiro de outra pessoa em situações de emergência. Por isso, uma das melhores formas de se preparar para despesas inesperadas, como contas médicas ou reparos na casa, é criar um fundo de emergência. Embora o valor ideal dependa de fatores como sua renda e custos mensais, a orientação geral sugere manter de três a seis meses de despesas essenciais na sua poupança de emergência.
Comece a construir sua rede de segurança solo (fundo de emergência) ao:
Automatizar suas economias: Configure transferências recorrentes para ajudar sua conta a crescer com o mínimo de esforço.
Guardar rendimentos inesperados: Reserve seu aumento, bônus ou restituição de imposto para um dia chuvoso, direcionando-os automaticamente para o seu fundo de emergência.
Muitos realmente sentem que ser solteiro oferece um benefício melhor: a liberdade e a independência para fazer as próprias escolhas.
2. Rompa com as dívidas nos seus termos
Segundo nossa pesquisa, 39% dos solteiros consideram a dívida a despesa mais desafiadora para cobrir sozinhos. Se você não sabe como lidar com as dívidas, considere seguir um destes métodos:
Estratégia da bola de neve: Pague o mínimo em todas as dívidas e aplique o restante no menor saldo devedor primeiro.
Estratégia da avalanche: Pague o mínimo em todas as dívidas e aplique o restante na dívida com a maior taxa de juros primeiro.
Consolidação de dívidas: Combine as dívidas em um único pagamento gerenciável.
Gerenciamento de dívidas: Trabalhe com um profissional se a dívida se tornar esmagadora.
3. Fazendo movimentos financeiros: Outros caminhos para a independência financeira
Ser solteiro tem suas vantagens, como a capacidade de adaptar suas economias e investimentos ao seu estilo de vida e objetivos.
Alguns movimentos financeiros inteligentes a considerar incluem:
Aproveitar os benefícios do empregador: Certifique-se de usar seus benefícios ao máximo. Isso pode incluir contribuir para um 401(k), optar por um seguro de saúde que combine com seu estilo de vida ou aproveitar o acesso a ferramentas de planejamento financeiro.
Investir cedo: Quando se trata de investir, o tempo pode ser sua maior vantagem. Colocar até mesmo uma pequena quantia no mercado pode valer a pena no futuro. Lembre-se: investimentos têm potencial de crescimento, mas também carregam risco de perda.
Construa um sistema financeiro pessoal: Com uma Conta Corrente Ally Bank e uma Conta Poupança Ally Bank, você pode gastar e economizar do seu jeito. Otimize suas contas para gastos diários e metas de curto e longo prazo.
2 corações, 1 orçamento, mesmo estresse
Reviravolta: estar em um relacionamento não alivia necessariamente as ansiedades financeiras. Nossa pesquisa mostra que os níveis de confiança financeira são, na verdade, bastante semelhantes, independentemente do estado civil: 38% dos comprometidos dizem conseguir reservar dinheiro na poupança todo mês, e 29% dos solteiros dizem o mesmo. O sentimento em relação ao pagamento de dívidas também é parecido: 54% dos casais dizem que conseguirão quitar suas dívidas com o tempo, e 45% dos solteiros concordam.
Se você tem alguém especial na vida, é importante discutir finanças aberta e regularmente sobre temas como:
Hábitos de consumo
Dívidas e obrigações financeiras
Metas de curto e longo prazo
Ter essas conversas frequentes e cedo pode garantir que ambos estejam na mesma página ao fazer a transição de ser solteiro para combinar finanças com outra pessoa.
O único arquiteto: Construindo uma base financeira
A confiança financeira não depende do seu estado civil — depende da sua intenção. Ao construir hábitos fortes agora, você garante a liberdade de viver exatamente como escolhe, agora e no futuro.
-
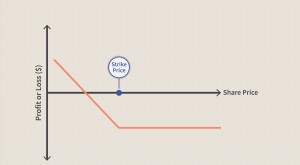
Opções de Venda Longas (Long Put): Guia Completo para Investidores
O que é um Long Put? Um long put refere-se a comprar uma opção de venda, tipicamente em antecipação a uma queda no ativo subjacente. O termo long aqui não tem nada a ver com o tempo até o vencimento,
-
Viagem Econômica: Dicas para Explorar o Mundo Gastando Pouco
Esqueça o que as revistas dizem sobre viagens. Esqueça o que você vê nos comerciais. Está tudo errado: viajar não é caro. Como eu sei? Porque viajo pelo mundo há seis anos e descobri que tudo o que vo
Artigos em Destaque
- Valor Futuro (FV): Cálculo e Crescimento do Investimento Explicados
- Top 3 Metas Financeiras de Curto Prazo para Americanos em 2022
- Liberdade Financeira: 8 Fatos Surpreendentes sobre Cartões de Crédito
- Proteja-se: Entendendo e Evitando Fraudes Financeiras
- Maximize recompensas de cartão: abordagem paciente e estratégica
- Planos 529 para Poupança Universitária: São Adequados para a Sua Família?
- Evite Estes 9 Erros Comuns ao Iniciar um Trabalho Extra
- Proteja seu Futuro Financeiro: 9 Razões para Verificar seu Relatório de Crédito Regularmente
-
 Entendendo Juros de Cartão de Crédito: Guia Completo
Quando você solicita um cartão de crédito, a taxa de juros pode ser um fator que influencia sua decisão sobre qual obter. Taxas podem variar e frequentemente adicionam muito ao valor do pagamento que ...
-
 Calcular Taxa de Juros Efetiva: Entenda e Melhore Seus Rendimentos
Use uma calculadora com função de exponenciação para calcular taxas de juros efetivas. As taxas de juros anunciadas são tipicamente taxas nominais que representam as taxas anuais desconsiderando quais...