
Gerenciamento de Conta Corrente: Um Guia Completo
Como as pessoas escolhem gerenciar suas contas correntes pode ser tão diferente quanto como escolhem gastar seu dinheiro. Sua conta corrente pode estar intimamente ligada à sua conta poupança, ou você pode nem ter uma conta poupança.
Você pode colocar tudo que compra no cartão de crédito e pagá-lo integralmente a cada mês em vez de usar seu cartão de débito. Você pode apenas acessar seu banco online ou banco móvel para confirmar se seu depósito direto chegou como esperado.
Então qual é a melhor forma de gerenciar sua conta corrente? Todas elas.
Gerenciar sua conta corrente é principalmente sobre assumir um papel ativo em saber o que está acontecendo com seu dinheiro — quando está entrando e onde está sendo gasto. Ter algumas dicas para garantir que está trabalhando para você pode lhe dar um controle extra sobre como você está gerenciando sua conta corrente pessoal.
Como mover esse dinheiro: informações e recursos da conta corrente
A melhor dica para gerenciar sua conta corrente pode parecer óbvia, mas é a verdadeira mágica das contas correntes: use-as para movimentação de dinheiro. Contas correntes são projetadas para ser a ferramenta principal para seus gastos.
Dinheiro flui para dentro e para fora regularmente para cobrir despesas de vida, de uma xícara de café a um carrinho cheio de compras. Suas contas e pagamentos saem da sua conta corrente e a maior parte do seu salário é depositada pelo seu empregador. É onde todas suas finanças se juntam e recursos da conta corrente facilitam esse movimento.
Recursos padrão da conta corrente
Por esta razão, sua conta corrente inclui alguns recursos projetados para tornar seus gastos mais fáceis. Tudo desde o site de banco online da sua instituição financeira (ou seu aplicativo móvel) a serviços de pagamento de contas ao seu cartão de débito está lá para melhor facilitar o movimento do seu dinheiro.
Por exemplo, sua conta corrente provavelmente inclui um número ilimitado de transações — poderia ser um pagamento automático para seu provedor de celular, seu pagamento de hipoteca transferido para outra instituição financeira, ou usando uma transação de cartão de débito para buscar uma receita na farmácia. Uma conta poupança ou mesmo uma conta de mercado monetário limita o número de transações. É como se seu banco ou cooperativa de crédito estivesse incentivando você a usar sua conta corrente.
Recursos opcionais da conta corrente
Recursos adicionais como proteção contra overdraft e ganhar juros na sua conta corrente podem não ser necessários para a conta bancária de todos com base em quanto dinheiro você escolhe manter em sua conta corrente. Você pode não precisar verificar seu saldo da conta todos os dias, mas pode querer ter certeza que pagamentos automatizados estão se movendo como planejado. Contas correntes vêm com essa funcionalidade para se adequar a muitos estilos de gastos.
Quando você está tentando gerenciar sua conta corrente, olhe todos os recursos que seu banco oferece. Pergunte à sua cooperativa de crédito sobre os benefícios de serviços de corrente específicos. Tente um recurso específico no aplicativo móvel. Alguns recursos podem se tornar um ativo útil. O objetivo é garantir que você está usando todos os recursos ao seu alcance para fazer seu dinheiro trabalhar.
Vamos explorar várias dicas que podem ajudá-lo a gerenciar seu dinheiro ainda melhor.
Por que equilibrar sua conta corrente?
O que você faz quando recebe seu extrato eletrônico mensal? Você o revisa linha por linha para cada transação de cartão de débito, taxa de ATM e depósito móvel? Provavelmente não, mesmo que essa seja uma das principais razões pelas quais seu banco ou cooperativa de crédito fornece um extrato.
Extratos de conta corrente são entregues a você mensalmente. Você também pode receber seu extrato de poupança a cada mês, mas isso é porque você também está recebendo um extrato de conta corrente. Se você apenas tem uma conta poupança, esses extratos são emitidos apenas trimestralmente porque você não deve ter tanta atividade em sua conta poupança. (DICA: Você sabia que seu extrato bancário é obrigado a incluir instruções passo a passo sobre como equilibrar sua conta corrente?)
Em uma pesquisa de 2018, 36% dos americanos disseram que olham sua conta bancária diariamente. Sim, todos os dias! Outros 30% olham suas contas semanalmente. Apenas 8% dos americanos revisam sua conta bancária mensalmente, então pode não surpreender que nem todos revisam seus extratos bancários no fim do mês.
Você pode achar que isso significa que as pessoas estão gerenciando seu dinheiro mais granularmente. Na verdade, pode significar justamente o oposto. As pessoas podem estar olhando para garantir que transações estão compensando em sua conta, mas pode não dar uma visão mais ampla de hábitos de gastos ou alinhamento com orçamentos. É como tentar gerenciar seu peso depois que você já comeu todas aquelas calorias.
Reservar tempo para revisar seus gastos gerais regularmente (mesmo que não seja mensal), deve ajudar a formar uma imagem mais clara de para onde seu dinheiro está indo. Também pode ajudá-lo a ver se está avançando seus objetivos de longo prazo.
Alguns sistemas de banco online permitem que você atribua categorias a cada transação, criando uma ideia mais clara de para onde seu dinheiro está indo. Mesmo se você não equilibrar seu cheque da forma "tradicional" revisando seus extratos linha por linha, garantir que você entende seus gastos ao longo do tempo pode ajudá-lo a ajustar a forma como gerencia seu dinheiro.
Como gerenciar gastos com seu cartão de débito
Algumas pessoas gerenciam seu dinheiro alocando uma quantia definida em dinheiro a cada mês para cobrir despesas cotidianas — de almoços com amigos a compras de supermercado. Quando o dinheiro acaba, todo aquele dinheiro foi gasto. Se gastar demais é um desafio, este processo faz sentido. Mas no fim de cada mês, você consegue rastrear onde seu dinheiro foi gasto?
Seu cartão de débito pode fornecer serviços semelhantes, além de mais, para ajudá-lo a gerenciar seus gastos além de apenas fazer compras.
Muitas plataformas de banco online permitem que você defina limites em seus gastos. Isso restringe sua capacidade de gastar além do pool de dinheiro que você reservou para despesas diárias. Usando seu cartão de débito, no entanto, lhe dá responsabilidade sobre onde aquele dinheiro está sendo gasto, e clareza sobre onde você pode cortar.
Alguns cartões de débito podem até ser configurados através do seu banco online para impedir compras em tipos específicos de lojas. Por exemplo, se você é tentado a sair para almoçar em vez de levar almoço mas quer evitar a tentação, você pode ser capaz de bloquear compras em restaurantes usando seu cartão de caixa eletrônico.
Não tem certeza de quais recursos seu banco online inclui? Pergunte! Bancos comunitários e cooperativas de crédito oferecem incrível atendimento ao cliente. Peça para eles mostrarem esses recursos para ajudá-lo a gerenciar melhor seu dinheiro.
Transfira fundos para outras contas para facilitar a poupança
Se você está poupando para sua aposentadoria de longo prazo, sua conta corrente não é o melhor lugar para fazer isso. Se você já está investindo no seu futuro (digamos com o 401k do seu empregador) você tem esse dinheiro deduzido automaticamente do seu contracheque. Super inteligente!
E quanto a outras contas? E sua conta poupança — você está construindo seu fundo de emergência? Talvez você apenas queira pagar adiantado seu empréstimo um pouco a cada mês. Uma ótima forma de gerenciar seu dinheiro é transferir fundos da sua conta corrente para pagar seu cartão de crédito ou a linha de crédito imobiliário aberta que você usou para reformar seu segundo banheiro.
A.B.E.I. (Sempre esteja ganhando juros)
Gerenciar seu dinheiro da sua conta corrente enquanto ainda constrói sua poupança pode ser mais fácil se você está movendo todas essas transferências regularmente, ou até automatizando essas transferências. Manter dinheiro extra na sua conta corrente quando poderia estar ganhando uma taxa de juros mais alta na sua conta poupança pode não ser a forma mais inteligente de fazer seu dinheiro trabalhar para você.
Sim, existem contas correntes que pagam juros no seu saldo, então há vantagens se você tem uma conta corrente que ganha juros. Para aproveitar ao máximo cada dólar, mantenha dinheiro suficiente na sua conta de gastos para pagar contas e comprar gasolina e comida, e transfira o resto para o lugar que vai fazer ele trabalhar para você... de preferência sem criar mais trabalho para você.
Inscreva-se em proteção contra overdraft para evitar gastar mais do que você tem
Se você mantém um saldo robusto na sua conta corrente, isso pode não ser um daqueles recursos que você precisa. No entanto, se você se aproxima do ponto de equilíbrio em algum momento a cada mês (ou provavelmente na preparação para o dia de pagamento) isso pode ser um recurso útil para ajudá-lo a gerenciar melhor seu dinheiro, e certamente ajudará a evitar taxas bancárias inesperadas.
Proteção contra overdraft envolve ter uma conta poupança conectada à sua conta corrente. Contas poupança podem ser úteis para acumular seu fundo de emergência, mas também podem ser companheiras da sua conta corrente. Então se você gasta mais do que tem na sua corrente, fundos são puxados da sua poupança para cobrir. Inteligente, certo? Vai garantir que seus pagamentos ainda passem sem ser penalizado pelo comerciante (mas faça sua pesquisa e saiba quanto isso custa, pois seu banco provavelmente cobrará pelo privilégio).
Configure notificações e alertas de saldo da conta para ficar por dentro do seu saldo
Outra sugestão, especialmente se você é uma daquelas pessoas que só verifica saldos uma vez por semana ou menos, é configurar notificações do seu saldo. Você pode receber notificações diárias, então não precisa acessar todos os dias, mas ainda sempre mantém o controle da sua linha final.
Se você abriu recentemente uma conta corrente conjunta e está se ajustando a outra pessoa também acessando sua conta de gastos, notificações simples podem tornar o ajuste mais fácil. Já que você está em parcerias, considere usar o recurso de overdraft e o recurso de notificação juntos para gerenciar seu dinheiro.
Realmente, realmente use o banco online
De cima a baixo, usar banco online oferece tantos benefícios. Se você está acessando diariamente, já está a bordo. Apenas certifique-se de estar usando os recursos adicionais que podem ajudá-lo a gerenciar seu dinheiro. Descubra os recursos adicionais que sua conta corrente inclui para tornar sua experiência online mais eficaz.
Também ajuda a entender como o dinheiro se move através da sua conta — quais transações são instantâneas, quais vêm com bloqueios, e quais estão levando a taxas extras (seu cartão de caixa eletrônico pode ser culpado disso).
Sua conta corrente pessoal pode ser mais do que apenas onde o dinheiro flui, também pode ser sua janela de finanças pessoais para como você está gerenciando seu dinheiro.
-
Monitoramento da Conta Corrente: Com Que Frequência é Suficiente?
Alguns dizem que você deve monitorar sua conta corrente uma vez por mês, enquanto outros acreditam que deve verificá-la todos os dias. Aqui está a resposta real. Gerações mais velhas lembram dos dias
-

Abrindo uma Conta Corrente: Guia Completo
Para muitos de nós, o primeiro passo rumo à independência financeira é abrir uma conta bancária. Tanto uma conta corrente quanto uma conta poupança darão a você um lugar seguro para armazenar e gerenc
Artigos em Destaque
- Reembolso de Depósito da AT&T: Como Recuperar Seu Dinheiro
- Como Criar um Fundo Memorial: Contas Bancárias e Conformidade com IRS
- Gestão Eficaz de Conta de Commodities: Dicas para Traders
- Saldo Ideal da Conta Corrente: Guia para Segurança Financeira
- Escolher a Conta à Ordem Certa: Guia Completo
- Maximize Lucros de Propriedades para Aluguel: Guia de Gestão Financeira
- Encontre o Número da Sua Conta Corrente: Um Guia Simples
- Entendendo Como Funcionam as Contas Bancárias: Uma Explicação Simples
-
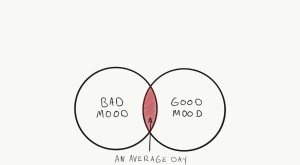 Dominando Seu Humor: Estratégias Práticas Para o Bem-Estar Emocional
Você está atualmente de bom humor ou de mau humor? Agora, me faça outra pergunta: Como está seu dia? Aposto que você está tendo um dia ruim se está de mau humor, e um bom dia se está de bom humor. I...
-
 Saldo da Conta Corrente: Com Que Frequência Deve Verificar?
Vale a pena acompanhar quanto dinheiro tem na conta corrente por um grande motivo. Pontos-chave O saldo da conta corrente pode flutuar muito de dia para dia. É boa ideia rever a conta a cada poucos ...