
15 Desperdícios de Dinheiro Ocultos: Pare de Perder Milhares por Ano
Apesar dos esforços da maioria para evitar dívidas e não estourar o orçamento, é fácil gastar demais. Muitos desperdícios comuns de dinheiro ficam nas sombras, esperando para roubar seu dinheiro. Vamos trazer esses desperdícios à luz para que você os elimine de vez.
Não se desanime se marcar todas as caixas desta lista. Afinal, o americano médio desperdiça aproximadamente US$ 18.000 por ano. De qualquer forma, é oportunidade para revisar suas despesas e identificar onde pode estar desperdiçando dinheiro.
1. Tarifas Bancárias
No longo prazo, até pequenas taxas — saques em caixas eletrônicos fora da rede ou tarifas de manutenção de conta corrente — somam. Segundo pesquisa do Bankrate, contas correntes sem juros, excluindo contas gratuitas, tinham taxa mensal média de pouco mais de US$ 5. Contas com juros cobravam mais de US$ 16 para quem não qualificava para isenção.
A resposta é direta: troque de banco.
Parece improvável, mas Bankrate relata que quase metade das contas correntes não cobra taxa mensal. E, a menos que consiga evitar taxas no seu banco atual, provavelmente paga mais em tarifas que em juros.
2. Multas por Atraso
Multas por atraso em cartões variam de US$ 15 a US$ 35. Dói. Taxas também são cobradas por pagamentos atrasados de hipoteca, contas de serviços e aluguel. Até devolver filmes da Redbox com um dia de atraso ou não devolver livros da biblioteca a tempo resulta em multas caras.
Além de custar dinheiro, atrasar pagamentos prejudica seu crédito. A maioria dos credores não reporta atraso antes de 30 dias. Além disso, cartões costumam impor APR de penalidade por atraso, aumentando drasticamente sua taxa de juros.
Configurar pagamento automático ajuda a pagar o mínimo na data se tem dificuldade. Apps como Mint avisam quando contas vencem. Ou use seu calendário para notificar pagamentos próximos.
Mais uma coisa: multa por atraso pode ser perdoada ou removida do relatório de crédito se pagou atrasado acidentalmente. Se cometeu um erro isolado e tem histórico bom, a maioria das empresas não penaliza.
3. Seguros Desnecessários
"Este costuma passar despercebido porque muitos acham que quanto mais seguro, melhor", diz Leslie Tayne, advogada de alívio de dívidas do Tayne Law Group. "Mas certos seguros simplesmente não são necessários para a maioria e levam a gastos desnecessários."
Tayne argumenta que estes produtos são desperdício:
- Seguro contra roubo de identidade se seu cartão já tem proteção contra fraude. Verdade para a maioria, como Citi® Double Cash Card.
- Seguro de vida para crianças, pois crianças raramente têm ativos a proteger. Apólices infantis vêm com componente de poupança ("valor de resgate") para faculdade ou entrada de casa. Ainda assim, taxas superam retornos; melhor investir em plano 529 ou fundo de emergência para o filho.
- Seguro de carro alugado se seu seguro tradicional já cobre aluguel.
- Seguro de colisão para carros antigos, de baixo valor. Cobertura pode não ser necessária, dependendo da franquia e do dano.
- Seguro viagem se seu cartão oferece ao reservar viagem nele. Verifique com emissor se cobre cancelamento e bagagem perdida, como Chase Sapphire Preferred® e Chase Sapphire Reserve®.
4. Assinaturas Fantasma
Assinaturas são fáceis de fazer online. Mas igualmente fáceis de esquecer de cancelar. Pesquisa da Chase em abril de 2021 mostrou que quase dois terços dos consumidores esqueceram pelo menos um pagamento recorrente.
Além de evitar multas, pagamentos automáticos são convenientes (ex.: contas de serviços). Mas outros custam caro no longo prazo.
Exemplo: assinatura do serviço de informações de investimento Morningstar custa US$ 34,95/mês ou US$ 249/ano. Manter a assinatura é óbvio se você a usa ativamente.
Porém, para qualquer assinatura não usada, cancele AGORA. Não quer ser pego por renovação automática cara.
Para facilitar, cadastre-se em serviços como Truebill ou Trim. Monitoram seu extrato bancário ou de cartão para ver quais assinaturas cortar.
5. Juros de Cartão de Crédito
Segundo o Consumer Financial Protection Bureau, americanos pagam média de US$ 1.000/ano em dívidas de juros altos e taxas de cartão. Cartões podem ser benéficos — melhoram score, dão descontos e cashback. Mas carregar saldo aperta as finanças.
Resumindo: se está endividado, foque em quitar o saldo existente e deixe os cartões parados. Se fizer compra, certifique-se de poder quitar o saldo. Ex.: só compre ingressos de show por US$ 150 se puder pagar integralmente.
6. Vampiros de Energia
Dispositivo que consome energia mesmo após desligado é "vampiro de energia", explica a Duke Energy. Sua casa está cheia: carregadores de celular, TV a cabo, cafeteiras. Estima-se que 20% da conta mensal de luz vem desses sugadores fantasma.
Vampiros típicos incluem "tijolos" e "verrugas de parede":
- Dispositivos com plug grande, como carregadores de celular, são "verrugas de parede". Consomem energia mesmo fora de uso.
- O "tijolo" é a caixinha preta em notebooks, TVs e alguns cabos de TV a cabo. Consomem energia continuamente se deixados na tomada.
Como controlar? Desligue dispositivos que não usa often. Coloque verrugas e tijolos em réguas de energia e desligue a régua quando não usar.
7. Não Ajustar o Termostato
Óbvio que quer casa em temperatura confortável. Mas precisa mesmo de 22°C (72°F) quando passa o dia todo fora?
Departamento de Energia dos EUA diz que pode economizar até 10% ao ano apenas ajustando o termostato 4 a 6°C (7 a 10°F) da configuração normal por 8 horas/dia. Termostato programável aquece (ou resfria) a casa na temperatura preferida antes de você chegar. Para evitar leituras fantasmas — temperaturas desnecessariamente altas ou baixas — instale o termostato corretamente. Idealmente, em parede interna, longe de sol direto, correntes de ar e janelas.
8. Problemas de Encanamento
Torneiras e vasos vazando tiram o sono e custam dinheiro. Exemplo: torneira do banheiro gotejando 10 gotas/minuto. Calculadora de gotejamento do U.S. Geological Survey calcula que três torneiras vazando gotejariam 163.488 litros/dia nessa taxa. Embora água seja barata, ainda é muito. Na maioria dos casos, 3.944 litros custariam ~US$ 1,50.
Vasos sanitários vazando, porém, são verdadeiros devoradores de água.
Na casa média, vasos vazando desperdiçam ~757 litros/dia, ~22.712 litros/mês, ~US$ 108/ano. Consertar vaso custa, em média, US$ 18,55 (variação US$ 17,36 a US$ 19,75). Com mão de obra e material, total US$ 223,63 (US$ 202,77 a US$ 244,49).
9. Desperdício de Alimentos
Segundo Natural Resources Defense Council, 40% dos alimentos produzidos nos EUA nunca são consumidos. Acontece. Todos temos maçãs podres para jogar. Mas pode reduzir desperdício fazendo o seguinte (cortesia da FAO/ONU):
- Compre só o necessário. Planeje refeições antecipadamente. Atenha-se à lista de compras e evite compras por impulso.
- Escolha frutas e legumes "feios". Formas estranhas ou machucados são jogados fora por não atenderem padrões estéticos arbitrários. Mas têm mesmo gosto.
- Armazene alimentos com sabedoria. Organize despensa/geladeira para produtos mais velhos na frente, novos atrás. Guarde alimentos abertos em potes herméticos na geladeira e feche embalagens para evitar insetos.
- Ame suas sobras. Congele ou use em outra refeição se não comeu tudo.
- Comece pequeno. Divida pratos grandes em restaurantes ou sirva porções menores em casa.
10. Match de 401(k) Não Reivindicado
Você agrega valor significativo ao seu ninho contribuindo para 401(k) ou plano similar do empregador, nota a FINRA. Exemplo: ganha US$ 40.000, contribui US$ 1.200 (3% do salário) aos 30 anos. Se mantiver mesmo salário e contribuição até 65, em 35 anos seu 401(k) terá rendido US$ 42.000.
Considere se seu empregador oferece match. Tipicamente, match é dólar-por-dólar até 3% do salário. Mesmo sem valorização do investimento, terá acumulado US$ 84.000 na aposentadoria — dobro da poupança. Veja assim: contribui 100% mais sem custo.
Triste: estudo de 2015 mostrou que 1 em 4 funcionários não investe o suficiente no 401(k) para ganhar o match total. Quem perdeu o match desperdiçou US$ 1.336 do próprio dinheiro.
Perder esse dinheiro deixa você sem segurança financeira futura. Converse com RH ou contabilidade da empresa para saber qual o match, e aumente seus aportes automáticos no 401(k) para pegar pelo menos o match total.
11. Taxas de Fundos Mútuos
Taxa de administração (expense ratio), ou porcentagem, representa seu custo total no fundo mútuo, explica NextAdvisor. Para fundos geridos ativamente, tipicamente 0,5% a 1,5%; para passivos, 0,2% a 0,4%. Regra geral: evite qualquer taxa acima de 1%.
Fundo com taxa 1% custa US$ 10 para cada US$ 1.000 investidos. Parece pouco, mas soma no tempo.
Especialistas recomendam taxas abaixo de 0,2%; acima de 1% corrói ganhos de longo prazo. Taxas acima de 1,5%, certamente acima de 2%, não valem a pena. As baixas taxas de fundos passivos são uma razão pela qual especialistas os recomendam — muitos têm taxas abaixo de 0,2%.
12. Não Usar Cupons ou Códigos de Desconto Disponíveis
"Uma das maiores formas de desperdiçar dinheiro é pagar preço cheio em vez de buscar descontos ou formas de baixar o preço antes de comprar", diz Rebecca Gramuglia, especialista em consumo da TopCashback. "Pulando essa etapa, você pode gastar mais que o necessário, e esse dinheiro extra poderia ir para outra compra ou sua poupança."
13. Garantias Estendidas
Quase tudo — TVs, eletrodomésticos, veículos — vem com garantia estendida. Embora você ache que está sendo responsável financeiramente ao comprar, a verdade é que garantias estendidas geralmente não valem o dinheiro.
Em geral, excluem os problemas mais comuns nas letras miúdas. Além disso, fabricantes já dão cobertura gratuita em suas garantias. A FTC alerta que muitas garantias estendidas não valem a pena.
Opção melhor? Se seus bens quebrarem, melhor guardar dinheiro para conserto ou reposição do que comprar garantia estendida.
14. Carros "Bebedores" de Gasolina
Seja honesto: seu carro realmente precisa de gasolina premium? Improvável, a menos que o fabricante diga o contrário. A maioria das grandes marcas tem aditivos para manter motor limpo, então tanque ocasional de premium não resolve. Turbos e motores de alta compressão são razões comuns para certos carros precisarem de premium.
Outras formas de economizar combustível e dinheiro:
- Calibre pneus corretamente. Melhora quilometragem em até 3%.
- Pé leve no acelerador e freio. Segundo Dept. de Energia, quilometragem cai rápido acima de 80 km/h (50 mph), custando ~US$ 0,23 extra por galão.
- Faça tune-up do motor. Consertar problema sério, como sensor de oxigênio quebrado, pode aumentar quilometragem em até 40%, segundo Dept. de Energia dos EUA.
15. Deduções Fiscais Não Reivindicadas
Segundo dados do IRS, cerca de 20% dos contribuintes qualificam-se para créditos de imposto de renda ganho (Earned Income Tax Credit) mas não os reivindicam.
Não só isso, outros créditos ficam não reivindicados. Além de escolher status de declaração errado, contribuintes cometem erros como detalhar deduções ou pegar dedução padrão.
Programas de imposto online ajudam a pegar deduções e créditos aos quais tem direito. Em situações complexas — primeira vez detalhando ou abrindo negócio — contratar profissional de impostos pode maximizar sua economia fiscal.
Perguntas Frequentes
Preciso disso?
Para viver no orçamento, poupar e atingir metas, deve distinguir entre desejo e necessidade.
"Necessidade" é essencial. No orçamento: aluguel, hipoteca, serviços, alimentação, transporte.
"Desejo" descreve algo em que gostaria de gastar. Mais especificamente: algo que economiza para comprar e antecipa.
Existe forma de economizar comprando em outro lugar?
Seja persistente na busca por preço melhor. Use smartphone, tablet ou laptop para comparar.
Considere programas de cashback/rebate e fidelidade de lojas. Pessoalmente recebo dinheiro de volta via cashback toda vez que compro. Ainda ganho recompensas da loja e uso para economias futuras. Usar recursos juntos economiza mais.
Para produtos sazonais, pesquise. Poupa centenas de dólares buscando "Melhor época para comprar" no Google.
Tenho dinheiro para cobrir isso?
Apesar do senso comum, alguns não sabem seu saldo. Afinal, não pode comprar se não tem dinheiro. E, se não tem fundos para a compra, provavelmente não tem para pagar fatura do cartão se parcelar.
Resumindo: não faça compras fora do orçamento. Se não tem, poupe até ter.
Há algo mais que eu pudesse fazer com este dinheiro?
Que contas mensais tem: serviços, aluguel, hipoteca, seguros? Inclua contas recentes no orçamento. Extrato bancário pode ter compromisso mensal que esqueceu.
Fundo de emergência está completo? Está livre de dívidas?
-
Top 5 Preocupações Financeiras dos Americanos em 2024
Você compartilha alguma dessas preocupações com dinheiro? É oficial — a maioria dos americanos está estressada com suas finanças. Segundo a National Foundation for Credit Counseling (NFCC), 71% dos am
-
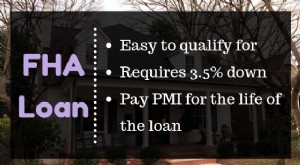
Entendendo Tipos de Hipoteca: Guia Completo
Me vi inesperadamente comprando casa este mês (longa história), e mesmo para alguém que trabalha na indústria financeira, havia muitos termos com os quais não estava familiarizado. Um dos passos mais
Artigos em Destaque
- Erros Comuns no Orçamento: Como Corrigir Seus Hábitos de Gasto
- Taxas de Condomínio Explicadas: HOA vs. Taxas de Regime - Qual a Diferença?
- Entendendo e Evitando Taxas Bancárias: Guia Completo
- Evite Estes 5 Erros Financeiros Comuns
- Deduções Fiscais Comuns para 2022: Maximize seu Reembolso
- Economize no Seguro do Carro: Estratégias e Dicas Comprovadas
- 15 Desperdícios de Dinheiro Ocultos: Pare de Perder Milhares por Ano
- Principais Estratégias de Trabalho em Casa para Aumentar sua Renda
-
 Maximize Economias: 5 Maneiras Comprovadas de Aproveitar ao Máximo o Amazon Prime
Sua assinatura pode vir com uma série de ótimas ofertas. Pontos-chave O Amazon Prime oferece uma série de benefícios, incluindo frete grátis em dois dias. Conhecer os detalhes do programa pode resul...
-
 Personalidade e Renda: Quais Tipos Ganham Mais?
Qual tipo de personalidade ganha mais dinheiro? Pontos-chave Pesquisadores descobriram que seu tipo de personalidade Myers-Briggs pode impactar quanto dinheiro você ganha. Dos 16 tipos de personalid...