
Estratégias de Pagamento de Empréstimo Estudantil para Universitários
Com tanta gente devendo empréstimos estudantis — incluindo muitos dos seus colegas — parece que eles são apenas mais uma parte da vida. Mas você sabia que a dívida de empréstimo estudantil está fazendo recém-formados e millennials adiarem casamento, compra de casa, abertura do próprio negócio e poupança para aposentadoria?
Não é um grande modo de vida, é?
A dívida de empréstimo estudantil é uma crise nacional, mas não precisa ser a sua. Preparando-se para o pagamento enquanto ainda está na faculdade, você pode dar uma vantagem inicial às suas responsabilidades financeiras e se posicionar para ser mais bem-sucedido em quitar suas dívidas. Sendo proativo agora, você pode se formar com mais confiança financeira, menos risco financeiro, encargos de juros menores e saldos de empréstimo menores do que planejava. Se nada mais, você entrará na sua nova vida adulta com esperança de um futuro sem dívidas.
Veja como se preparar para pagar seus empréstimos estudantis enquanto ainda está na faculdade.
Use Apenas o que Você Precisa
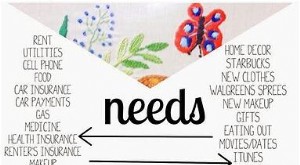
Primeiro e mais importante, não pegue mais dinheiro do que precisa. Só porque o dinheiro do empréstimo está disponível não significa que você deve usá-lo todo. Para pegar o mínimo possível de empréstimo, primeiro precisará determinar o que você precisa e o que você quer. A categoria necessidade incluirá coisas como mensalidade, livros e moradia/alimentação. Você deve usar seu dinheiro de empréstimo apenas para esses tipos de despesas. No que você não deve gastar seu dinheiro de empréstimo são coisas que você quer, como roupas novas, pizza de madrugada ou passagens para a viagem de formatura. Faça uma lista das suas necessidades versus desejos e foque em usar seu dinheiro de empréstimo apenas para suas necessidades. Claro, pode exigir alguns pequenos sacrifícios, mas ajudará a manter sua dívida sob controle.
Uma vez que você cortar o uso do dinheiro do empréstimo para financiar apenas suas necessidades, pode encontrar maneiras de cortar essas despesas ainda mais. Veja como.
Maneiras de Reduzir Despesas na Faculdade
Encontrar maneiras de reduzir despesas acadêmicas e custos de vida pode exigir que você pense fora da caixa. Aqui estão algumas ideias para começar.
- Torne-se monitor de residência (RA) para ganhar moradia grátis. Algumas faculdades também oferecem planos de refeição, estacionamento e até mensalidade grátis ou com desconto.
- Em vez de presentes de aniversário ou feriados, peça livros ou dinheiro para outras despesas.
- Compre livros didáticos usados ou veja se pode alugar livros na livraria ou biblioteca da escola. Você também deve verificar se há opções mais baratas.
- No final do semestre, venda seus livros didáticos de volta para a livraria da escola, online ou para outro aluno no campus para recuperar parte do seu dinheiro.
- Faça aulas no college comunitário local durante o verão. Você pagará menos por crédito e pode ajudar a se formar mais cedo, o que nos leva à próxima ideia.
- Forme-se mais cedo. Formando-se um semestre ou mais cedo, você pode economizar milhares em moradia/alimentação e mensalidade. Se não puder se formar cedo, pelo menos forme-se no prazo. Cada semestre extra custará milhares em moradia, mensalidade e materiais de aula.
- Se mora perto o suficiente, considere morar em casa e fazer o trajeto até a escola para eliminar despesas de moradia. Certifique-se de considerar o custo do trajeto, que pode incluir gasolina, seguro e estacionamento.
- Estude no exterior por um semestre. Custos de educação e vida em muitas universidades no exterior são mais baratos que nos EUA. Além disso, terá a oportunidade de imergir em uma cultura diferente, aprender outro idioma e ter uma experiência transformadora.
Continue se Candidatando a Bolsas de Estudo
Um mito comum sobre bolsas de estudo é que você só pode ganhar uma enquanto está no ensino médio. Mas existem muitas disponíveis para estudantes ganharem durante toda a carreira universitária. Além disso, há novas bolsas todo ano. E se você mudar de curso, adotar um novo hobby ou tiver um grande evento de vida, pode se qualificar para bolsas para as quais não era elegível no passado. Reserve tempo todo ano para procurar bolsas e se candidate a quantas puder. Mesmo alguns milhares de dólares podem fazer uma grande diferença.
Lembre-se: antes de aceitar qualquer nova bolsa, certifique-se de que não afetará nenhuma bolsa ou auxílio financeiro que você está recebendo atualmente.
Comunique-se com Seu Serviçador
Seu serviçador de empréstimo é a empresa que lida com o pagamento do seu empréstimo estudantil. Eles enviarão as contas, lidarão com problemas e ajudarão quando você precisar. Para evitar problemas com seus empréstimos, é importante comunicar-se com seu serviçador, especialmente quando você:
- Muda seu nome, endereço ou telefone
- Transfere para outra escola
- Forma-se, desiste ou torna-se estudante em tempo parcial
Você também pode conversar com seu serviçador para saber mais sobre seus empréstimos, obter respostas para quaisquer dúvidas e obter qualquer esclarecimento que precise. Assim, você terá melhor entendimento dos seus empréstimos e como pagá-los quando sair da escola.
Para quaisquer problemas com seu empréstimo atual ou empréstimos para o próximo ano letivo, você precisará contatar o escritório de auxílio financeiro da sua escola.
Pague o Máximo que Puder Enquanto Estiver na Escola
Empréstimos federais não subsidiados e muitos empréstimos privados começam a acumular juros enquanto você está na escola e durante o período de carência após a formatura. Isso aumenta o saldo total devido antes mesmo de você começar a pagar. Para ajudar a impedir que seu saldo aumente ou para começar a diminuir seu saldo principal agora, comprometa-se a pagar alguma quantia em direção aos seus empréstimos estudantis todo mês a partir de hoje. Você não precisa pagar centenas de dólares para fazer diferença.
Se você tem empréstimos privados ou não subsidiados, pagar apenas o encargo de juros mensal manterá seu saldo do empréstimo de crescer. Para encontrar seu encargo de juros mensal, faça os seguintes cálculos:
- Encontre sua taxa de juros diária dividindo sua taxa de juros anual por 365 (dias no ano).
- Multiplique esse número pelo saldo do seu empréstimo para obter a quantia de juros cobrada diariamente.
- Multiplique esse número pelo número de dias no mês para determinar o encargo de juros para aquele mês.
Por exemplo, digamos que você tenha um empréstimo de $5.000 com taxa de juros anual de 5%. Primeiro dividiria 0,05 por 365 para obter uma taxa de juros diária de cerca de 0,00014%. Em seguida, multiplicaria 0,00014% por 5.000 para obter um acúmulo diário de juros de $0,70. Isso significa que você está sendo cobrado $0,70 por dia em juros. Em seguida, multiplique por 30 dias no mês para um pagamento total de juros de $21. Para impedir que seu saldo cresça $21 naquele mês, pague essa quantia. Se pagar acima disso, qualquer dinheiro restante irá para pagar seu saldo principal.
Se você tem um empréstimo governamental subsidiado, não acumulará juros enquanto estiver na escola, então qualquer pagamento que fizer nesse empréstimo irá para pagar o saldo principal.
Ganhe Dinheiro na Faculdade
Trabalhar enquanto está na escola ajudará de algumas formas:
- Você pode pagar por coisas sem usar mais dinheiro de empréstimo.
- Pode economizar dinheiro.
- Pode começar a fazer pagamentos nos seus empréstimos.
De escrever para o jornal da escola ou ser salva-vidas na piscina a trabalhar na cantina ou dar tours para futuros alunos, faculdades oferecem uma variedade de empregos no campus para estudantes. Confira os quadros de vagas ou ligue para o departamento de recursos humanos da sua escola para ver o que está disponível.
Quando se trata de ganhar dinheiro na faculdade e construir seu currículo, veja se consegue um estágio remunerado durante o ano letivo. Não só receberá um salário, mas também pode ganhar créditos universitários, expandir sua rede e ganhar a experiência necessária para conseguir um emprego quando se formar.
Graças à tecnologia, é mais fácil que nunca trabalhar em torno da sua agenda. Pegue um trabalho extra (side hustle) dirigindo para um serviço de carona compartilhada ou trabalhando para um serviço de entrega ou courier sob demanda. Use um marketplace freelancer online para oferecer seus talentos ou crie um perfil em um site de pet sitting, passeio de cachorro ou babá.
Não tem tempo ou energia para um emprego? Tente vender suas roupas usadas em bom estado para a loja de consignação local. Se mora fora do campus, considere alugar seu lugar nos fins de semana quando visita a família.
Evite Outras Dívidas
Quanto menos dívida você tiver quando se formar na faculdade, melhor. Além da razão óbvia — menos dívida igual a menos estresse — também o preparará para o sucesso futuro. Quanto menos dinheiro você tiver indo para pagar dívidas, mais dinheiro terá para aproveitar sua vida pós-formatura. Isso inclui pegar o emprego que você realmente quer, alugar o apartamento que ama, assumir mais riscos que resultam em grandes recompensas, começar uma família mais cedo ou colocar mais dinheiro na sua aposentadoria.
Mantenha-se em um orçamento para evitar gastar mais do que pode. Em vez de comprar ou alugar um carro novo, compre usado e economize nas parcelas mensais. Se seu campus é acessível a pé ou tem serviços de transporte, considere abrir mão de carro completamente. Evite usar cartões de crédito a todo custo. Se quiser usá-los para ajudar a construir seu crédito, considere um cartão de crédito garantido (secured) ou um cartão com limite de gasto muito baixo. Ao usar cartões de crédito, use apenas o valor que tem disponível no dia da compra e pague o cartão imediatamente. Sempre faça seus pagamentos em dia e monitore seu crédito.
Pesquise Opções de Pagamento
À medida que se prepara para começar a pagar seus empréstimos estudantis, será encarregado de escolher um plano de pagamento — exatamente como você vai quitar seus empréstimos. Esses planos diferem em elegibilidade, valor que você paga por mês e por quanto tempo paga. Os planos de pagamento disponíveis para você dependerão se você tem empréstimos federais ou privados e subsidiados ou não subsidiados. No momento desta escrita, existem oito planos de pagamento de empréstimo estudantil federal:
- Plano de Pagamento Padrão (Standard Repayment Plan)
- Plano de Pagamento Graduado (Graduated Repayment Plan)
- Plano de Pagamento Estendido (Extended Repayment Plan)
- Plano de Pagamento Revisto Pay As You Earn (REPAYE)
- Plano de Pagamento Pay As You Earn (PAYE)
- Plano de Pagamento Baseado em Renda (IBR)
- Plano de Pagamento Contingente à Renda (ICR)
- Plano de Pagamento Sensível à Renda (Income-Sensitive Repayment Plan)
Cada plano tem seus benefícios e desvantagens e um plano pode beneficiá-lo mais que os outros. É importante pesquisar e entender cada plano e ver qual fará mais sentido para você e seus objetivos futuros.
Conheça Programas de Perdão de Empréstimo
Perdão de empréstimo nem sempre é fácil de conseguir, mas é possível. Se você trabalha para uma ONG ou sua carreira envolve serviço público, pode conseguir que parte ou todo seu empréstimo estudantil seja perdoado. Elegibilidade para esses programas depende de vários fatores, incluindo sua área de trabalho, duração da carreira, estado onde mora, plano de pagamento e tipo de empréstimo. Aqui estão alguns exemplos desses tipos de programas de perdão de empréstimo estudantil:
- Programa de Perdão de Empréstimo de Serviço Público (PSLF)
- Perdão de Empréstimo para Professores (Teacher Loan Forgiveness)
- Perdão para médicos, enfermeiros, advogados e militares
- Baixa de empréstimo estudantil para circunstâncias especiais
- Cancelamento de Empréstimo Federal Perkins
Se planeja se candidatar a um programa de perdão de empréstimo estudantil no futuro, certifique-se de entender e atender aos requisitos. Também é importante que você continue pagando seus empréstimos em dia e não espere que sejam perdoados. Confiar 100% nesses programas é perigoso pois você nunca pode ter certeza de que permanecerá elegível ou que esses programas existirão quando for hora de se candidatar. Também é importante lembrar que esses programas podem perdoar apenas até uma certa quantia dos seus empréstimos estudantis e não o valor total.
Considere Consolidação — Com Cautela
Quando você consolida seus empréstimos estudantis, combina todos ou alguns em um único empréstimo. Isso permite ter um pagamento mensal e uma taxa de juros, o que pode simplificar o processo de pagamento e até reduzir seu pagamento mensal. No entanto, aborde essa ideia com cautela, pois existem várias desvantagens em consolidar seus empréstimos:
- Você tem um período de pagamento mais longo, o que significa que pagará mais em juros.
- Pode perder certos benefícios, incluindo descontos na taxa de juros ou perdão de empréstimo.
- Não poderá adiar pagamentos do empréstimo se for para pós-graduação.
- Só pode consolidar seus empréstimos uma vez. Se as taxas caírem depois que consolidar, ficará preso com a taxa fixa que tem.
Crie um Plano
Ter um plano no lugar ajudará você a manter sua meta. Embora possa ser difícil criar um para o futuro sem saber sua renda, comece com um plano para enquanto está na escola. Antes de criá-lo, reúna todas as informações do seu empréstimo estudantil e faça uma lista do seguinte:
- O tipo de empréstimo
- Quanto você deve
- A taxa de juros
- Termos e condições do empréstimo
Uma vez que entenda sua situação de empréstimo estudantil, decida quanto quer pagar até a formatura e vá a partir daí. Se você tem múltiplos empréstimos estudantis (e a maioria dos estudantes tem), pode considerar escolher um método de pagamento de dívida para ajudar a escolher em qual focar primeiro. Por exemplo, com o método bola de neve (snowball method), você foca em pagar o empréstimo com menor saldo primeiro. Com a avalanche de dívida (debt avalanche), você paga o empréstimo com a maior taxa de juros primeiro.
Comece a Construir um Fundo de Emergência Agora
Perder até um único pagamento de empréstimo estudantil pode ter um grande impacto no seu crédito. Um fundo de emergência pode ajudar a cobrir o pagamento caso você atrase devido a perda de emprego, emergência médica ou qualquer outro evento inesperado. Comece a adicionar dinheiro ao seu fundo de emergência ou conta poupança agora para ter o suficiente para fornecer pelo menos um mês de margem quando seus empréstimos vencerem.
Torne-se um Especialista em Finanças e Crédito
Quanto mais informado você for sobre seu crédito e finanças, mais preparado estará para lidar com eles fora da bolha da faculdade. Você também estará mais preparado para enfrentar as grandes mudanças que a vida lança sem achar que o mundo está acabando. E quando você entende os termos dos seus empréstimos, cartões de crédito e qualquer outro empreendimento financeiro, é menos provável que seja explorado. Felizmente, existem recursos como a Rocket HQ para ajudar a fortalecer seu conhecimento financeiro agora. A Rocket HQ oferece informações sobre gestão de finanças e crédito junto com um relatório de crédito grátis atualizado semanalmente.
Para o melhor conselho baseado na sua situação financeira e objetivos específicos, recomendamos que você também fale com um consultor financeiro.
-

Empréstimos Estudantis: Guia Completo para Solicitar e Gerenciar
A faculdade é cara — solicitar empréstimos estudantis pode ajudar você a gerenciar o custo. Solicitar empréstimos estudantis é muito parecido com solicitar um financiamento imobiliário. Em ambos os c
-
Orçamento Universitário: 15 Hacks Inteligentes para Economizar Dinheiro
Como muitos estudantes universitários, a época em que você entra na faculdade é sua primeira vez lidando com dinheiro por conta própria. Criar um orçamento e cumpri-lo pode parecer difícil, especialme
Artigos em Destaque
- Planos 529: Poupança com Vantagens Fiscais para Educação Superior
- Poupança para Aposentadoria com Empréstimos Estudantis: 5 Estratégias para Millennials
- Conquistando o Emprego dos Sonhos: 13 Habilidades Essenciais para Recém-Formados
- Dicas Inteligentes de Economia para Estudantes Universitários | MoneyStrands
- Renda Extra na Faculdade: 10 Ideias de Trabalhos Paralelos para Estudantes
- Gestão Financeira Inteligente para Estudantes: Estratégias Comprovadas de Poupança
- Empréstimos Estudantis para Faculdade: Guia Completo de Inscrição e Reembolso
- Empréstimos Estudantis e Impostos: Impactam a Sua Responsabilidade Fiscal?
-
 Estratégias Eficazes de Pagamento de Empréstimos Estudantis: 7 Métodos Comprovados
Aqui estão algumas novas estratégias para quitar essa dívida de empréstimo estudantil. Os estudantes universitários americanos recebem mais que um diploma na formatura. Eles também recebem um enorme c...
-
 Estratégias de Pagamento de Empréstimo Estudantil: Um Guia Completo
As aulas acabaram de vez e agora você precisa começar a pagar esses empréstimos. Qual é o seu plano de ataque? Não faltam estatísticas mostrando o aumento do custo do ensino superior. Muitos concluem...