
Investimento de Longo Prazo: Guia Completo para Iniciantes
Seja você economizando para aposentadoria ou outros objetivos financeiros de longo prazo, possuir investimentos de longo prazo é uma ideia inteligente. Eles podem ajudar a minimizar sua responsabilidade fiscal e construir riqueza. Mas se você é novo em investimentos, pode não saber por onde começar e quais opções de investimento estão disponíveis.
Aqui está um guia que aborda como funcionam os investimentos de longo prazo, diferentes tipos e os prós e contras de usar uma estratégia de investimento de longo prazo.
O que é um Investimento de Longo Prazo?
Um investimento de longo prazo é um ativo como imóvel ou ações dentro de uma conta de investimento que uma empresa ou pessoa planeja manter por mais de um ano. Investimentos de longo prazo podem gerar renda adicional se valorizarem e forem vendidos posteriormente com lucro.
Como Funcionam os Investimentos de Longo Prazo?
O processo de investimento de longo prazo começa quando você compra um ativo. Por exemplo, digamos que você abra uma conta em uma corretora online e compre R$ 50.000 em ações de uma empresa. Manter a ação por mais de um ano a tornaria um investimento de longo prazo.
Se a ação paga dividendos e você reinveste os ganhos, pode ganhar mais dinheiro. E quanto mais tempo você escolher manter a ação, maiores as chances de seu investimento compor (juros sobre juros).
Tipos de Investimentos de Longo Prazo
Existem vários tipos de investimentos que investidores de longo prazo mantêm em seus portfólios para fins de diversificação, incluindo:
- Ações: Comprar ações de uma empresa ou uma cesta de ações é uma das formas mais populares de construir riqueza de longo prazo. Quando você possui uma ação, torna-se sócio parcial de uma empresa. Manter esse ativo a longo prazo significa que você provavelmente experimentará quedas de curto prazo, também conhecidas como volatilidade. Mas se o preço de uma ação (ou cesta de ações) aumenta ao longo do tempo, como tipicamente esperado, você ficará mais rico.
- Títulos (Bonds): Títulos são oferecidos por corporações e governos. Quando você compra um título, o emissor concorda em pagar de volta em um certo período, ou prazo. Como você normalmente deve manter títulos por pelo menos 12 meses antes de resgatar, pode incluí-los em sua estratégia de investimento de longo prazo.
- Fundos de Investimento (Mutual Funds): Um fundo de investimento é um tipo de investimento que permite reunir seu dinheiro com outros investidores para comprar uma mistura de títulos, incluindo bonds e ações. Um benefício de escolher este tipo é que fornece uma maneira simples de diversificar seu portfólio.
- Fundos de Índice (ETFs): Um ETF é uma cesta de títulos semelhantes. Existem vários tipos de ETFs, incluindo de bonds e de mercado de ações. Alguns ETFs rastreiam um certo índice de mercado, como o S&P 500. Similar a um fundo de investimento, fornece uma rota fácil para diversificação e pode ajudar a construir riqueza de longo prazo.
- Certificados de Depósito (CDs): Um certificado de depósito é um tipo de conta de poupança que você abre com um banco. Diferente de uma poupança tradicional, você está dando dinheiro ao banco por um período definido. Concordar com um prazo mais longo pode resultar em receber uma taxa de juros fixa mais alta. Em geral, você pode escolher um prazo de pagamento de até 10 anos. A única desvantagem é que pode ter que pagar multa se sacar seu dinheiro antes do vencimento.
- Ouro: Investir em ouro como parte de um portfólio diversificado pode ser uma decisão inteligente. Às vezes é anunciado como hedge contra inflação, mas alguns especialistas discordam.
Quais São os Melhores Investimentos de Longo Prazo?
Ao construir seu portfólio, é uma boa ideia ter uma mistura de diferentes classes de ativos. Por quê? Diversifica seu portfólio e pode minimizar risco.
Ações de Crescimento (Growth Stocks)
Ações de crescimento são participações em uma empresa que se espera ter lucros acima da média, comparada a outras empresas do seu setor. Como resultado, o preço dessas ações tende a experimentar tremendo crescimento ao longo do tempo. Adicionar ações de crescimento ao seu portfólio de longo prazo pode proporcionar retornos maiores.
No entanto, lembre-se que ações de crescimento vêm com mais risco e tendem a ser mais voláteis.
Ações de Dividendos (Dividend Stocks)
Quando você compra uma ação de dividendo, uma empresa envia regularmente uma porcentagem de seus lucros na forma de dividendo. Você pode optar por sacar o dividendo ou reinvesti-lo para comprar ações adicionais (ou frações de ações). Se escolher a última opção, pode impulsionar seus retornos de longo prazo.
Fundos de Ações (Stock Funds)
Um fundo de ações — um fundo que consiste em ações de diferentes empresas — também pode ser um bom investimento de longo prazo. A qualidade do fundo, no entanto, dependerá do tipo de ações que um gestor de portfólio inclui. Enquanto alguns fundos de ações rastreiam um certo índice de mercado, outros rastreiam um certo setor (como ações de tecnologia).
Fundos de Títulos (Bond Funds)
Similar a fundos de ações, investir em fundos de títulos significa que você está investindo em um portfólio já diversificado de títulos por um custo de entrada relativamente baixo. É importante pesquisar mais sobre fundos de títulos antes de investir, pois fundos de títulos de longo prazo podem ter um risco inerente maior devido à volatilidade do que fundos de títulos de curto prazo.
Imóveis (Real Estate)
Investimento imobiliário é uma ótima maneira de fortalecer seu portfólio de investimento de longo prazo. Você pode manter um imóvel de investimento e coletar renda passiva de aluguel, ou simplesmente manter a propriedade para se beneficiar da valorização do imóvel. Note que investir em imóveis é muito menos líquido que outros tipos de investimento e pode exigir capital significativo no início.
Como Investir a Longo Prazo: A Estratégia Compre e Mantenha (Buy and Hold)
Uma estratégia que você pode usar para investir a longo prazo é a estratégia de compra e manutenção (buy and hold). Funciona assim: você compra um investimento e escolhe mantê-lo por mais de um ano. Se essa estratégia é certa para você depende da sua tolerância a risco e idade.
Quanto mais jovem você é, mais tempo tem para assumir riscos. Mas à medida que envelhece, especialistas geralmente recomendam que você tenha um portfólio mais conservador. E seu horizonte de investimento frequentemente se torna mais curto.
Investimento de Longo Prazo vs. Curto Prazo
Um investimento de curto prazo é um ativo que uma pessoa ou empresa mantém por menos de um ano. Quando você compra um investimento de curto prazo, seu objetivo é comprar e vender para um lucro rápido.
Uma grande diferença entre investimento de curto e longo prazo é como são tributados. Por exemplo, quando você vende uma ação que manteve por menos de um ano, pagará impostos sobre ganho de capital de curto prazo. Isso significa que pagará impostos à sua alíquota de imposto de renda comum.
No entanto, se vender uma ação após mantê-la por mais de um ano, pagará imposto sobre ganho de capital de longo prazo. É um imposto mais favorável que varia de 0% a 20%.
Um investidor pode escolher uma estratégia de curto prazo sobre uma de longo prazo quando precisa atingir uma meta financeira em um curto período. Por exemplo, se uma pessoa quer comprar uma casa em breve, pode optar por colocar sua entrada em um CD de curto prazo ou conta poupança de alto rendimento para ganhar alguns juros.
É importante notar que você não precisa escolher uma estratégia em detrimento da outra — pode escolher ambas.
Prós e Contras do Investimento de Longo Prazo
Embora o investimento de longo prazo possa ajudar a economizar dinheiro em impostos, vem com algumas desvantagens. Vamos revisar alguns prós e contras.
Prós
- Composição (Compounding): Manter seus investimentos por mais tempo permite que seus retornos se componham, dando uma chance melhor de fazer seu dinheiro crescer.
- Vantagens fiscais sobre ganhos de capital: Quando você mantém seus investimentos em ações por mais de um ano, será tributado à alíquota mais favorável de ganho de capital de longo prazo, que varia de 0% a 20% para a temporada fiscal de 2023. Sua alíquota individual dependerá da sua renda tributável e status de declaração.
Contras
- Taxas: Quanto mais tempo você investe, maior o impacto que taxas, como taxas de administração e taxas de consultor financeiro, podem ter no seu portfólio. Essas taxas podem diminuir o valor do seu portfólio ao longo do tempo.
- Volatilidade: Quando você tem um horizonte de investimento de longo prazo, será exposto a muita volatilidade. Se o mercado cai, você pode ser tentado a vender seus investimentos em vez de manter o curso.
Perguntas Frequentes sobre Investimento de Longo Prazo
Aqui está uma lista de perguntas comuns sobre investimento de longo prazo.
Por que e quando devo começar a investir a longo prazo?
Você deve começar a investir seu dinheiro o mais cedo possível. Quanto mais cedo começar, mais tempo seu dinheiro tem para compor.
Quanto devo poupar para investimento de longo prazo?
A Fidelity — uma grande empresa de gestão de investimentos — recomenda que você poupe pelo menos 15% da sua renda pré-imposto para aposentadoria. No entanto, a quantia que você deve poupar depende da sua idade, renda, quanto já poupou e estilo de vida desejado na aposentadoria.
Além de fundos de aposentadoria, você pode querer financiar outros objetivos financeiros de longo prazo, como contribuir para o fundo universitário de um filho ou poupar para uma viagem dos sonhos.
Se precisar de ajuda para estimar quanto precisa poupar a longo prazo, considere contatar um consultor financeiro.
É melhor investir uma quantia única (lump sum) ou fazer investimentos recorrentes de longo prazo?
Embora alguns estudos tenham mostrado que uma estratégia pode ser melhor que a outra em certos cenários, a resposta depende da sua tolerância a risco e do tipo de investimentos que você possui. Antes de escolher lump sum ou média de custo em dólar (dollar-cost averaging), pese os prós e contras.
Se decidir fazer investimento em quantia única, a principal vantagem é que você coloca seu dinheiro para trabalhar no mercado imediatamente. Como resultado, não perderá nenhum crescimento potencial. No entanto, uma desvantagem potencial é que você pode ser tentado a vender se o preço da ação cair. E se vender, travá uma perda permanente.
Por outro lado, a média de custo em dólar, na qual você investe uma quantia definida espaçada em intervalos regulares, permite espalhar seu risco por um certo período. Se o preço da ação cai, você comprará mais ações. E conforme sobe, comprará menos ações. Um benefício potencial é que você pode pagar um preço médio por ação menor.
No entanto, uma desvantagem dessa estratégia é que você pode perder ganhos potenciais se o preço da ação subir acentuadamente.
Quando devo vender uma ação para meu investimento de longo prazo?
Decidir quando vender uma ação é uma decisão pessoal. Dito isso, aqui estão alguns motivos pelos quais você pode optar por vender:
- Pode escolher vender para renda de aposentadoria
- Quer rebalancear seu portfólio
- Quer usar os fundos para outro propósito
Além disso, você também pode vender algumas ações para realizar perdas de capital — um processo conhecido como colheita de prejuízos fiscais (tax-loss harvesting). Antes de vender qualquer investimento, certifique-se de estar ciente de qualquer consequência fiscal potencial e considere contatar um profissional financeiro.
Como os impostos entrarão na minha estratégia de investimento de longo prazo?
Como os impostos afetarão sua estratégia de investimento de longo prazo varia baseado no tipo de contas de investimento que você escolher. Por exemplo, se você contribui para uma conta de aposentadoria pré-imposto, como uma previdência privada tradicional (PGBL) ou 401(k), pode se qualificar para uma dedução fiscal ao declarar seus impostos.
No entanto, se colocar alguns de seus fundos de aposentadoria em uma previdência tipo VGBL (Roth IRA), não receberá dedução fiscal pois suas contribuições são feitas com dólares pós-imposto.
Quando decidir sacar fundos de suas contas de aposentadoria pré-imposto, será responsável por pagar impostos de renda. O valor que deve pagar dependerá da sua faixa de imposto de renda na época e sua idade.
Conclusão
Investimento de longo prazo tem vários benefícios, como impostos menores e melhor chance de fazer seu dinheiro crescer. No entanto, também vem com o risco de perder dinheiro. Para aumentar suas chances de sucesso a longo prazo, é importante ser paciente e entender sua tolerância a risco.
Se precisar de ajuda para criar um plano de investimento de longo prazo personalizado, considere contatar um consultor financeiro.
Se você está pronto para aplicar o que aprendeu, leia nosso artigo sobre como investir em ações para começar.
-
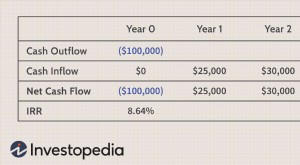
Retorno sobre Investimento (ROI): Guia Completo e Cálculo
O retorno sobre investimento (ROI) é uma métrica financeira amplamente utilizada para medir a probabilidade de obter um retorno de um investimento. É uma razão que compara o ganho ou perda de um inves
-
Gestão de Websites para Iniciantes: Guia Passo a Passo (2024)
Muitos proprietários de pequenas empresas não sabem por onde começar quando se trata de gerir um website. Este guia leva-o passo a passo pelo processo de gerir um website de forma a aumentar a eficáci
Artigos em Destaque
- Títulos de Investimento Socialmente Responsável: Guia para Iniciantes
- Investimentos a Prazo Fixo: Guia para Crescimento Seguro
- Anuidades Explicadas: Guia para Iniciantes sobre Renda Segura na Aposentadoria
- Melhores Investimentos de Longo Prazo: Ações vs. Alternativas
- Investimento Imobiliário Passivo: Guia para Iniciantes para Gerar Renda
- Investimento em Criptomoedas: Guia Completo para Iniciantes
- Ações Meme: Guia Completo para Entender o Fenômeno
- Dominando o Investimento em Fundos Mútuos de Longo Prazo: Estratégia Completa
-
 Entendendo Taxas de Investimento: Guia Completo
Depois que você tomou a sábia decisão de investir seu dinheiro, uma parte dele provavelmente irá para taxas, o que reduz seus retornos. Seja para manter sua conta, fazer negociações ou pagar um especi...
-
 Investimento em IA: Guia para Iniciantes para Lucrar com Inteligência Artificial
Com tecnologia de inteligência artificial em ascensão em diversas indústrias, aprender sobre investimento em IA está no topo da mente de muitos americanos. À medida que observam o rápido crescimento ...