
Juros Simples vs. Juros Compostos: Entenda a Diferença e o Impacto
Juros são esperados ao pegar empréstimo ou fazer investimento. Entender a diferença entre juros simples vs. compostos é passo para aumentar sua consciência financeira.
Leia mais para aprender a diferença e onde cada um é tipicamente usado.
Qual a Diferença Entre Juros Simples e Compostos?
Juros simples e compostos são as formas primárias de calcular juros em empréstimo ou investimento. Juros simples tendem a ser usados para empréstimos e juros compostos para investimentos. Para comparação matemática, este artigo usa ambos em empréstimos e investimentos, embora na vida real você possa não vê-los usados assim.
Numericamente, a diferença é que juros simples são taxa fixa baseada no valor principal do empréstimo ou depósito, enquanto juros compostos representam essa mesma taxa principal mais juros acumulados.
Empréstimo com juros compostos aplica novos juros sobre o total devido. Essa composição pode ocorrer mensal, trimestral, semestral ou anualmente. Resultado: você deve mais porque mais juros são cobrados a cada composição.
Vamos detalhar mais. Continue lendo enquanto comparamos e contrastamos juros simples vs. compostos.
Como Funcionam Juros Simples?
Juros simples são o que você paga sobre o principal durante o prazo do empréstimo. Se tem conta poupança no banco, provavelmente tem pequena taxa de juros simples. Juros simples também são usados em certificados de depósito (CDs). São investimentos com bancos que pagam em data específica.
Juros simples são frequentemente confundidos com APR (taxa percentual anual). Diferença: sua taxa de juros simples calcula apenas juros do empréstimo. APR inclui juros mais taxas adicionais. Em geral, APR é maior que juros simples pois inclui custo total da dívida.
Como Calculo Juros Simples?
Calcular juros simples é relativamente... simples. Primeiro, entenda alguns componentes: principal, taxa de juros e prazo do empréstimo. Principal é o valor que você pegou emprestado inicialmente. Taxa de juros é o que você paga essencialmente por pegar o principal emprestado. Prazo é a duração do empréstimo, ou quanto tempo tem para pagar.
Para calcular total de juros que pagará, multiplique principal x taxa de juros x número de anos do empréstimo. Fórmula padrão:
Principal x Taxa de Juros x Prazo = Total de Juros Pagos
Exemplo: você pega empréstimo de $15.000 para carro a 4,5% a ser pago em 5,5 anos (66 meses). Os $15.000 são seu principal – valor original devido. Os 5,5 anos são o prazo.
15.000 x 0,045 x 5,5 = total de juros pagos
15.000 x 0,045 x 5,5 = $3.712,50
Somando ao empréstimo de $15.000, total pago em principal e juros é $18.712,50.
Quando Juros Simples Ajudam Minhas Finanças?
Juros simples mantêm taxas baixas, causando menos juros pagos em dívidas, mas também menos juros pagos em investimentos. Em geral, juros simples são mais fáceis de entender que compostos. Onde você verá juros simples aplicados:
- CDs
- Empréstimos ao consumidor
- Financiamento de veículos
- Empréstimos estudantis
Tecnicamente, hipotecas são empréstimos com juros simples, porém, devido à amortização, funcionam diferentemente de outros empréstimos com juros simples.
Como Funcionam Juros Compostos?
Juros compostos são juros que se acumulam sobre o prazo do empréstimo ou tempo que o investimento é mantido. A taxa de composição determina quanto juros se acumulam. Em termos de empréstimo, quaisquer juros não pagos ao final de um período são fatorados no próximo mês. APY (rendimento percentual anual) é o total de juros que você pagará ao longo do empréstimo.
Juros compostos também são usados em investimentos, como contas de aposentadoria. Digamos que você faça investimento de $1.000 que compõe a 4% ao ano. Ao final de um ano, investimento seria $1.040. No ano seguinte, $1.040 compõe 4% para $1.081,60. Enquanto o investimento for mantido, valor cresce exponencialmente ao longo dos anos. Se mantiver por 10 anos a 4%, crescerá para $1.790,85.
Como Calculo Juros Compostos?
Calcular juros compostos é mais complicado que simples. Fórmula:
I = P [(1 + r)^n - 1]
I = total de juros compostos
P = principal ou investimento inicial
r = taxa de juros por período de composição
n = número de períodos de composição
Exemplo: você pega empréstimo de $5.000 a 5,5% que compõe duas vezes ao ano. Paga em 5 anos. Quanto pagará em juros compostos?
P = 5000
r = 0,055
n = 10 (5 anos compondo duas vezes por ano)
Resolução em etapas:
I = 5000 [(1 + 0,055)^10 – 1]
5000 [(1,055)^10 – 1]
5000 [1,708 – 1]
5000 * 0,708 = 3.540
Após 5 anos pagando esse empréstimo de $5.000, adicional de $3.540 será pago em juros compostos, totalizando $8.540. Em comparação, empréstimo com juros simples pagaria apenas $1.375.
Quando Juros Compostos Ajudam Minhas Finanças?
Juros compostos são melhores quando referentes a investimento, não dívida. São particularmente úteis em contas de investimento.
Você já ouviu conselho de começar a investir para aposentadoria cedo. Isso é verdade em parte por causa dos juros compostos. Quanto mais cedo você tem dinheiro em conta que compõe, mais períodos de composição aproveita.
Investimentos específicos como títulos, fundos de índice e contas poupança de alto rendimento são outros lugares onde verá juros compostos.
Por Que Juros Simples vs. Compostos Importam?
Juros simples e compostos são duas formas diferentes de juros se acumularem. A diferença importa porque juros acumulados podem ser grande negativo (empréstimo) ou grande positivo (investimento).
Para mostrar a variação, vamos trabalhar exemplo fictício de empréstimo: $200.000 por 15 anos a 2,72%. Vamos inserir nas fórmulas acima para encontrar total de juros simples e compostos para mesmo principal.
Total de juros simples: $81.600. Se pagasse juros compostos, compostando anualmente, total seria $99.126,68, ou seja, $17.526,68 a mais que juros simples.
Embora você não veja empréstimo que compõe assim na vida real, exemplo ilustra a diferença.
Conclusão
Nos EUA, bancos são legalmente obrigados a ser transparentes sobre cobranças de juros. Você deve saber antes de investir ou pegar empréstimo se estão falando de juros simples ou compostos.
Em geral, juros compostos referem-se a investimentos e juros simples a empréstimos, mas há exceções. Saber como juros funcionam pode economizar – ou fazer – você ganhar muito dinheiro.
Revise como aumentar suas economias e fazer investimentos sábios usando o poder dos juros.
-
Domine os Juros Compostos: Como Funcionam e Constroem Riqueza
Estamos tão acostumados a pensar nos juros como o vilão. E por boas razões. Muitos de nós estamos pagando juros, e quando eles são compostos, estamos efetivamente pagando juros sobre nossos juros. Q
-
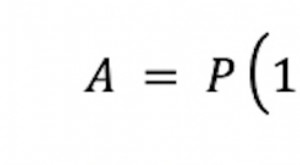
Calculadora de Juros Compostos e Poupança para Aposentadoria Explicada
Economizar para uma grande meta como a aposentadoria pode parecer assustador. Com orçamentos apertados e muito tempo para empurrar com a barriga a proverbial lata, economizar para os anos dourados tor
Artigos em Destaque
- Entendendo os Juros: Simples vs. Compostos nos Títulos do Governo dos EUA
- Dominando Tabelas de Juros Compostos: Guia Completo
- Juros Simples vs. Compostos: Entenda as Diferenças Essenciais
- Entendendo Juros Compostos: Guia para Iniciantes
- Desbloqueie o Poder dos Juros Compostos: Faça sua Riqueza Crescer
- Compreender as Taxas de Juro Federais: Impacto na Economia
- Juros Compostos Explicados: Gráficos Visuais para Entender o Crescimento do Patrimônio
- Juros Compostos Explicados: Como Funcionam e Benefícios
-
 Juros Compostos: Entenda o Poder do Crescimento Exponencial
Albert Einstein referiu-se famosamente aos juros compostos como a oitava maravilha do mundo e a força mais poderosa do universo. No entanto, muitos investidores entram no mercado acionário sem realmen...
-
 Juros Compostos: Fórmula, Cálculo e Crescimento Poderoso Explicados
Há uma lenda urbana de que Albert Einstein chamou uma vez aos juros compostos a força mais poderosa do universo. Não temos a certeza se ele disse realmente, mas o sentimento é certamente verdadeiro: o...