
Staycations e Buy-to-Let: Como o Turismo Doméstico Impacta o Investimento Imobiliário

Com restrições de viagem e requisitos de quarentena desencorajadores, até os mais dedicados adoradores de sol estão virando as costas para férias de longa distância em favor das staycations da era Covid-19. Com o futuro relacionamento do Reino Unido com a UE também parecendo cada vez mais incerto, a popularidade do turismo doméstico não deve diminuir tão cedo. De fato, reservas de casas de férias no Reino Unido de 1º de julho a 31 de agosto tiveram aumento de 156% em comparação ao mesmo período de 2019, segundo o buscador de aluguel de férias Holidu, e reservas para 2021 viram aumento de 62% comparado a 2019, segundo o Historic UK.
Surge o aumento da popularidade de imóveis buy-to-let para aluguel de temporada. No entanto, há algumas coisas que potenciais compradores de buy-to-let devem considerar antes de acessar Rightmove e Zoopla em busca do investimento de aluguel dos sonhos.
Por exemplo, quais as diferenças entre comprar um imóvel residencial ou um investimento buy-to-let? Quais as vantagens de aluguéis de curta temporada? Onde estão os atuais pontos quentes do mercado imobiliário e qual o impacto das próximas mudanças legislativas sobre propriedades buy-to-let em 2021? Continue lendo para descobrir.
Quais as Diferenças entre Comprar um Imóvel Residencial ou um Investimento Buy-to-Let?
A menos que você esteja comprando um imóvel buy-to-let à vista (sortudo você!), precisará de um tipo de hipoteca diferente da hipoteca residencial normal, imaginativamente conhecida como hipoteca buy-to-let.
A maioria das hipotecas buy-to-let são de juros apenas, o que pode parecer mais barato em termos de pagamentos mensais. No entanto, os credores exigem um depósito maior (de 25% a 40% do preço total do imóvel) e você frequentemente precisará pagar taxas antecipadas e juros mais altos. Também pagará mais em imposto de selo (stamp duty) por um segundo imóvel que não seja sua residência principal, com uma sobretaxa adicional de 3% para segunda casa. Com uma hipoteca de juros apenas, também haverá uma quantia muito maior do capital a ser paga no final do prazo da hipoteca.
Como senhorio, você também terá certas obrigações legais a cumprir. Precisará contratar o seguro de senhorio mais abrangente (e caro), garantir que o imóvel atenda a rigorosos requisitos de saúde e segurança e arcar com a maioria dos custos de reparos e manutenção. Se não quiser ser responsável por encontrar inquilinos e pela gestão diária do imóvel, também precisará pagar uma empresa de gestão imobiliária e/ou agência de aluguel para realizar essas tarefas.
Como em qualquer compra de imóvel, a pesquisa é fundamental para obter o melhor retorno sobre seu investimento. Mas talvez ainda mais com um imóvel que você planeja alugar, seja em curto ou longo prazo. Antes de encontrar um imóvel para comprar, fale com agentes de aluguel na área local para avaliar o nível potencial de renda de aluguel e garantir que isso cobrirá o custo de sua hipoteca, manutenção do imóvel, obrigações de senhorio e quaisquer outros custos associados ao imóvel.
Quais as Vantagens de Alugar seu Imóvel em Curto Prazo para Férias?
Para compradores que querem aproveitar a isenção de imposto de selo e fazer um investimento imobiliário, é melhor alugar o imóvel em base de longo prazo com contrato de arrendamento assegurado, ou optar por aluguéis de férias mais flexíveis e de curto prazo?
Quando falamos de aluguel de férias de "curto prazo", geralmente é um período de locação de cerca de 3 noites a algumas semanas. Um aluguel de longo prazo costuma ser classificado como período de locação de 6 ou 12 meses no mínimo.
A explosão na popularidade de sites como Airbnb tornou muito mais fácil para senhorios alugarem seus imóveis em base de curto prazo a um custo menor do que se esperaria usando uma empresa de gestão imobiliária ou de reservas de chalés, e muitos senhorios estão fazendo a mudança. Isso também dá o bônus adicional de poder desfrutar do imóvel você mesmo de vez em quando.
E embora você não possa garantir ocupação o ano todo como faria com um imóvel de aluguel de longo prazo (embora seus inquilinos ainda possam deixá-lo na mão com um mês de aviso), muitos aluguéis de férias em áreas populares do Reino Unido terão taxas de ocupação de até 40 semanas por ano. E, claro, a principal vantagem de um aluguel de férias é o retorno potencial. Durante as temporadas de pico de férias escolares e de verão, sua casa de férias pode render o mesmo valor que você ganharia em um mês para um buy-to-let tradicional com apenas uma reserva de uma semana, com potencial de ganhar cerca de 30% mais anualmente do que um imóvel buy-to-let.
Onde Estão os Atuais Pontos Quentes do Mercado Imobiliário?
Enquanto Salford, Manchester e Leeds lideram a lista das melhores áreas para comprar propriedades buy-to-let quando se trata de aluguéis de longo prazo, quando se trata de aluguéis de férias, a popularidade de áreas em locais rurais cênicos próximos a pontos turísticos populares aumentou ainda mais na era Covid-19. De fato, agentes imobiliários em áreas rurais relatam três vezes a quantidade de interesse este ano de compradores em busca de renda com aluguel de férias.
Já uma das áreas mais populares para aluguéis de férias no Reino Unido, St Ives na Cornualha viu casas vendidas a investidores buy-to-let dentro de 20 minutos após os anúncios irem ao ar quando o mercado imobiliário reabriu após o período inicial de lockdown de março a maio de 2020. Mas com muitos agentes vendo até 80% de seus negócios em buy-to-lets de férias e segundas residências, a competição no Sudoeste é bastante acirrada, com um preço correspondente.
Enquanto aqueles que compram propriedades adicionais na Escócia ainda estão sujeitos a uma sobretaxa de 4% e os limites para o equivalente ao imposto de selo tanto na Escócia quanto no País de Gales aumentaram para £250.000 (de £145.000 e £180.000 respectivamente), ainda existem ótimas ofertas imobiliárias a serem feitas e compradores podem obter muito mais pelo seu dinheiro em um mercado menos competitivo.
Qual o Impacto das Próximas Mudanças Legislativas sobre Propriedades Buy-to-Let em 2021?
Senhorios verão mais mudanças nos arranjos tributários no ano fiscal 2020-21, à medida que o alívio fiscal de juros de hipoteca é eliminado e ajustes são feitos no imposto sobre ganhos de capital. Também foi sugerido que uma nova sobretaxa de imposto de selo pode ser introduzida para compradores de fora do Reino Unido investindo em propriedades aqui, e investidores imobiliários baseados no Reino Unido estão cautelosamente observando quaisquer ajustes na sobretaxa de 3% de imposto de selo para propriedades adicionais introduzida em 2016.
Mas não são apenas más notícias, e as propostas de reformas de leasehold (arrendamento de longo prazo) que parecem ter estagnado em 2020 devem ganhar impulso em 2021. Espere ver limites introduzidos para taxas de serviço, taxas de permissão e ground rents (aluguel de terreno) em propriedades leasehold existentes, a oportunidade de comprar um prazo de arrendamento muito mais longo (eliminando assim o ground rent) e a proibição de novas casas sendo vendidas em base leasehold.
-
Entendendo a Renda Bruta: Definição e Implicações Fiscais
Este artigo foi verificado por nossos editores e por um membro da equipe de especialistas do Credit Karma Tax®, liderada pela Gerente Sênior de Operações Christina Taylor. Foi atualizado para o ano f
-
Taxa de Desemprego dos EUA Cai para 6%: Implicações para Alívio Económico
A economia teve um mês mais forte em março. Aqui está como isso pode impactar futuras medidas de alívio. Quando a pandemia do coronavírus eclodiu pela primeira vez, empregos foram perdidos a um ritmo
Artigos em Destaque
- Movimento Verde e Setor de Energia: Impacto, Tendências e Perspectivas Futuras
- A Anuidade Explicada: Como Funcionam e Se São Ideais para Você
- Seguro FDIC: O Que É e Como Protege Seus Depósitos
- Entendendo as Licenças Não Remuneradas: Impacto nas Suas Finanças Durante a COVID-19
- Cash App: Guia Completo para Enviar, Receber e Usar Dinheiro
- Financiamento do Proprietário: Guia Completo para Compradores e Vendedores
- Imposto de Trabalho Autônomo 2021-2022: Definição e Guia de Cálculo
- O Maior Custo da Aposentadoria: Entendendo e Minimizando Despesas
-
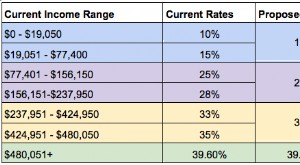 Plano Tributário Republicano 2024: Principais Mudanças e o Que Significam para Você
A Câmara divulgou um esboço de plano para fazer grandes mudanças no código tributário atual na semana passada – movimento que agora gera manchete após manchete enquanto o plano avança no Congresso e o...
-
 Entendendo o Formulário 1095: Cobertura de Saúde Explicada
Este artigo foi verificado por nossos editores e Rachel Weatherly, especialista de produto fiscal com Credit Karma Tax®. O formulário fiscal 1095 surgiu após a aprovação do Affordable Care Act (ACA). ...