
Alternativas de Crédito Empresarial: Opções de Financiamento para Startups e Pequenos Negócios
Em um mundo ideal, você poderia recorrer ao seu gerente de banco ou cartão de crédito empresarial para pegar dinheiro emprestado sempre que precisasse para seu negócio. Mas nem todos têm histórico de crédito longo o suficiente ou pontuação alta o bastante.
Se está perdendo sono porque precisa de caixa rápido e fontes tradicionais não funcionam, pode valer a pena considerar financiamento alternativo. Taxas de juros e tarifas podem ser significativamente mais altas que empréstimo bancário tradicional ou bom acordo de cartão de crédito empresarial, mas podem ajudar num aperto de caixa.
Aqui está uma folha de cola rápida para ajudar a determinar o tipo certo para você. (Veja também: 10 Formas Inteligentes de Conseguir Empréstimo para Pequeno Negócio)
Considere opções específicas do seu setor
Se atua em área como e-commerce, procure programas de empréstimo adaptados ao seu setor ou às plataformas onde vende produtos ou serviços. Um exemplo é o programa Amazon Lending, programa apenas para convite para lojistas que operam lojas na Amazon, que os ajuda a financiar estoque.
Muitas vezes programas assim são adaptados às particularidades de fluxo de caixa de setores específicos. Se não conhece programas de empréstimo específicos do seu setor, pergunte à sua associação comercial por ideias.
Considere factoring (fomento mercantil)
No factoring — tipo de financiamento usado frequentemente por empresas que vendem mercadorias para grandes varejistas — você vende seus títulos a receber para uma empresa chamada "factor" com desconto. Num tipo comum, o factor compra suas faturas e adquire o direito de cobrar o dinheiro devido de seus clientes. Quando seus clientes pagam as faturas, você recebe o valor nominal, com pequeno desconto subtraído, geralmente entre 2 a 6%. O factor adianta 70-90% do valor da fatura, e o resto quando o cliente paga.
Uma razão pela qual alguns donos de pequenos negócios gostam deste financiamento é que o factor baseia a decisão de comprar as faturas no crédito do cliente, não do dono do negócio. Por exemplo, se você fabrica um gadget doméstico que um grande varejista estocou, a empresa de factoring decidiria comprar a fatura baseada no crédito do varejista, não no seu. Pode ser vantagem se seu perfil de crédito não é forte.
Empreste contra seus recebíveis
Outro tipo de financiamento útil é emprestar contra seus recebíveis, especialmente se toca empresa de serviços profissionais. Se usa softwares de contabilidade populares como QuickBooks, FreshBooks ou Xero, pode conseguir emprestar contra recebíveis através da Fundbox.
A Fundbox permite emprestar até R$ 500.000 contra seus recebíveis e pagar em 12 ou 24 semanas. Você calcula o custo usando a calculadora do site. Deve pagar o empréstimo semanalmente em valor fixo (parte do valor devido, mais taxa) durante o período de pagamento.
Não precisa de verificação de crédito ou garantia pessoal, aprovações acontecem em horas, e consegue o empréstimo no próximo dia útil após aprovação.
O desafio é que a Fundbox debita automaticamente o que você deve da conta bancária da empresa. Se o dinheiro entra devagar no negócio, pode ficar num período com pouco caixa até quitar o empréstimo.
Se for por esse caminho e não tem certeza se terá caixa livre para tocar o negócio durante o pagamento, faça projeção de fluxo de caixa com seu contador. Como em todos assuntos financeiros, é importante entender no que está se metendo. (Veja também: Como Tirar Seu Pequeno Negócio de um Aperto de Caixa)
Tente empréstimo alternativo
Linha de crédito de capital de giro de credor alternativo é outra opção que pode ajudar num aperto. Na Kabbage, provedor em rápido crescimento, donos de pequenos negócios podem solicitar linha de crédito até R$ 1.250.000. A Kabbage oferece prazos de 6 e 12 meses. Cada mês, paga taxa de 1,5% a 10%, baseada no desempenho do negócio. Por exemplo, se pegar R$ 50.000 por seis meses com taxa mensal de 4%, pagaria R$ 8.333 mensais de amortização, mais R$ 2.000 mensais em taxas.
Empréstimo peer-to-peer (P2P) também é opção. Pega dinheiro de investidores, que podem ser fundos institucionais ou indivíduos, em vez de ir a banco. Entre provedores estão Lending Club, Prosper, Upstart e Funding Circle. Geralmente com credores P2P, sua taxa de juros baseia-se no seu perfil de crédito, então quanto mais forte seu crédito, melhores suas opções.
Obtenha adiantamento
Nos últimos anos, mais empresas oferecem adiantamentos para pequenos negócios sobre dinheiro que esperam receber num mês de certas fontes. Podem ajudar quando está num aperto, mas certifique-se de entender o que realmente está pagando pelo dinheiro, porque alguns provedores cobram bastante por este financiamento.
Um exemplo é o PayPal Working Capital. Oferece empréstimos baseados no histórico de vendas no PayPal, até máximo de 30% das vendas anuais no PayPal (e até R$ 485.000 no primeiro empréstimo). Taxas dependem do valor emprestado, vendas anuais no PayPal, e percentual dos recebimentos deduzidos para pagar o empréstimo. Por exemplo, se pegar R$ 25.000, tem R$ 100.000 em vendas anuais no PayPal, e paga 30% dos recebimentos mensais, pagará taxa fixa única de R$ 3.075. Pague menos por mês e a taxa fixa sobe.
Como no financiamento da Fundbox, pagamentos de adiantamentos são tipicamente debitados automaticamente da conta bancária da empresa em intervalos regulares.
Uma vez fora do aperto de caixa, dedique atenção a fazer o que puder para aumentar receita e lucros. Seu negócio será muito mais saudável se puder financiar a maior parte do crescimento com fluxo de caixa. E quanto mais forte for, mais fácil será encontrar financiamento com ótimas taxas no futuro.
-
Guia de Licença Comercial: Requisitos e Processo de Solicitação
Abrir seu próprio restaurante ou loja é uma grande conquista, mas você precisa obter uma licença comercial primeiro. Nos Estados Unidos, empresas de todos os tamanhos e formatos precisam solicitar cer
-

Reconstruir Crédito Após Falência: Guia Para Obter Cartão de Crédito
Após uma pessoa ter declarado falência, a primeira prioridade é reconstruir o seu histórico de crédito. Isso será essencial se quiser obter uma hipoteca ou financiamento de veículo. Ter um cartão de c
Artigos em Destaque
- Cartões de Crédito Temporários: Aumente a Segurança Online e Proteja Seu Crédito
- Empréstimos para Pequenas Empresas: Guia Passo a Passo para Aprovação
- Linhas de Crédito Empresariais: Impulsionando o Crescimento do Seu Pequeno Negócio
- Como o Crédito Empresarial Ruim Limita o Crescimento e o Que Fazer
- Financiamento Baseado em Ativos: Solução para Fluxo de Caixa de Curto Prazo
- Cartões de Crédito: São Ideais para Você? Benefícios e Riscos
- Financiamento Empresarial: Guia Completo para Startups
- Empréstimos Para Pequenas Empresas: Guia Completo Para Startups E Crescimento
-
 Financiamento de Motorhome: Guia Completo para Liberdade nas Estradas
Por Lauren Cordell Motorhomes são veículos ideais para viagens longas, oferecendo o conforto de uma casa sobre rodas. No Reino Unido, existem 225.000 motorhomes registrados, prova de sua popularidade....
-
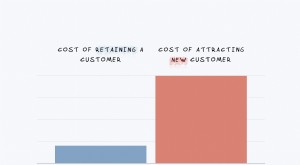 Impulsione o Crescimento do Negócio: Estratégias para Fidelizar Clientes Recorrentes
No ano passado, 1.320 pessoas compraram um dos meus cursos. E 54% dessas vendas vieram de clientes existentes. Isso é enorme. E essa taxa aumentou com o tempo. Nos negócios, você precisa focar no lon...