
Investimento para Renda: Guia para Iniciantes na Geração de Renda Passiva
Investir para renda significa montar uma coleção de investimentos — que pode envolver múltiplas classes de ativos e estilos — que gerem renda regular para o investidor.
O Que é Investimento para Renda?
Geralmente, há duas formas de lucrar investindo:
- Valorização do investimento, resultando em ganho sobre o valor pago inicialmente quando você vende.
- Pagamentos periódicos de renda na forma de juros ou dividendos. Juros podem ocorrer mensalmente; dividendos, tipicamente trimestralmente.
Nem todos os investimentos oferecem ambas as possibilidades. Algumas ações individuais não pagam dividendos, que representariam uma recompensa de fluxo constante de renda. Alguns investimentos geradores de renda, como fundos de mercado monetário, CDs (certificados de depósito) e contas poupança, pagam juros regularmente mas não oferecem oportunidade de valorização de preço.
Pronto para entrar no mercado? O Wealthsimple Trade facilita a compra e venda de milhares de ações e ETFs — tudo sem comissão. Sem jargão, sem papelada. Comece aqui.
Investidores de renda buscam investimentos que gerem renda regular. Exemplos incluem:
Ações
Muitas ações pagam dividendo trimestral, distribuição em dinheiro aos acionistas a partir dos lucros da empresa. Nem todas pagam.
Cotações de ações geralmente mostram o yield (rendimento) atual: dividendo trimestral mais recente por ação dividido pelo preço atual da ação vezes quatro, expresso em porcentagem.
Exemplo: Preço da ação da Apple a US$ 178,97. Dividendo trimestral recente: US$ 0,77. Multiplicando por quatro: dividendo anualizado de US$ 3,08 (forward dividend yield). Dividindo US$ 3,08 por US$ 178,97 = yield atual de 1,72%.
Dividendos são pagos aos detentores de ações ordinárias (common shares), a classe geralmente citada na mídia. Se a empresa também oferece ações preferenciais (preferred stock), estes acionistas recebem dividendos antes dos ordinários — o que pode acontecer se houver problemas de fluxo de caixa.
Muitos especialistas sugerem montar carteira de ações pagadoras de dividendos para construir portfólio orientado a renda. Cuidado: ações pagadoras de dividendos ainda são ações. Podem ter volatilidade de preço um pouco menor que o mercado geral, mas ainda flutuam pelos mesmos fatores.
Além de comprar ações individuais, existem fundos mútuos e ETFs focados em yield de dividendos e em empresas que aumentam pagamentos regularmente.
Títulos (Bonds)
Títulos são instrumentos de dívida emitidos por corporações, Tesouro dos EUA, agências federais, estados, municípios e outras entidades. Emitidos para financiar operações ou projetos de capital. O emissor paga juros periodicamente na maioria dos títulos e devolve o principal (valor pago pelo título) ao final de período especificado. Alguns títulos não pagam juros, mas são comprados com desconto do valor nominal, com valor total pago aos detentores no vencimento.
Um título corporativo típico tem valor nominal de US$ 1.000. Pagamentos de juros geralmente semestrais. Título com yield de 3% e valor nominal de US$ 1.000 pagaria US$ 15 por título a cada seis meses. No vencimento, o emissor resgata o título e o detentor recebe seus US$ 1.000.
Títulos podem ser comprados como novas emissões ou, em muitos casos, comprados e vendidos no mercado secundário como ações. O preço flutua com a direção das taxas de juros. O yield para o investidor num título "usado" será o juro pago pelo emissor (que não muda) dividido pelo preço pago pelo investidor.
Além de títulos corporativos, vários tipos de títulos do Tesouro (Treasury securities) com garantia total do governo dos EUA são muito populares — considerados entre os instrumentos de dívida mais seguros.
Juros de títulos geralmente são tributáveis. Exceção notável: juros de títulos municipais (munis), isentos de imposto federal. Adicionalmente, juros de muitos munis são isentos de imposto estadual para residentes do estado emissor.
A taxa de juros paga nos títulos é função de seu rating. Várias agências avaliam a solvência de emissores. Investidores devem considerar a solvência de qualquer título que considerem. O benefício de taxa maior pode ser mais que compensado se o emissor tiver problemas financeiros e não puder pagar.
Além de comprar títulos individuais, existem muitos fundos mútuos e ETFs que investem em títulos de todos os tipos: fundos de títulos corporativos, municipais, governamentais.
Contas Remuneradas
Contas em bancos, corretoras ou outras instituições geralmente oferecem forma de baixo risco para gerar renda. Fundos mútuos de mercado monetário oferecem juros e valor geralmente estável de US$ 1 por cota. Existem também contas de mercado monetário em bancos com seguro FDIC.
CDs são veículos de poupança oferecidos por bancos com juros geralmente maiores. CDs ficam retidos por período definido — seis meses, 1, 3 ou 5 anos. Você recebe juros do banco e recupera seu depósito original no final. CDs geralmente cobram multa se resgatados antecipadamente.
Como Investir para Renda Mensal
Usando um ou mais tipos de investimentos geradores de renda acima, investidores podem construir fluxo regular de renda mensal. Exemplos:
Escada de Títulos (Bond Ladder)
Uma escada de títulos geralmente escalona vencimentos de vários títulos individuais, permitindo reinvestir continuamente títulos que vencem. Isso isola contra mudanças dramáticas nas taxas de juros. Títulos corporativos e do Tesouro tendem a pagar juros semestralmente. Verifique o cronograma de pagamentos de qualquer título individual que considere.
Esse mesmo princípio pode escalonar o timing dos pagamentos de juros. Ex.: um título paga em janeiro e julho, outro em fevereiro e agosto, e assim por diante. Você pode compor carteira de títulos individuais que ofereçam pagamento de juros em cada mês do calendário.
Dividendos de Ações
Embora dividendos de ações sejam geralmente trimestrais, podem cobrir quatro meses do ano e ser combinados com outros investimentos geradores de renda como títulos ou fundo de mercado monetário para completar cronograma de pagamentos mensais.
Fundos Mútuos e ETFs
Fundos mútuos e ETFs são coleções de ações, títulos e outros títulos. Fazem distribuições periódicas de dividendos, pagamentos de juros ou ganhos de capital, mostly em base agendada. Cada fundo e gestora é diferente, então investidores olhando fundos/ETFs como parte de estratégia de renda devem checar o site do fundo para ver quando distribuições foram feitas no passado e avaliar como o timing se encaixa em suas metas de renda ao longo do ano.
Contas Geradoras de Renda
Fundos de mercado monetário, contas de mercado monetário bancárias, contas poupança e CDs podem fazer parte de estratégia de renda. Mas todas contas são diferentes.
Ex.: a maioria dos CDs permite ao titular escolher entre ter juros depositados na conta ou enviados a ele. Fundos/contas de mercado monetário e poupança geralmente depositam juros na conta. Investidores buscando usar esses pagamentos como parte de fluxo mensal precisarão sacar esses valores mensalmente (ou em outra frequência).
Investimento em Renda Fixa
Investir em ações geralmente é total ou parcialmente sobre potencial de crescimento via valorização da ação. Mesmo empresas que pagam bons dividendos oferecem potencial de valorização.
Investimento em renda fixa é investir para renda. Embora a mecânica de diferentes tipos varie, em geral envolve investir uma quantia, receber pagamentos periódicos de juros sobre ela, e receber o valor investido de volta no fim do prazo.
É exatamente como funcionam títulos. Corporações, Tesouro dos EUA, agências, estados e outras entidades emitem títulos para financiar necessidades operacionais ou projetos específicos. Vencimentos variam de meses a 30+ anos. Juros pagos enquanto títulos estão em circulação, emissor devolve valor do título aos detentores no vencimento.
Taxas de juros de títulos variam baseado em fatores incluindo:
- Tempo até vencimento: títulos de prazo maior geralmente carregam taxa maior devido à incerteza futura.
- Risco do emissor: emissores mais arriscados precisam oferecer taxa maior.
Investidores de renda fixa podem usar títulos e outros investimentos de renda fixa para atender parte ou todas suas necessidades de renda. Mas como todo investimento, é importante que entendam no que estão investindo, incluindo os riscos.
Pronto para investir? Oferecemos tecnologia de ponta, taxas baixas e aconselhamento financeiro amigável. Cadastre-se agora ou veja mais detalhes aqui.
-
Value Investing: Guia para Iniciantes na Seleção Lucrativa de Ações
Um caçador de barganhas que está sempre em busca de um bom negócio em itens de qualidade pode se identificar facilmente com os princípios do value investing. Um investidor de valor avalia ações com b
-
Guia para Iniciantes em Investimentos: Comece a Construir Riqueza Hoje
Relaxe. Onde está agora é um bom lugar para aprender a investir. Veja mais imagens sobre investimento. Quando sai da faculdade, planear o seu futuro financeiro pode significar levar almoço de casa par
Artigos em Destaque
- Calcule Juros Recebidos: Guia Simples
- Investindo em Penny Stocks: Guia para Iniciantes em Oportunidades de Alto Risco
- Rendimento de Juros: Guia Completo para Entender e Calcular
- Receita Líquida de Juros (NII): Definição e Cálculo
- Ações de Centavos (Penny Stocks): Riscos, Recompensas e Como Investir (Atualização 2024)
- Investimento para Iniciantes: Guia de 3 Partes para Começar
- Guia para Iniciantes em Investimentos: Começando com Confiança
- Ações Explicadas: Guia para Iniciantes sobre Investimento
-
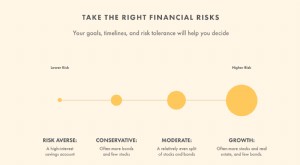 Investindo em Ações: Guia para Iniciantes - 9 Passos Essenciais
O mercado de ações é uma ferramenta poderosa para poupar para a aposentadoria e aumentar a riqueza. Aprenda os nove passos importantes para entrar no mundo das ações. Embora o mercado de ações não sej...
-
 Investimento em Crescimento: Guia Completo para Ações de Alto Crescimento
Algumas estratégias de investimento são conservadoras, visando crescimento lento e constante. Outras são mais agressivas, aceitando maior risco e volatilidade em troca da chance de obter retornos extr...