
Investimentos de Curto Prazo: Opções para Objetivos Financeiros Rápidos
Quando falamos de investimento na Wealthsimple, jogamos o jogo longo. As nossas estratégias de investimento tendem a focar-se em objetivos de longo prazo como reforma, poupar para uma casa ou um fundo para faculdade. De qualquer forma, investimento de longo prazo tende a olhar pelo menos dez anos no futuro. E embora esses tipos de planos financeiros sejam vitais e integrais a qualquer base financeira saudável, talvez também queira poupar — relativamente rápido — para algo divertido que é um pouco mais curto. Talvez queira melhorar o carro, ou ir numa viagem verdadeiramente indulgente, ou apenas queira experimentar um estilo de investimento mais agressivo que seja mais alto risco/alta recompensa que as estratégias médias de longo prazo. É aqui que entram os investimentos de curto prazo.
Mas antes de mergulharmos, é importante esclarecer uma coisa: investimentos de curto prazo que funcionam para alguns investidores podem não funcionar para si, e o que pode ser considerado o "melhor" varia de investidor para investidor. A sua tolerância ao risco e os seus objetivos vão determinar fortemente que tipos de investimentos é mais adequado.
O que são investimentos de curto prazo
Investimentos de curto prazo podem ser uma forma estratégica de fazer crescer uma certa quantia de dinheiro. O termo-chave aqui é "uma certa quantia". Não deve colocar todas as suas poupanças de reforma em investimentos de curto prazo, pois o objetivo de um investimento de curto prazo é retirar o seu dinheiro num período fixo — e relativamente curto. Geralmente, falamos de cinco anos ou menos. Afinal, investimentos de curto prazo são geralmente perseguidos quando está a poupar para um objetivo específico, como uma entrada para uma casa ou um casamento.
E quando olha para investimentos de curto prazo, não é má ideia manter-se afastado da ação quente sobre a qual todos não param de falar ou, pelo menos, definir um orçamento (que devia fazer de qualquer forma) e investir uma quantia com que se sentiria confortável em perder teoricamente. Para todos os outros investimentos de curto prazo, a maioria das pessoas procura algo com riscos baixos e histórico de retornos estáveis. Desde que mantenha estas qualidades em mente, não há razão pela qual um investimento de curto prazo não possa ser uma estratégia inteligente de fazer crescer dinheiro.
Melhores investimentos de curto prazo
Aqui estão alguns investimentos e estratégias de curto prazo comuns que investidores que procuram acesso fácil ao seu dinheiro tendem a escolher:
Certificados de Depósito
Certificados de Depósito (CDs) funcionam como empréstimos que dá a um banco, mas ao contrário de contas de poupança tradicionais, não consegue aceder aos seus fundos por um período determinado. Em troca, pode esperar retornos mais altos (alguns pagam mais de 3% anualmente). Quanto mais tempo mantiver o seu dinheiro num CD, maior será provavelmente a sua taxa de retorno, e durações médias são geralmente de 3 a 5 anos.
Pode tecnicamente levantar o seu dinheiro antes da data acordada, mas enfrentará uma multa por levantamento antecipado.
Obrigações Municipais
Obrigações municipais são emitidas por governos locais ou estaduais e funcionam como empréstimos (vê um padrão?) que dá ao governo para que possam completar projetos públicos como expandir infraestruturas ou construir novas escolas. Em troca, recebe juros.
A vantagem das obrigações municipais é que os juros ganhos são geralmente isentos de impostos federais e em alguns casos até de impostos estaduais, e as obrigações são apoiadas por entidades governamentais. Isto significa que as obrigações municipais são geralmente consideradas de baixo risco (embora não totalmente isentas de risco; há sempre a hipótese de um governo ou qualquer outra entidade de apoio falhar). Como muitas outras opções neste artigo, o seu dinheiro tende a ficar bloqueado por um período de três a cinco anos.
Obrigações Corporativas
Se quiser complementar obrigações municipais com o setor privado, obrigações corporativas são outra opção. A diferença é que as obrigações corporativas não são apoiadas por entidades governamentais, então vai querer pesquisar as empresas em que está a investir para garantir que têm histórico de retornos estáveis.
No entanto, as obrigações tendem a ser consideradas opções de investimento de baixo risco, especialmente quando está a investir nelas apenas por um período de curto prazo (menos de cinco anos).
Títulos do Tesouro
Outra opção orientada para obrigações são títulos do tesouro. Títulos do tesouro são obrigações emitidas pelo Tesouro dos Estados Unidos [Para Canadá: Banco do Canadá]. São considerados uma das opções de investimento mais estáveis porque são apoiados pelo governo federal dos EUA [para Canadá: apoiados pelo banco central canadiano]. Títulos do tesouro aguentaram recessões, guerras e outras crises, então tendem a ser considerados bastante seguros em termos de recuperar o total do seu investimento.
Existem alguns tipos diferentes de títulos do tesouro dependendo de quanto tempo quer ter os seus fundos bloqueados. Chamam-se T-bills, T-bonds e T-notes, e oferecem diferentes níveis de retornos e são mantidos por quantidades de tempo variadas. T-bills são geralmente mantidos apenas até um ano, enquanto T-notes são mantidos por dois a 10 anos. T-bonds podem ser mantidos por 10 anos ou mais.
Investir através de um robo-advisor
Se quiser seguir a rota de investimento tradicional (ou seja, ações e obrigações), então investir através de um robo-advisor em oposição a um fundo gerido tradicional ou através de um corretor de bolsa é outra opção que poderia seguir.
Uma das coisas boas sobre investir através de um robo-advisor é que pode manter os seus custos significativamente baixos (deixando-lhe mais dinheiro para investir e colher retornos). Robo-advisors tendem a investir o seu dinheiro em ETFs de baixo custo, e como os seus portefólios são geridos por um algoritmo em vez de um humano real, os seus custos de gestão são muito mais baixos.
É melhor ter em mente ao investir com um robo-advisor para propósitos de curto prazo que um portefólio deve provavelmente inclinar-se mais para obrigações em vez de ações. No curto prazo, os preços das ações podem ser bastante voláteis e o risco de perdas pode ser maior. Obrigações, por outro lado — tanto municipais como corporativas — tendem a ser associadas a menor risco.
Melhores contas para investimentos de curto prazo
Não sabe em que contas recorrer ao tentar fazer crescer o seu dinheiro num curto espaço de tempo? Estes são bons locais para começar:
Conta de poupança de alto rendimento
A maioria das contas de poupança tende a ter taxas de juro miseráveis, mas bancos apenas online começaram a oferecer contas de poupança de alto juro que oferecem retornos mais competitivos. Isso porque instituições financeiras online têm relativamente poucos custos gerais em comparação com bancos físicos (sem renda extra para sucursais, por exemplo) e podem passar essas poupanças para si na forma de taxas de juro mais altas. Pode encontrar contas de poupança de alto rendimento online que pagam muito mais que contas de depósito padrão.
Algumas contas de poupança de alto rendimento têm até taxas de juro anuais de 2%, o que é muito mais alto que os 0,03% normais que geralmente se espera de contas de poupança regulares. Existem também contas que fornecem rendimentos mais altos que contas de poupança padrão ao investir realmente o seu dinheiro em ETFs que consistem em obrigações governamentais. Esses poucos pontos percentuais extra podem somar uma quantia decente de dinheiro ao longo de vários anos.
Contas do Mercado Monetário
Contas do mercado monetário permitem-lhe depositar uma certa quantia e ganhar juros sobre essa quantia. Pense numa conta do mercado monetário como algo a meio caminho entre uma conta corrente e uma conta de poupança.
Os juros que recebe numa conta do mercado monetário são geralmente baseados nas taxas de juro atuais nos mercados monetários. E como contas do mercado monetário calculam juros com base em quanto tem na conta em vez de quanto tempo a deixa lá, pode ser uma opção popular para quem quer fazer crescer quantias maiores de dinheiro. Ao contrário de outras opções nesta lista, também pode aceder aos seus fundos quando quiser.
Alternativas aos investimentos de curto prazo
No geral, se tem um horizonte temporal mais longo e não precisa de levantar o seu dinheiro daqui a cinco anos, pode aproveitar mais opções de investimento. Se puder investir por dez ou mais anos, consegue aguentar quedas naturais no mercado, desde que não entre em pânico e levante o seu dinheiro no minuto em que os preços das ações começam a cair. O mercado é cíclico, então aguentar o ciclo é muito mais viável se tem um horizonte temporal mais longo com que operar.
Isso significa que pode escolher investir em ativos mais arriscados como ações, mas também dar mais peso a ETFs, que realmente brilham quando se trata de crescimento de longo prazo. Ao considerar investimento de longo prazo, vai querer principalmente manter o portefólio que você, o seu planeador financeiro, ou o seu robo-advisor criou para si, e apenas reequilibrar quando necessário. Como Warren Buffett disse sobre os benefícios do investimento de longo prazo: "O nosso período de retenção favorito é para sempre."
Os benefícios do investimento de longo prazo — significando dez anos ou mais — são numerosos e bem documentados. Estratégias de longo prazo são frequentemente usadas para perseguir crescimento discreto mas estável. O componente mais importante? A sua paciência e capacidade de não tomar decisões precipitadas, mesmo que o mercado esteja atualmente a passar por um ponto baixo.
Podemos ser um pouco tendenciosos, mas estamos bastante confiantes de que o melhor lugar para investir para o seu futuro financeiro é com a Wealthsimple. Oferecemos tecnologia de ponta, taxas baixas, e o tipo de serviço personalizado e amigável que talvez não pensasse imaginável de um serviço de investimento automatizado. Comece ou saiba mais sobre os nossos portefólios aqui.
-
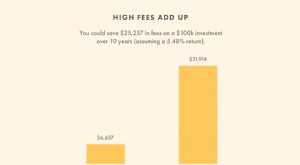
Melhores Investimentos de Longo Prazo para Crescimento Patrimonial Sustentável
Investimentos de longo prazo não são tão sedutores quanto os de curto prazo, mais voláteis. Não exigem pensamento rápido ou intelecto de gênio para gerir. Raramente aparecem em programas de TV ou film
-
Melhores Investimentos para Independência Financeira: Maximize Retornos
Se você quer alcançar a independência financeira, não só terá que poupar mais que a maioria, mas também investir onde haja perspectiva de retornos acima da média no longo prazo. Você pode simplesment
Artigos em Destaque
- Top 5 Investimentos para Famílias Militares: Garanta Seu Futuro Financeiro
- Investimentos a Prazo Fixo: Guia para Crescimento Seguro
- Entendendo o Seguro de Curto Prazo: Cobertura e Benefícios
- Benefícios do Investimento de Curto Prazo: Flexibilidade e Retornos Rápidos
- 15 Investimentos Alternativos para Diversificar seu Portfólio
- Investimentos de Alto Rendimento e Baixo Risco: Proteja seu Portfólio
- Investimentos de Baixo Risco: Proteja a Sua Riqueza com Wealthsimple
- Melhores Investimentos de Curto Prazo: Fundos de Investimento para 2024
-
 Melhores Oportunidades de Investimento para um Futuro Financeiro Seguro em 2024
Para desfrutar de um futuro confortável, investir é absolutamente essencial para a maioria das pessoas. Como a queda econômica da pandemia de coronavírus demonstrou, uma economia aparentemente estável...
-
 Melhores Investimentos de Curto Prazo para 2024: Liquidez e Retornos
Embora investimentos de longo prazo geralmente tragam retornos muito melhores, nem todo mundo quer perder acesso ao seu dinheiro por longos períodos. Investimentos de curto prazo, por outro lado, são ...