
Casa Própria e Crescimento do Patrimônio: Entenda o Impacto Financeiro
A moradia principal pode ser um excelente investimento, especialmente se você gosta de viver nela. No entanto, é bom ter em mente que os imóveis, historicamente, valorizam-se em um ritmo próximo ao da inflação — menos do que a valorização histórica das ações.
Mas se você pode arcar com a sua casa e pretende morar nela por pelo menos seis anos, então a alavancagem de um financiamento e os benefícios fiscais podem ser bastante vantajosos. No fim das contas, as decisões sobre a compra de um imóvel provavelmente terão um impacto significativo no seu patrimônio líquido e na sua carteira.
Amortizar o Financiamento vs. Investir
Uma pergunta muito comum é: devo amortizar meu financiamento ou investir? A resposta não é simples. Você acredita que as ações terão um desempenho razoavelmente melhor do que a sua taxa de financiamento líquida de impostos? Por exemplo, hoje em dia a maioria das pessoas tem um financiamento com juros relativamente baixos (3% ou 4%), com essa taxa fixada por 15 ou 30 anos. Em contrapartida, o retorno padrão de uma carteira diversificada entre 31/12/2011 e 31/03/2018 foi de 7,6% [1] (com base em parâmetros de referência representativos) — superior à taxa de juros do financiamento. Nesse caso, talvez valha a pena manter um saldo de financiamento relativamente alto e investir o dinheiro no mercado.
Claro, isso depende da sua tolerância ao risco — e a de cada pessoa é diferente. E, como existe um risco real de perda, ficar completamente alavancado geralmente não é recomendado. A proporção ideal deve depender das taxas de financiamento atuais, das expectativas em relação às ações e de outros fatores de tolerância ao risco, como os demais ativos, a renda e as preferências pessoais.
Há também variáveis relacionadas aos impostos que influenciam sua decisão, já que a reforma tributária afetou se você acabará discriminando deduções (itemizando) ou optando pela nova dedução padrão ampliada.
Ações e seu Financiamento
Há muitos fatores que impactam sua alocação em ações e sua relação com o financiamento. Alguns deles incluem impostos, taxas de juros do financiamento, inflação e, claro, os retornos do mercado e das ações. O horizonte de tempo também desempenha um papel importante ao considerar sua carteira; o que acontece em uma década será diferente do que acontece em duas ou até três décadas — não apenas no mundo das finanças, mas também na sua própria vida e nos seus objetivos de longo prazo.
Quando se trata do seu financiamento e da sua alocação em ações, uma das teorias é que é melhor manter um financiamento alto e investir o dinheiro em ações (em vez de amortizar o financiamento). Mas isso não está livre de riscos. Não há garantias de que as ações subirão, então algum equilíbrio entre as duas estratégias é o ideal. Mas, se você ainda está trabalhando, especialmente, pode ser um grande erro optar por reduzir o financiamento a ponto de não ter uma parcela significativa do seu patrimônio líquido total em ações.
Títulos de Renda Fixa vs. seu Financiamento
Outra pergunta comum é: faz sentido ter títulos de renda fixa e uma dívida de financiamento ao mesmo tempo? Se a taxa de juros dos títulos for significativamente mais baixa, a resposta provavelmente é não, mas isso depende muito dos títulos específicos que você possui. Os impostos — como sempre — podem complicar isso, especialmente levando em conta a nova dedução permitida sobre os juros do financiamento. E se o seu fundo de títulos estiver em uma conta tributável, o rendimento pode diminuir.
A liquidez se torna uma das principais razões para não vender os títulos e amortizar o financiamento, já que ter acesso a ativos líquidos pode ser importante. Claro, muitos tipos de títulos pagam rendimentos mais altos que as taxas de financiamento atuais, mas introduzem risco de inadimplência ou cambial. Embora muitos investidores tenham títulos e um financiamento, geralmente não faz sentido ter uma alocação alta em títulos que pagam significativamente menos que a sua taxa de financiamento. Isso inclui CDBs e contas de poupança de baixo rendimento que não fazem parte da sua reserva de emergência. Não se esqueça dos custos de transação e das taxas de administração ao considerar os rendimentos dos títulos.
Tolerância ao Risco e seu Financiamento
A tolerância ao risco é outro componente crucial quando se trata de ter uma casa e de como isso impacta sua carteira. Quando a crise financeira chegou, muitos de nós vimos nosso patrimônio líquido ser bastante afetado porque os imóveis representavam uma fatia tão grande dele. Embora a tolerância ao risco de cada um seja diferente, os imóveis (especialmente para quem compra o primeiro imóvel em regiões caras) podem representar a maior parte do patrimônio líquido. Isso costuma estar bem para a maioria das pessoas, mas é bom lembrar que os imóveis, como mencionado antes, são uma das classes de ativos menos líquidas.
Alguns investidores simplesmente são avessos demais ao risco para tolerar a volatilidade do mercado, o que significa que você pode optar por quitar o financiamento pela tranquilidade que isso traz. O mesmo se aplica se você simplesmente não consegue tolerar dívidas. Ou, você pode ter uma tolerância ao risco maior e atravessar os ciclos de mercado mantendo uma carteira diversificada e equilibrada.
Um consultor financeiro registrado pode ajudá-lo a determinar como esse tipo de investimento se encaixa na sua estratégia financeira geral.
Para saber mais sobre a compra do primeiro imóvel e como ela se encaixa nos seus planos financeiros globais, baixe nosso Guia do Primeiro Imóvel gratuito da Personal Capital.
-

Alocação de Ativos: Diversifique sua Carteira para Retornos Ótimos e Gestão de Risco
A alocação de ativos está essencialmente relacionada ao velho ditado da vovó: não coloque todos os ovos na mesma cesta. Em termos financeiros, você não quer ter a maior parte da sua carteira de invest
-
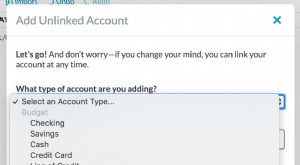
Gestão de Hipoteca no YNAB: Guia Passo a Passo
Oi, sou a Erin, e odeio minha hipoteca. Odeio mesmo. É minha última dívida. Já quitei empréstimos estudantis, empréstimos pessoais, cartões de crédito, HELOCs e financiamentos de carro. Agora só resta
Artigos em Destaque
- Financiamento Imobiliário: Entendendo Hipotecas e Entrada
- 13 Estratégias de Diversificação de Portfólio para Redução de Risco e Crescimento
- Investimento para Iniciantes: Guia Simples para Seus Primeiros R$ 1.000
- Preparação da Casa para o Inverno: Passos Essenciais para o Frio
- Acompanhamento de Carteira de Investimentos: Ferramentas e Estratégias para 2024
- Tolerância e Capacidade de Risco: Construindo um Portfólio de Investimento Resiliente
- Proteja seus Investimentos: Gerenciando Risco e Garantindo Crescimento
- Protegendo seus Investimentos: Navegando pela Volatilidade do Mercado
-
 O Custo Financeiro da Indecisão: Como a Hesitação Afeta a Sua Riqueza
Ah, a indecisão. Todos conhecemos esse sentimento desconfortável. É como se o tempo parasse e ficássemos presos a tentar descobrir a melhor escolha. O que fazer. O que comer. O que ver. O que estudar...
-
 Trabalho Remoto e Suas Finanças: Guia Completo de Orçamento
Com mais pessoas trabalhando de casa devido à pandemia de COVID-19, políticas de trabalho flexíveis provavelmente serão mais permanentemente aceitas por empresas em todo o país. Segundo a Pesquisa Nac...