
FIIs vs. Imóvel Direto: Entendendo suas Opções de Investimento
Você está olhando oportunidades de investimento imobiliário e pensando em entrar no mercado.
Antes de fazer movimentos bruscos, é boa ideia ter conhecimento sólido das duas principais opções de investimento imobiliário: Fundos de Investimento Imobiliário (FIIs/REITs) e aquisições diretas de imóveis.
Fundos de investimento imobiliário: uma visão geral
Não faz muito tempo, você tinha que comprar imóvel físico para investir em imóveis. Podia comprar um prédio comercial ou outro imóvel comercial ou podia comprar uma casa multifamiliar ou prédio de apartamentos. De qualquer forma, era muito mais arriscado e caro entrar no mercado imobiliário.
Mas tudo mudou em 1960 com a introdução de investimentos em FIIs. O Congresso criou FIIs para proporcionar a todos investidores acesso mais fácil a oportunidades de investimento imobiliário. E desde então, FIIs se tornaram opção muito popular para investidores de todos os tipos.
O que é um FII?
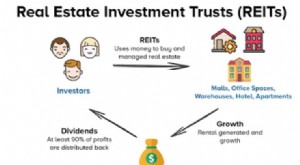
Um FII é uma organização de capital aberto que financia, possui ou opera ativos imobiliários geradores de renda. É tipo um fundo mútuo — mas só para imóveis.
Quando você investe em imóveis, seu dinheiro vai para um fundo junto com capital de outros investidores. FIIs são tipicamente compostos de ações, tornando-os muito mais líquidos que investimentos imobiliários diretos. FIIs podem portanto ser usados como investimentos de curto ou longo prazo. Além disso, você recebe pagamentos regulares na forma de dividendos baseados no número de cotas de FII que possui.
Acredite ou não, a Securities and Exchange Commission exige que FIIs paguem pelo menos 90% de sua renda tributável em dividendos. No lado negativo, isso significa que você terá que pagar impostos sobre isso.
Você pode comprar FIIs de capital aberto na bolsa através de corretoras como Schwab ou TD Ameritrade.
Ou pode comprar FIIs públicos não negociados em plataformas de investimento como Fundrise, DiversyFund, CrowdStreet e Realty Mogul.
Três principais tipos de FIIs
Existem três principais tipos de FIIs:
1. FIIs de Equity (Patrimônio)
FIIs de Equity são o tipo mais popular, representando 90% de todos os FIIs. FIIs de Equity geram receita de imóveis físicos, incluindo escritórios, residenciais, varejo ou saúde. Tipos de imóveis tendem a variar de fundo para fundo.
2. FIIs de Hipoteca
FIIs de Hipoteca investem em hipotecas de imóveis em vez dos imóveis reais. Como resultado, acionistas são pagos através de pagamentos de juros em empréstimos individuais nos imóveis que estão no fundo.
3. FIIs Híbridos
FIIs Híbridos fornecem combinação de financiamento hipotecário e de equity para investidores. Em outras palavras, se investir em FII híbrido, pode cobrar juros e renda de aluguel.
Como FIIs são diferentes de imóvel direto
Comprar FIIs é bem diferente de comprar imóveis físicos. Aqui estão alguns motivos.
FIIs têm menor barreira de entrada
Investir em imóvel físico requer nível base de conhecimento. Por exemplo, você tem que conhecer o mercado local onde está comprando para ter noção do seu ROI potencial ao alugar ou fazer flip.
Também deve possuir conhecimento sobre reparos residenciais ou ter rede forte de empreiteiros e gerentes de imóveis para manter seu imóvel ou colocá-lo em forma para revenda. Pode também ter que estudar coisas como depreciação e potenciais deduções fiscais.
Do outro lado, não precisa saber nada disso para investir em FIIs. Tudo que precisa é desejo de possuir imóveis e dinheiro suficiente para investir.
Saiba mais:
- Confira nosso post sobre Principais Estratégias de Investimento Imobiliário
FIIs custam menos
Investir em imóvel direto pode ser exorbitantemente caro. Novos investidores imobiliários frequentemente se surpreendem com muitas das taxas associadas a investir em imóveis.
Por exemplo, para comprar um imóvel, tipicamente precisa conseguir empréstimo hipotecário — e absorver as taxas de juros associadas. Também precisa de quantia significativa para entrada.
Para evitar pagar seguro hipotecário (PMI), pode ter que dar 20% ou mais de entrada. E isso tudo antes dos custos de fechamento entrarem na equação, que adicionam milhares de dólares extras que deve pagar adiantado ou ao longo do empréstimo.
Os altos custos de investimentos imobiliários são suficientes para deter muitos investidores logo de cara.
FIIs, por outro lado, tendem a ser muito mais acessíveis. A maioria dos FIIs tipicamente vem com investimento mínimo de apenas $1.000 a $2.500 ou mais.
Ao mesmo tempo, não terá que passar pelo processo de conseguir hipoteca ou fazer pagamentos mensais de empréstimo.
FIIs exigem muito menos esforço
Investir em FIIs pode levar a renda passiva, ou seja, pode ganhar dinheiro sem fazer trabalho. Em outras palavras, não terá que se preocupar com eletrodomésticos quebrados, cuidado do gramado, reparos no telhado, fluxo de caixa mensal, ou nada disso.
Isso torna FIIs ideais para pessoas que não têm tempo ou desejo de assumir responsabilidade de investimento imobiliário tradicional. Tudo que tem que fazer é pesquisar e comprar um fundo, sentar, e garantir que performe dentro dos padrões.
Comprar imóvel físico pode levar a renda passiva também, mas nem sempre.
Transformar imóvel físico em renda passiva frequentemente envolve trabalhar com empresa de gestão de imóveis que gerencia todos aspectos relacionados a manutenção e relações com inquilinos.
Com certeza, empresas de gestão podem facilitar vida de investidores. Mas também podem ser muito caras, custando centenas ou milhares de dólares todo mês dependendo dos serviços que fornecem.
Sem lidar com inquilinos
Além de não ter que se preocupar com manutenção, também não tem que se preocupar em lidar com inquilinos. Isso significa que será poupado de encontrar pessoas para alugar seu espaço, cobrar pagamentos, lidar com reclamações, e processos de despejo se pararem de pagar.
Este último cenário acontece mais do que você imagina. Além disso, alguns estados têm leis muito rigorosas protegendo inquilinos quando param de pagar aluguel — tornando muito difícil para proprietários agir. Apesar do que possa pensar, despejos nem sempre são processo simples.
FIIs oferecem muito maior liquidez
Imóveis diretos podem ser muito difíceis de mover e podem levar meses ou até anos para vender.
Uma das melhores partes sobre FIIs é que são altamente líquidos. Você tem liberdade para comprar ou vendê-los como faria com qualquer outra ação.
Só certifique-se de ficar atento a taxas potenciais ao vender FIIs. Fundos às vezes contêm taxas escondidas. Meus leitores de longa data sabem o que penso sobre taxas. (Spoiler: não sou fã!)
Como o risco entra
Todos investimentos imobiliários vêm com quantidade inerente de risco. Não há como fugir da volatilidade do mercado.
Se comprar FIIs, seus investimentos dependem fortemente do estado do mercado imobiliário residencial ou comercial. No entanto, nem todas localizações tendem a ser impactadas por flutuações de mercado. Depende muito do que está investindo, e onde está localizado.
Investir em um único imóvel também pode expô-lo a muitos riscos, especialmente considerando que seu investimento não levará a tanta diversificação quanto colocar dinheiro em fundo de índice. Por exemplo, há risco de iliquidez, risco de dano, risco de inquilino — além do risco de mercado.
Revise seu portfólio de investimentos antes de decidir sobre imóvel ou FII específico, e avalie sua tolerância ao risco. Tente determinar sua capacidade de suportar um mau investimento antes de fazer grandes movimentos.
Perguntas Frequentes
Quanto do meu portfólio deve ir para imóveis?
Antes de investir em imóveis, é boa ideia olhar seu portfólio e ver como seus investimentos estão alocados.
Lembre-se que imóveis devem ser apenas parte do seu portfólio geral. Para se proteger, evite colocar muito em qualquer área específica. A menos que tenha mira em ser um verdadeiro magnata, imóveis devem ocupar apenas 5% a 10% do seu portfólio geral.
Como tal, se está considerando investir em imóveis, pode querer começar alocando seu dinheiro em fundo de corretagem através de variedade de ações individuais, fundos negociados em bolsa (ETFs), fundos de índice e títulos — junto com seus investimentos em FIIs. Não quer ser muito focado em uma única classe de ativo.
Similarmente, só dê entrada em imóvel físico uma vez que esteja em posição de fazer isso. Assim, pode espalhar risco e se proteger caso seu imóvel de investimento não dê certo.
Saiba mais:
- Confira nosso post sobre ETF vs. Fundos de Índice
É difícil fazer flip de casa?
Fazer flip de casa pode ser muito difícil — especialmente se nunca fez antes.
Frequentemente, novos investidores compram casa pensando que podem reformar e vender rápido só para descobrir que processo é muito mais complicado. Por exemplo, podem descobrir da pior forma que casa não venderá pelo que esperavam. Além disso, pessoas frequentemente colocam muito dinheiro em reparos e upgrades.
Se está considerando fazer flip de casa, certifique-se que tem equipe de especialistas para guiar pelo processo. Precisa de corretor esperto e empreiteiros que sabem o que fazem — e estão dispostos a cobrar preço justo.
Devo carregar duas hipotecas?
Carregar duas hipotecas pode ser arriscado. No entanto, frequentemente necessário ao comprar imóvel de investimento.
Se está considerando assumir segunda hipoteca para seu imóvel de aluguel, certifique-se que tem fluxo de caixa estável e bastante poupança de emergência guardada caso seu segundo imóvel não alugue ou venda rápido. Provavelmente, seu credor exigirá que tenha grande quantia poupada.
A última coisa que você (e seu credor) quer é entrar em situação onde tem segunda hipoteca e renda insuficiente para cobrir despesas imprevistas.
O que é uma execução hipotecária?
Quando proprietário atrasa pagamentos de hipoteca, o imóvel fica "distressed" (problemático). Uma vez que casa fica distressed, banco geralmente começa a explorar opções. Isso pode incluir tentar arranjar venda curta e encorajar proprietário a vender.
Se pagamentos adicionais não forem feitos e venda curta não arranjada, banco pode intervir e tomar a casa. Neste ponto, casa fica executada (foreclosed).
Credores então colocam casa no mercado. Em alguns casos, vai a leilão para maior lance.
Execuções podem ser ótimas oportunidades de compra para investidores. No entanto, também podem ser arriscadas. Este tipo de venda pode vir com danos estruturais ou cosméticos por negligência.
Alguns investidores se sentem desconfortáveis comprando imóveis executados. No entanto, é importante separar emoção de investimento imobiliário e ver todas oportunidades puramente como transações de negócios. Caso contrário, pode perder chances excelentes de ganhar dinheiro.
O que é um intercâmbio 1031?
Uma das principais razões que pessoas investem em imóvel direto é pelas vantagens fiscais que intercâmbio 1031 pode fornecer. Em resumo, o processo envolve adiar impostos sobre ganhos de capital que você ganha da venda do seu imóvel de investimento — se reinvestir esses fundos em imóvel de investimento subsequente.
Um intercâmbio 1031 pode ocorrer quando as seguintes coisas acontecem:
1. Você vende um imóvel de investimento com lucro.
2. Você compra um imóvel de investimento subsequente de valor igual ou maior que seu imóvel anterior.
3. Ambas transações devem ocorrer sob prazo específico, e sob certas condições.
Por exemplo, pode vender casa multifamiliar, e comprar vários imóveis de investimento que valham o mesmo ou mais.
Conclusão
Há muito a considerar ao decidir entre FIIs e imóveis diretos. No fim, tudo se resume a qual direção você prefere, e o que faz sentido para sua situação específica.
Um investimento direto pode proporcionar acesso a imóvel que valoriza ao longo do tempo e gera fluxo de caixa estável. Ou pode fazer flip de casa para bom ganho de lucro e embolsar o produto (após pagar impostos sobre ganhos de capital, claro). Mas para fazer qualquer um com sucesso, vai requerer muito tempo e esforço.
Do outro lado, FIIs podem até superar investimentos imobiliários diretos, e vêm com muito menos despesas e pouco ou nenhum aborrecimento. Fazer os movimentos certos agora pode levar a lucros incríveis no futuro. Mas como qualquer investimento, também pode perder dinheiro. Faça sua pesquisa antes de pular em qualquer setor imobiliário e estará alguns passos à frente.
-
REITs: Investindo em Imóveis Através de Fundos - Guia Completo
Um Fundo de Investimento Imobiliário (REIT - Real Estate Investment Trust) é uma empresa ou corporação que possui ou financia propriedades imobiliárias geradoras de renda em nome dos acionistas. Um RE
-
Crowdfunding Imobiliário: Invista em Propriedades com Menos Capital
É um fato financeiro comprovado: historicamente, o mercado imobiliário superou o mercado de ações. De fato, Andrew Carnegie afirmou famosamente que 90% de todos os milionários criaram sua riqueza atra
Artigos em Destaque
- Top 6 Fundos REIT para Investir Agora - Oportunidades Imobiliárias
- Fundos Imobiliários: Guia Completo para Investimento
- REITs: Estratégia Inteligente para Exposição Imobiliária
- Comprovação de Fundos no Imobiliário: Guia Completo
- Melhores Livros de Investimento Imobiliário para Iniciantes e Especialistas
- Investimento Imobiliário no Canadá: Guia para Oportunidades Lucrativas
- REITs: Investir em Imobiliário sem Comprar Propriedades Diretamente
- Evite Erros Custosos: 5 Armadilhas no Investimento Imobiliário
-
Investimento Imobiliário: Guia Completo para Iniciantes
O investimento imobiliário é popular, e talvez agora mais do que nunca, já que taxas de hipoteca baixas tornam os imóveis mais acessíveis. Na verdade, os americanos adoram imóveis, e uma pesquisa da B...
-
 REITs: Guia para Iniciantes em Investimento Imobiliário
Quando está apenas a começar a investir — ou mesmo se já está há algum tempo — pode ser difícil compreender todos os diferentes tipos de ferramentas de investimento que existem. A confusão pode parece...