
Entendendo Hipotecas de Grupos de Investidores: Visão Pós-Correção de Mercado
De forma geral, uma hipoteca de grupo de investidores (ou "private mortgage lending") é um financiamento imobiliário cujo credor é um grupo privado de investidores — não um banco ou instituição financeira tradicional. Embora a maioria dos financiamentos residenciais venha de bancos convencionais, cresce o número de investidores privados que emprestam capital para aquisição de imóveis, visando retorno via juros. A maioria dos investidores individuais prefere integrar grupos/fundos que gerenciam a originação, análise de crédito, garantia e cobrança.
Taxas de Juros: Prêmio de Risco
Empréstimos de grupos de investidores costumam atender perfis que não se enquadram nos critérios rígidos dos bancos: score de crédito baixo, renda informal, imóveis fora de padrões de avaliação bancária, necessidade de velocidade, estrangeiros sem histórico local. Por assumirem maior risco, esses grupos cobram taxas superiores às de mercado:
- Bom crédito: tipicamente 1% a 2% ao ano acima da taxa média bancária (ex.: poupança + 6% a.a. vs. 4,5% a.a. do banco).
- Crédito danificado: spread pode ultrapassar 4% a 6% a.a. acima do bancário.
- Taxas são geralmente fixas ou atreladas a índice (IPCA, CDI) + spread alto.
Perspectiva das Taxas em Cenários Econômicos
Em recessão ou instabilidade econômica, as taxas de grupos privados tendem a subir mais que as bancárias. Razões:
- Risco de inadimplência sobe: desemprego e queda de renda afetam mutuários de maior risco primeiro.
- Liquidez do colateral cai: em crise, vender o imóvel tomado em garantia leva mais tempo e costuma realizar preço menor (desconto de 20–30% sobre valor de mercado).
- Custo de captação dos fundos sobe: investidores exigem prêmio maior para aportar capital em fundos de crédito privado.
Por isso, o spread sobre a taxa bancária se alarga em cenários adversos.
⚠️ Alertas Críticos para o Mutuário
- Contratos mais agressivos: cláusulas de vencimento antecipado (acceleration) mais sensíveis, multas pesadas, juros de mora elevados, posse direta do imóvel sem longo processo judicial (em alguns estados/países, via "deed in lieu" ou alienação fiduciária extrajudicial).
- Menos proteção regulatória: bancos são fiscalizados pelo Bacen/CVM; fundos privados têm regulação mais leve. O mutuário tem menos canais de reclamação e mediação.
- Risco de perda do imóvel (equity): em execução extrajudicial, o mutuário pode perder o imóvel e qualquer valorização (equity) acumulada, ficando apenas com eventual saldo residual — se houver.
- Não são "vilões", mas são rígidos: não querem ficar com imóvel (prefere receber juros), mas executam rápido se o contrato permite.
Recomendação
Sempre esgote opções bancárias primeiro (grandes bancos, cooperativas de crédito, fintechs de crédito imobiliário como Creditas, Sim, Bom Pra Crédito). Só considere grupo de investidores se:
- Não há aprovação bancária após tentativas reais;
- O custo total (juros + taxas + seguro + custos cartoriais) é compreendido e cabe no orçamento com folga;
- O contrato foi revisado por advogado especializado em direito imobiliário/contratos de crédito;
- Há plano B para refinanciar com banco em 12–24 meses (melhorar score, regularizar renda, valorizar imóvel).
Use o crédito privado como ponte temporária, não como estrutura permanente. O custo de oportunidade de pagar juros altos por anos costuma superar o benefício da aquisição imediata.
-
Entendendo Correções do Mercado de Ações: Causas, Sinais e o que Fazer
O mercado de ações tem estado principalmente em alta desde que atingiu o fundo em março de 2020, no auge da preocupação com a pandemia. O índice S&P 500 quase dobrou desde então, subindo 96,4% para um
-
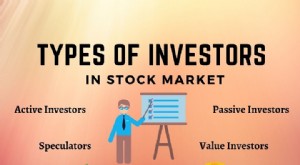
Entendendo os Investidores do Mercado de Ações: Guia Completo
Você já se perguntou sobre os diferentes tipos de investidores no mercado de ações? Você encontrará muitos, baseados em prioridades e objetivos de investimento. O mercado de ações funciona relativamen
Artigos em Destaque
- Data do Primeiro Pagamento Hipotecário: O Que Você Precisa Saber
- Correção do Bitcoin e Impacto nas Altcoins: Análise de Mercado
- Market Timing: Por Que Permanecer Investido Frequentemente Vence
- Os 11 Maiores Investidores: Lições dos Mestres do Mercado Financeiro
- Entendendo a Capitalização de Mercado: Guia para Iniciantes
- Investment banking no middle market: crescimento e oportunidades
- Estratégias Inteligentes para Investidores Navegarem em Quedas da Bolsa de Valores
- Crise Financeira de 2008: Causas e Impacto do Colapso do Mercado
-
Negociação de Ações After-Hours: Guia Completo para Iniciantes
A negociação de ações after-hours (fora do horário regular) pode ser uma excelente forma de entrar ou sair do mercado, especialmente em ações amplamente acompanhadas. Com a negociação de horário esten...
-
 Investimento Otimista vs. Pessimista: Entender o Sentimento do Mercado
Se segue o mercado acionista, provavelmente já ouviu muitas referências a touros e ursos. Mas o que têm estes animais a ver com investimento? Vamos ver o que as pessoas querem dizer quando dizem que a...