
Crise Financeira de 2008: Causas e Impacto do Colapso do Mercado
Crise hipotecária. Crise de crédito. Colapso bancário. Resgate governamental. Frases como estas apareceram frequentemente nas manchetes durante o outono de 2008. Este período também está entre os mais horríveis da história do mercado financeiro dos EUA. Quem viveu estes eventos provavelmente nunca esquecerá o tumulto.
O que aconteceu exatamente e por quê? Continue lendo para saber como o crescimento explosivo do mercado hipotecário subprime, iniciado em 1999, desempenhou papel significativo na preparação do cenário para o tumulto que se desenrolaria nove anos depois, em 2008, quando tanto o mercado de ações quanto o imobiliário colapsaram.
Principais Conclusões
- O colapso do mercado de ações e imobiliário de 2008 teve origem no crescimento sem precedentes do mercado hipotecário subprime a partir de 1999.
- Os credores hipotecários patrocinados pelo governo dos EUA, Fannie Mae e Freddie Mac, tornaram empréstimos imobiliários acessíveis a mutuários com baixas pontuações de crédito e maior risco de inadimplência.
- Estes mutuários eram chamados de "mutuários subprime" e podiam contratar hipotecas de taxa ajustável, que começavam com pagamentos mensais baixos que se tornavam muito maiores após alguns anos.
- Instituições financeiras vendiam estes empréstimos subprime a grandes investidores comerciais em pools de hipotecas conhecidos como títulos lastreados em hipotecas (MBS).
- No outono de 2008, mutuários inadimpliam em hipotecas subprime em grande número, causando tumulto nos mercados financeiros, colapso do mercado de ações e a consequente Grande Recessão global.
Crescimento Sem Precedentes e Endividamento do Consumidor
Hipotecas subprime são hipotecas direcionadas a mutuários com crédito imperfeito e poupança inadequada. Um aumento nos empréstimos subprime começou em 1999 quando a Federal National Mortgage Association (conhecida como Fannie Mae) iniciou esforço concentrado para tornar empréstimos imobiliários mais acessíveis àqueles com crédito e poupança inferiores aos que os credores tipicamente exigiam.
A ideia era ajudar todos a alcançar o sonho americano da casa própria. Como esses mutuários eram considerados de alto risco, suas hipotecas tinham termos não convencionais que refletiam esse risco, como taxas de juros mais altas e pagamentos variáveis. Enquanto muitos viam grande prosperidade com a explosão do mercado subprime, outros começavam a ver bandeiras vermelhas e perigo potencial para a economia.
Robert R. Prechter Jr., fundador da Elliott Wave International, argumentava consistentemente que o mercado hipotecário fora de controle era ameaça à economia dos EUA, pois toda a indústria dependia de valores imobiliários em contínua alta. Em 2002, os credores hipotecários patrocinados pelo governo Fannie Mae e Freddie Mac haviam concedido mais de $3 trilhões em crédito hipotecário. Em seu livro de 2002 "Conquer the Crash", Prechter afirmou: "a confiança é a única coisa sustentando esta gigante casa de cartas."
O papel de Fannie e Freddie é recomprar hipotecas dos credores que as originaram e ganhar dinheiro quando notas hipotecárias são pagas. Assim, taxas crescentes de inadimplência hipotecária levaram a queda drástica na receita destas duas empresas.
Hipotecas de Taxa Ajustável (ARM)
Entre as hipotecas potencialmente mais letais oferecidas a mutuários subprime estavam a ARM de juros apenas e a ARM de opção de pagamento, ambas hipotecas de taxa ajustável (ARM). Ambos os tipos têm o mutuário fazendo pagamentos iniciais muito menores que seriam devidos sob hipoteca de taxa fixa. Após um período, frequentemente apenas dois ou três anos, estas ARM são reajustadas. Os pagamentos então flutuam com frequência mensal, muitas vezes tornando-se muito maiores que os pagamentos iniciais.
No mercado em alta que existiu de 1999 a 2005, estas hipotecas eram virtualmente isentas de risco. Mutuários podiam terminar com patrimônio líquido positivo apesar dos baixos pagamentos hipotecários porque suas casas haviam se valorizado desde a compra. Se não podiam arcar com pagamentos maiores após reajuste das taxas, podiam simplesmente vender as casas com lucro. No entanto, muitos argumentavam que estas hipotecas criativas eram desastre esperando para acontecer no caso de queda do mercado imobiliário, o que colocaria proprietários em situação de patrimônio negativo e impossibilitaria a venda.
Aumento do Endividamento do Consumidor
Para agravar o risco hipotecário potencial, o endividamento total do consumidor, em geral, continuou crescendo a taxa surpreendente. Em 2004, a dívida do consumidor atingiu $2 trilhões pela primeira vez.
Ascensão de Produtos de Investimento Relacionados a Hipotecas
Durante a alta nos preços imobiliários, o mercado de títulos lastreados em hipotecas (MBS) tornou-se popular entre investidores comerciais. Um MBS é um pool de hipotecas agrupadas em um único título. Investidores beneficiam-se dos prêmios e pagamentos de juros nas hipotecas individuais que o título contém.
Este mercado é altamente lucrativo enquanto preços imobiliários continuam subindo e proprietários continuam pagando suas hipotecas. Os riscos, no entanto, tornaram-se demasiado reais quando preços imobiliários começaram a despencar e proprietários começaram a inadimplir em massa. Na época, poucos perceberam quão volátil e complicado este mercado hipotecário secundário havia se tornado.
Outro veículo de investimento popular durante este período foi o derivativo de crédito, conhecido como credit default swap (CDS). CDSs foram desenhados como método de proteção contra a solvência de uma empresa, similar a seguro. Mas diferentemente do mercado de seguros, o mercado de CDS não era regulado, significando que não havia exigência de que emissores de contratos CDS mantivessem dinheiro suficiente em reservas para pagar em cenário de pior caso (como recessão econômica). Foi exatamente o que aconteceu com a American International Group (AIG) no início de 2008, quando anunciou enormes perdas em seu portfólio de CDS subscritos que não podia pagar.
A quantia de dinheiro de resgate que a AIG recebeu do governo federal dos EUA em 2008, a qual a empresa reembolsou com juros até 2013.
Os Mercados Começam a Declinar
Em março de 2007, com a falência do Bear Stearns devido a enormes perdas resultantes de sua subscrição de muitos veículos de investimento vinculados ao mercado hipotecário subprime, tornou-se evidente que todo o mercado de empréstimos subprime estava em apuros. Proprietários inadimpliam em altas taxas enquanto todas as variações criativas de hipotecas subprime eram reajustadas para pagamentos maiores enquanto preços imobiliários caíam.
Proprietários ficaram "de cabeça para baixo" — deviam mais em suas hipotecas do que suas casas valiam — e não podiam mais simplesmente "virar" suas casas se não conseguiam fazer os novos pagamentos maiores. Em vez disso, perdiam suas casas para execução hipotecária e frequentemente declaravam falência no processo. O colapso subprime começava a cobrar seu preço de proprietários e do mercado imobiliário.
Apesar desta bagunça aparente, os mercados financeiros continuaram subindo até outubro de 2007, com o Dow Jones Industrial Average (DJIA) atingindo máxima de fechamento de 14.164 em 9 de outubro de 2007. O tumulto eventualmente alcançou, e em dezembro de 2007 os EUA haviam caído em recessão. No início de julho de 2008, o Dow Jones Industrial Average negociaria abaixo de 11.000 pela primeira vez em mais de dois anos. Isso não seria o fim do declínio.
Colapso do Lehman Brothers
Em 6 de setembro de 2008, com os mercados financeiros caindo quase 20% dos picos de outubro de 2007, o governo anunciou sua tomada da Fannie Mae e Freddie Mac como resultado de perdas por pesada exposição ao mercado hipotecário subprime em colapso. Uma semana depois, em 14 de setembro, a grande empresa de investimentos Lehman Brothers sucumbiu à sua própria superexposição ao mercado hipotecário subprime e anunciou a maior falência da história dos EUA até então. No dia seguinte, os mercados despencaram e o Dow fechou caindo 499 pontos a 10.917.
O colapso do Lehman cascateou, resultando na queda do valor líquido do Reserve Primary Fund abaixo de $1 por ação em 16 de setembro de 2008. Investidores foram informados que para cada $1 investido, tinham direito a apenas 97 centavos. Esta perda foi devida à posse de papel comercial emitido pelo Lehman e foi apenas a segunda vez na história que o valor da ação de um fundo de mercado monetário "quebrou o dólar".
Pânico se instalou na indústria de fundos de mercado monetário, resultando em massivos pedidos de resgate. No mesmo dia, o Bank of America (BAC) anunciou que compraria o Merrill Lynch, a maior corretora do país. Adicionalmente, a American International Group (AIG), uma das principais empresas financeiras do país, teve seu crédito rebaixado como resultado de ter subscrito mais contratos de derivativos de crédito do que podia pagar.
Governo Inicia Resgates
Em 18 de setembro de 2008, fala de resgate governamental começou, fazendo o Dow subir 410 pontos. No dia seguinte, o Secretário do Tesouro Henry Paulson propôs que um Troubled Asset Relief Program (TARP) de até $1 trilhão fosse disponibilizado para comprar dívida tóxica e evitar colapso financeiro total.
Também neste dia, a Securities and Exchange Commission (SEC) iniciou proibição temporária de venda a descoberto de ações de empresas financeiras, acreditando que isso estabilizaria os mercados. Os mercados dispararam com a notícia e investidores levaram o Dow a alta de 456 pontos para máxima intradiária de 11.483, fechando em alta de 361 a 11.388. Estas máximas provariam ser de importância histórica pois os mercados financeiros estavam prestes a passar por três semanas de tumulto completo.
Tumulto Financeiro Escala
O Dow despencaria 3.600 pontos de sua máxima intradiária de 11.483 em 19 de setembro de 2008 para a mínima intradiária de 7.882 em 10 de outubro de 2008. A seguir, recapitulação dos principais eventos nos EUA durante este histórico período de três semanas.
21 de setembro de 2008
Goldman Sachs (GS) e Morgan Stanley (MS), os dois últimos dos grandes bancos de investimento ainda de pé, convertem-se de bancos de investimento para empresas controladoras de bancos para ganhar mais flexibilidade na obtenção de financiamento de resgate.
25 de setembro de 2008
Após uma corrida bancária de 10 dias, a Federal Deposit Insurance Corporation (FDIC) assume o Washington Mutual, então a maior associação de poupança e empréstimo do país, que estava pesadamente exposto a dívida hipotecária subprime. Seus ativos são transferidos para o JPMorgan Chase (JPM).
28 de setembro de 2008
O plano de resgate TARP trava no Congresso.
29 de setembro de 2008
O Dow cai 774 pontos (6,98%), na época a maior queda em pontos da história.
3 de outubro de 2008
Um plano TARP refeito de $700 bilhões, renomeado Emergency Economic Stabilization Act of 2008, passa em votação bipartidária no Congresso.
6 de outubro de 2008
O Dow fecha abaixo de 10.000 pela primeira vez desde 2004.
22 de outubro de 2008
Presidente Bush anuncia que sediará conferência internacional de líderes financeiros em 15 de novembro de 2008.
Conclusão
Embora boas intenções tenham provavelmente sido o catalisador levando à decisão de expandir o mercado hipotecário subprime em 1999, muitas repercussões resultaram que geraram impactos indesejáveis à economia em 2008.
Quando se considera o crescimento do mercado hipotecário subprime junto com os veículos de investimento criativamente derivados dele, combinados com a explosão do endividamento do consumidor, seria difícil argumentar que o tumulto financeiro de 2008 e a consequente Grande Recessão poderiam ter sido minimizados ou talvez evitados se políticas financeiramente mais responsáveis tivessem sido implementadas mais cedo.
-
Entendendo os Investidores do Mercado de Ações: Guia Completo
Você já se perguntou sobre os diferentes tipos de investidores no mercado de ações? Você encontrará muitos, baseados em prioridades e objetivos de investimento. O mercado de ações funciona relativamen
-
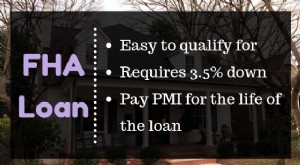
Entendendo Tipos de Hipoteca: Guia Completo
Me vi inesperadamente comprando casa este mês (longa história), e mesmo para alguém que trabalha na indústria financeira, havia muitos termos com os quais não estava familiarizado. Um dos passos mais
Artigos em Destaque
- Entendendo o Horário do Mercado Forex: Negociação 24/5 Explicada
- Entendendo o Mercado Cambial Forex: Guia para Iniciantes
- Entendendo a Capitalização de Mercado: Guia para Iniciantes
- Entendendo Hipotecas de Grupos de Investidores: Visão Pós-Correção de Mercado
- Ordens de Mercado (Market Orders): Guia Completo para Iniciantes
- Crise Financeira de 2008: Causas, Impacto e Efeitos de Longo Prazo
- Desmistificando Mitos da Bolsa: Separando Fato de Ficção
- Mercado de Ações e PIB: Entendendo a Conexão
-
Queda dos juros hipotecários: oportunidades no mercado de títulos
A queda dos juros hipotecários impulsionou vendas e refinanciamentos, aumentando a emissão de títulos lastreados em hipotecas, conhecidos como mortgage-backed securities.Por que isso importaEsses títu...
-
 Refinanciamento de Hipoteca: Guia Completo do Processo e Prazos
Se a maior parte da sua prestação mensal de hipoteca vai para juros em vez de amortizar o capital, pode estar a ponderar refinanciar. O refinanciamento é uma via comum para baixar a prestação mensal, ...