
Entendendo Risco e Retorno nos Investimentos
Em investimentos, risco e retorno são altamente correlacionados. Retornos potenciais aumentados geralmente andam de mãos dadas com risco aumentado. Diferentes tipos de riscos incluem risco específico de projeto, risco específico de setor, risco competitivo, risco internacional e risco de mercado. Retorno refere-se a ganhos ou perdas obtidos na negociação de um título.
O retorno de um investimento é expresso como porcentagem e considerado uma variável aleatória que assume qualquer valor dentro de um intervalo determinado. Vários fatores influenciam o tipo de retornos que investidores podem esperar da negociação nos mercados.
A diversificação permite aos investidores reduzir o risco geral associado à sua carteira, mas pode limitar retornos potenciais. Investir em apenas um setor de mercado pode, se esse setor superar significativamente o mercado geral, gerar retornos superiores, mas caso o setor caia, você pode experimentar retornos menores do que poderia alcançar com uma carteira amplamente diversificada.
[Imagem ilustrativa]
Como a Diversificação Reduz ou Elimina Risco Específico da Empresa
Primeiro, cada investimento em uma carteira diversificada representa apenas uma pequena porcentagem dessa carteira. Assim, qualquer risco que aumente ou reduza o valor desse investimento particular ou grupo de investimentos terá apenas pequeno impacto na carteira geral.
Segundo, os efeitos de ações específicas da empresa nos preços de ativos individuais em uma carteira podem ser positivos ou negativos para cada ativo em qualquer período. Assim, em carteiras grandes, pode-se argumentar razoavelmente que fatores positivos e negativos se compensarão de forma a não afetar o nível de risco geral da carteira total.
Os benefícios da diversificação também podem ser mostrados matematicamente:
σ²portfolio = WA²σA² + WB²σB² + 2WA WB ρAB σA σB
Onde:
- σ = desvio padrão
- W = peso do investimento
- A = ativo A
- B = ativo B
- ρ = covariância
Mantidas as demais condições iguais, maior a correlação nos retornos entre dois ativos, menores são os benefícios potenciais da diversificação.
Análise Comparativa de Modelos de Risco e Retorno
- Modelo de Precificação de Ativos de Capital (CAPM): Descreve a relação entre retorno esperado e risco de um título. A fórmula do CAPM mostra que o retorno de um título é igual ao retorno livre de risco mais um prêmio de risco, baseado no beta desse título.
- APM (Arbitrage Pricing Model)
- Modelo Multifatorial
- Modelos Proxy
- Modelos Contábeis e Baseados em Dívida
Para investimentos com risco de participação acionária (equity risk), o risco é melhor medido observando a variância dos retornos reais em torno do retorno esperado. No CAPM, a exposição ao risco de mercado é medida por um beta de mercado. O APM e o modelo multifatorial permitem examinar múltiplas fontes de risco de mercado e estimar betas para um investimento relativo a cada fonte. Modelo de regressão ou proxy para risco busca características da empresa, como tamanho, que foram correlacionadas com altos retornos no passado e as usa para medir risco de mercado.
Em investimentos com risco de default (default risk), o risco é medido pela probabilidade de que os fluxos de caixa prometidos não sejam entregues. Investimentos com maior risco de default geralmente cobram taxas de juros mais altas, e o prêmio que exigimos sobre uma taxa livre de risco é chamado de prêmio de default (default premium). Mesmo na ausência de ratings, as taxas de juros incluirão um prêmio de default que reflete as avaliações dos credores sobre risco de default. Essas taxas de juros ajustadas ao risco de default representam o custo de captação ou dívida para uma empresa.
Leituras Relacionadas
- Investimento: Guia para Iniciantes: Ensina os fundamentos de investimento e como começar.
- Prêmio de Risco de Mercado: Retorno adicional que um investidor espera por manter carteira de mercado arriscada em vez de ativos livres de risco.
- Risco de Base (Basis Risk): Risco de que o preço futuro não se mova em correlação normal e estável com o preço do ativo subjacente.
- Retorno Esperado: Valor esperado da distribuição de probabilidade de possíveis retornos que um investimento pode proporcionar.
-

Entendendo o Retorno do NAV: Um Indicador-Chave de Desempenho
Retorno do NAV, ou retorno do valor patrimonial líquido, é uma medida de desempenho para ativos de uma entidade menos passivos. O retorno do NAV é tipicamente usado para medir o desempenho de fundos m
-
Entendendo Tolerância ao Risco: Definição e Importância para Investidores
Definição de tolerância ao risco A tolerância ao risco é a sua capacidade e disposição de suportar uma queda no valor dos seus investimentos. Quando você está tentando determinar sua tolerância ao ris
Artigos em Destaque
- Entendendo Graus de Risco: Guia para Investidores
- Entendendo a Preferência por Risco: Guia Completo
- Entendendo o Alfa: Guia de Desempenho de Investimentos
- Entendendo o CAPM: Guia Completo para Precificação de Ativos de Capital
- Retorno Cash-on-Cash: Definição, Cálculo e Importância
- Value at Risk (VaR): Medida de Risco de Perda Máxima em Horizonte e Confiança
- Entenda a Aversão ao Risco nos Investimentos: Guia para Iniciantes
- Entender Risco e Retorno: Um Guia Abrangente
-
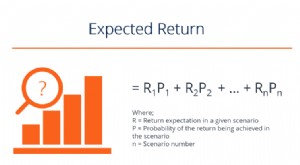 Retorno Esperado: Guia Completo com Cálculo e Exemplos
O retorno esperado de um investimento é o valor esperado da distribuição de probabilidade dos possíveis retornos que pode proporcionar aos investidores. O retorno é uma variável desconhecida com difer...
-
 Entendendo Risco de Mercado: Guia Completo
O termo risco de mercado, também conhecido como risco sistemático, refere-se à incerteza associada a qualquer decisão de investimento. A volatilidade de preços surge frequentemente devido a flutuações...