
Entendendo Títulos Não Cobertos: Definição e Papel da SEC
O termo título não coberto refere-se a uma definição legal de títulos, cujos detalhes podem não necessariamente ser divulgados ao Internal Revenue Service (IRS). A autoridade competente que faz tais designações para fins de relatório fiscal nos EUA é a Securities and Exchange Commission (SEC)Securities and Exchange Commission (SEC)A Comissão de Valores Mobiliários dos EUA, ou SEC, é uma agência independente do governo federal dos EUA responsável por implementar leis federais de valores mobiliários e propor regras de valores mobiliários. Também é responsável por manter a indústria de valores mobiliários e bolsas de ações e opções.
Resumo
- O termo título não coberto refere-se a uma definição legal de títulos, cujos detalhes podem não necessariamente ser divulgados ao Internal Revenue Service (IRS).
- Base de custo significa que o custo original de qualquer ativo deve ser revisado anualmente, de acordo com a depreciação no caso de ativos fixos, e deve ser aumentado no caso de despesas de capital, valorização de mercado, etc.
- Legislação aprovada em 2008 significa que a base de custo ajustada de qualquer título comprado durante ou após o ano fiscal de 2011 deve ser reportada ao IRS.
O Que é Título Coberto?
De acordo com a SEC, um título coberto é aquele considerado grande o suficiente em escopo para ser reportado ao IRS. Isso significa que a corretoraCorretoraUma corretora fornece serviços de intermediação em várias áreas, por exemplo, investimentos, obtenção de empréstimo ou compra de imóveis. Um corretor é um intermediário legalmente obrigado a divulgar e reportar as bases de custo e qualquer informação de venda sobre esse título ao IRS.
A empresa também é responsável por enviar informações sobre transações em títulos cobertos a uma nova corretora, caso o contribuinte transfira sua conta para uma corretora diferente.
O Que é Base de Custo?
Em 2008, o Congresso dos EUA aprovou legislação sob a qual corretores são obrigados a usar a base de custo ajustada em vez do preço de compra de títulos para fins de relatório fiscal.
Isso significa que o custo original de qualquer ativo deve ser revisado anualmente. Deve ser reduzido de acordo com a depreciação no caso de ativos fixosAtivos FixosAtivos fixos referem-se a ativos tangíveis de longo prazo usados nas operações de um negócio. Eles fornecem benefícios financeiros de longo prazo e deve ser aumentado no caso de despesas de capital, valorização de mercado, etc. Isso é feito para calcular o ganho de capital sob a renda bruta do contribuinte.
Os ganhos de capital podem ser tributáveis mesmo que não tenham sido realizados ainda, já que as autoridades podem precisar deles para determinar a alíquota de imposto aplicável ao contribuinte.
As Regulamentações
A legislação entrou em vigor a partir do ano de avaliação de 2011. Isso significa que a base de custo ajustada de qualquer título comprado durante ou após o ano fiscal de 2011 deve ser reportada ao Internal Revenue Service.
Exemplos de títulos cobertos incluem os seguintes, todos os quais devem ter sido adquiridos em ou após 1º de janeiro de 2011:
1. Qualquer capital social (em uma corporação): Comprado em ou após 1º de janeiro de 2011
2. Quaisquer fundos mútuos, e ações ou American Depositary Receipts adquiridos através de um plano de reinvestimento de dividendos: Comprado em ou após 1º de janeiro de 2012
3. Quaisquer derivativos, opções e títulos menos complexos: Comprado em ou após 1º de janeiro de 2014
4. Quaisquer derivativos, opções e títulos mais complexos: Comprado em ou após 1º de janeiro de 2016
Quaisquer investimentos comprados antes das datas de vigência mencionadas são classificados como títulos não cobertos conforme as leis dos EUA. Isso significa que a base de custo ajustada desses ativos pode não ser reportada ao IRS.
No entanto, isso só ocorre nos casos em que os ganhos de capital não são realizados. Significa que nos casos em que uma venda dos títulos mencionados é feita, o valor realizado seria considerado como ganho de capital, que seria então tributável de acordo com a alíquota de imposto sobre ganhos de capital aplicável ao contribuinte. O valor pode ser o valor de resgate dos proventos brutos da venda.
Além disso, quaisquer títulos adquiridos através de ação corporativa, ou seja, uma decisão tomada pelo conselho de uma empresa, são considerados não cobertos. Por exemplo, um desdobramento de açõesDesdobramento de AçõesEmpresas de capital aberto têm um determinado número de ações em circulação ou ações de ações em sua empresa que foram compradas e emitidas para investidores. Um desdobramento de ações é uma decisão da empresa de aumentar o número de ações em circulação por um múltiplo específico. ou um dividendo em ações pode resultar em ações adicionais de valor para o investidor. Se o valor foi gerado via ações não cobertas, eles não são tributáveis.
Por exemplo, considere que um investidor comprou 200 ações da Empresa X em 2009. Em 2011, a empresa fez um desdobramento de ações e seguiu um sistema um para um. Isso significa que o investidor obteve 200 ações adicionais da Empresa X em 2011. Mesmo que tenham sido adquiridas após a data de corte, ou seja, 1º de janeiro de 2011, elas seriam consideradas não cobertas.
Recursos Adicionais
O CFI é o provedor oficial do programa Commercial Banking & Credit Analyst (CBCA)®, projetado para transformar qualquer pessoa em um analista financeiro de classe mundial.
Para ajudá-lo a se tornar um analista financeiro de classe mundial e avançar em sua carreira ao máximo potencial, estes recursos adicionais serão muito úteis:
- Imposto sobre Ganhos de CapitalCapital Gains TaxO imposto sobre ganhos de capital é um imposto imposto sobre ganhos de capital ou os lucros que um indivíduo obtém da venda de ativos. O imposto só é imposto uma vez que o ativo foi convertido em dinheiro, e não quando ainda está nas mãos de um investidor.
- Métodos de DepreciaçãoDepreciation MethodsOs tipos mais comuns de métodos de depreciação incluem linha reta, saldo decrescente duplo, unidades de produção e soma dos dígitos dos anos.
- Plano de Reinvestimento de Dividendos (DRIP)Dividend Reinvestment Plan (DRIP)Um plano de reinvestimento de dividendos (DRIP ou DRP) é um plano oferecido por uma empresa aos acionistas que permite que eles reinvistam automaticamente seus
- Títulos PúblicosPublic SecuritiesTítulos públicos, ou valores mobiliários, são investimentos abertamente ou facilmente negociados em um mercado. Os títulos são baseados em capital ou dívida.
-
Entendendo Wash Sales: Regras da IRS e Implicações Fiscais
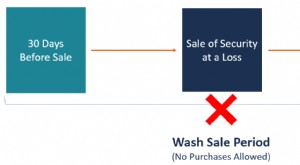
Uma wash sale (venda de lavagem) ocorre quando investidor vende uma ação ou título com prejuízo e recompra o mesmo ou um título substancialmente idêntico dentro de 30 dias. A IRS (Receita Federal dos
-

Custo Marginal: Definição, Cálculo e Exemplos
Custo marginal representa os custos incrementais incorridos ao produzir unidades adicionais de um bem ou serviço. É calculado tomando a mudança total no custo de produzir mais bens e dividindo pela mu
Artigos em Destaque
- Entendendo os Cauções: O Que Você Precisa Saber
- Entendendo Títulos Valores (Securities): Guia Completo
- Custo de Capital: Definição, Cálculo e Importância
- Entendendo Depositários: Armazenamento Seguro para Títulos Financeiros
- Entendendo Títulos Subordinados (Junior Securities): Riscos e Implicações
- Investidores Acreditados (Accredited Investors): Definição e Requisitos da SEC
- Entendendo o Custo Médio Ponderado: Um Guia Completo
- Indicação de Interesse (IOI): Como Manifestar Intenção em Ofertas Pré-IPO
-
 Entendendo Tipos de Valores Mobiliários: Guia Completo
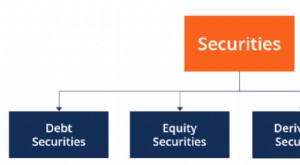
Existem quatro tipos principais de valores mobiliários: valores mobiliários de dívida, valores mobiliários de capital, valores mobiliários derivativos e valores mobiliários híbridos, que são uma combi...
-
 Entendendo Títulos Subjacentes: Chave para Investimento em Derivativos
Título subjacente é um termo em investimentos que denota o instrumento financeiro negociável sobre o qual um derivativo financeiro — como uma opção sobre ação — é baseado. Portanto, o valor do título ...