
Entendendo Modelos de Taxas a Termo: Análise e Previsão
Modelos de taxas a termo (forward rates models) são frameworks teóricos usados para analisar e prever o valor esperado de variáveis econômicas no futuro. As taxas a termo (forward rates) geralmente referem-se à taxa de juros a termo ou à taxa de câmbio a termo.
Hipótese das Expectativas
Considere: um título governamental de N anos custa Q(t)N no período t e paga X no período t+N. O retorno de um título de 1 ano é X/Q(t)1.
Um investidor que compra título de 1 ano, recebe X no fim do ano e reaplica todo X em outro título de 1 ano terá retorno X/Q(t)1 × X/Q(t+1)1.
Se investidores são neutros ao risco, o retorno de um título de 2 anos deve igualar o retorno esperado de dois títulos de 1 ano em sequência. Em geral, o retorno esperado de N títulos de 1 ano deve igualar o retorno de um título de N anos. O "E" nos preços futuros denota valores esperados, pois os preços futuros são desconhecidos.
Taxa de Juros a Termo (Forward Interest Rate)
A hipótese das expectativas pode derivar taxas de juros a termo e taxas de câmbio a termo. A taxa de juros a termo é a taxa esperada no futuro, inferida pela estrutura a termo das taxas de juros.
Exemplo: Título zero-cupom de 2 anos rende 12% a.a.; de 1 ano rende 9% a.a. Investindo US$ 1 no de 2 anos, terá US$ 1,2544 ao fim. No de 1 ano, US$ 1,09. Se reaplicar no fim do ano 1, o retorno dependerá da taxa futura. A taxa a termo implícita de 1 ano elimina arbitragem: 1,09(1 + rforward) = 1,2544 → rforward = 15,08%.
Taxa de Câmbio a Termo (Forward Exchange Rate)
A taxa de câmbio a termo entre duas moedas é a taxa vigente quando a troca ocorre no futuro. Exemplo: USD/GBP spot = £1 = $1,2. Juros livre de risco EUA 5% (£1 no Reino Unido rende 3%).
Um trader com £1 pode ter £1,03 no Reino Unido ou converter a $1,2 e ter $1,26 nos EUA. A taxa a termo eficiente de 1 ano elimina arbitragem: £1 = $1,22 (maior que spot). Essa taxa neutraliza arbitragem entre moedas com juros diferentes.
Recursos Adicionais
- Taxa de Cupom — juros anuais pagos ao detentor de título, baseados no valor nominal.
- Swap de Taxa de Juros — derivativo para trocar fluxos de juros futuros.
- Curva de Swap — gráfico da relação entre taxas de swap e vencimentos.
- Cruzamento USD/CAD — taxa de câmbio entre dólar americano e canadense.
-

Contratos de Swap: Guia Completo para Entender e Operar
Contratos de swap são derivativos financeiros que permitem a duas partes trocar fluxos de receita provenientes de ativos subjacentes detidos por cada uma. Por exemplo, uma empresa americana que tomou
-
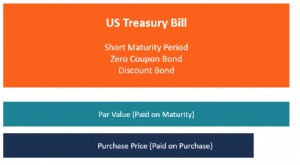
Treasury Bills (T-Bills): Definição, Tipos e Como Funcionam
Treasury Bills (ou T-Bills, em resumo) são um instrumento financeiro de curto prazo emitido pelo Tesouro dos EUA com prazos de vencimento variando de alguns dias até 52 semanas (um ano). São considera
Artigos em Destaque
- Taxas de Juros Competitivas: O Que Você Precisa Saber Antes de Pegar um Empréstimo
- Taxas de Juros Negativas: Explicadas | Causas, Efeitos e História
- Taxa Federal Aplicável (AFR): Definição e Como Funciona
- Entendendo as Taxas de Câmbio: Um Guia Completo
- Entendendo Taxas a Termo (Forward Rates): Um Guia Completo
- Taxas de Juros Negativas: Explicação, Impacto e Implicações
- Compreender as Taxas de Juro: Como São Determinadas e o Seu Impacto
- Compreender as Taxas de Juro: Uma Explicação Simples
-
 Futuros de Taxa de Juros: Definição, Funcionamento e Investimento
Futuros de taxa de juros são contratos futuros baseados em instrumentos financeiros que pagam juros. Assim como outros futuros, é um acordo para a posição comprada (long) receber os juros sobre um val...
-
 Contrato a Termo Não Entregável (NDF): Definição e Funcionamento
Um contrato a termo não entregável (NDF) é um contrato futuro ou a termo direto, onde, muito como um swap não entregável (NDS)Non-Deliverable Swap (NDS)Um swap não entregável (NDS) é uma troca de dife...