
ETNs (Exchange-Traded Notes): Guia Completo — Estrutura, Riscos, Tributação e Diferença para ETFs
Exchange-Traded Notes (ETNs) são títulos de dívida não garantidos (unsecured debt) emitidos por instituições financeiras (bancos), negociados em bolsa, que prometem pagar ao investidor o retorno de um índice ou estratégia (menos taxas) no vencimento ou na venda antecipada. Não são fundos; não detêm ativos. São promessas de pagamento do emissor.
Como Funciona a Estrutura de um ETN
- Emissor (Banco): Ex.: JPMorgan, Citigroup, Barclays, UBS, Credit Suisse (agora UBS), Goldman Sachs.
- Índice/Referência: Pode ser qualquer coisa mensurável: índice de commodities (DJCI), volatilidade (VIX), estratégia de carry trade, curva de juros, ações de mercados de fronteira, cripto, ESG, etc.
- Vencimento: Geralmente longo (10–30 anos), mas o investidor pode vender no mercado secundário a qualquer dia.
- Pagamento: No vencimento (ou resgate antecipado semanal/mensal com o emissor), o banco paga: Valor Inicial × (Índice_Final / Índice_Inicial) – Taxas. Sem cupom (juros periódicos).
- Tracking: Como não há ativos físicos, tracking error é virtualmente zero (antes de fees). O ETN replica o índice matematicamente.
Características-Chave
| Característica | Detalhe |
|---|---|
| Natureza Jurídica | Dívida sênior não garantida do banco emissor (senior unsecured note) |
| Posse de Ativos | Nenhuma. O banco não compra os ativos do índice. |
| Risco de Crédito | Sim, total. Se o banco falir, o investidor vira credor quirografário (pode perder tudo). |
| Imposto (EUA) | Ganho adiado até venda/vencimento → ganho de capital de longo prazo (se >1 ano). Sem distribuições anuais. |
| Liquidez | Negociação em bolsa (horário normal) + resgate semanal com emissor (com taxa). Spreads podem ser largos. |
| Taxa (Expense Ratio) | Anual, embutida no preço (ex.: 0,45%–0,95% a.a.). |
| K-1 (EUA) | Não emite K-1 (vantagem vs. MLP/partnerships). |
Benefícios dos ETNs
- Acesso a mercados "inacessíveis": Commodities (sem roll de futuros), VIX (volatilidade), fronteiras (Nigéria, Paquistão, Vietnã), estratégias complexas (carry, momentum, volatility carry) — onde ETFs físicos são impraticáveis ou caros.
- Tracking Perfeito (pré-fees): Sem erro de amostragem, sem cash drag, sem custos de rolagem de futuros (o banco assume).
- Eficiência Fiscal (EUA): Sem distribuições de ganho de capital/ano; imposto só na venda (long-term capital gains rate se >1 ano). Ideal para contas tributáveis.
- Sem K-1: Simplifica declaração de imposto para investidores pessoas físicas EUA.
- Alavancagem/Inversão Embutida: ETNs 2x, 3x, -1x, -2x, -3x existem para muitos índices (com reset diário — mesmo alerta de ETFs alavancados).
Riscos Críticos (Leia com Atenção)
| Risco | Descrição | Exemplo Real |
|---|---|---|
| Crédito do Emissor | Se o banco quebrar, ETN vira dívida subordinada. Perda total possível. | Lehman Brothers (2008): ETNs da Lehman viraram pó. Credit Suisse (2023): ETNs resgatados/transferidos para UBS com desconto. |
| Liquidez Secundária | Volumes baixos → spreads largos, dificuldade de vender grande lote sem mover preço. | Muitos ETNs de nicho (ex.: África, VIX de longo prazo) negociam < 10k cotas/dia. |
| Resgate Antecipado (Call) | Emissor pode resgatar (call) o ETN antes do vencimento (geralmente a par + retorno). Investidor perde exposição. | Comum em ETNs de volatilidade quando VIX sobe muito (emissor limita perda). |
| Fechamento do Produto | Emissor pode liquidar ETN se AUM ficar muito baixo. Investidor recebe valor de mercado (pode ser < NAV). | Vários ETNs da ETF Securities, UBS, Credit Suisse fechados em 2020-2023. |
| Concentração de Emissor | Poucos bancos emitem a maioria dos ETNs → risco sistêmico de contraparte concentrado. | JPM, Citi, Barclays, UBS dominam o mercado. |
ETN vs. ETF vs. ETC — Comparação Definitiva
| Aspecto | ETF | ETN | ETC (Exchange-Traded Commodity) |
|---|---|---|---|
| Estrutura | Fundo de investimento (ativo próprio) | Nota de dívida do banco (passivo do banco) | Veículo de propósito específico (SPV) com colateral |
| Posse de Ativos | Sim (físicos ou otimizados) | Não | Sim (físicos ou swap com colateral) |
| Risco de Crédito | Nenhum (ativos segregados) | Sim (emissor) | Baixo (colateral segregado no SPV) |
| Tracking Error | Baixo (mas >0) | ~Zero (pré-fees) | Baixo |
| Distribuições (EUA) | Dividendos + ganhos capital (anuais) | Nenhuma (diferido) | Variável |
| Acesso a Nichos | Limitado (exige custódia física) | Amplo (qualquer índice) | Commodities / Moedas |
| Regulação (EUA) | Investment Company Act of 1940 | Securities Act of 1933 (dívida) | 1933 Act / CFTC (commodities) |
Exemplos de ETNs Conhecidos (EUA)
- VXX / VXXB (iPath Series B S&P 500 VIX Short-Term Futures ETN): Exposição a futuros de VIX curto. Muito líquido, mas decai estruturalmente (contango).
- DJP (iPath Bloomberg Commodity Index Total Return ETN): Commodities broad sem roll yield negativo (o banco assume).
- CEW (WisdomTree Emerging Currency Strategy Fund — na verdade ETF, mas similar): Moedas EM.
- AMJ (JPMorgan Alerian MLP Index ETN): MLPs (midstream energy) sem K-1. Muito popular.
- BDCS (UBS ETRACS 2x Leveraged Long Business Development Company Index ETN): 2x BDCs.
- MLPI (Credit Suisse X-Links 2x Leveraged Long Alerian MLP Infrastructure Index ETN): Transferido para UBS em 2023.
Tributação para Investidor Brasileiro
- Via BDR (B3, ticker terminado em 39): Ganho de capital = 15% (sem isenção R$ 20k). Dividendos/juros não existem (ETN não paga cupom).
- Direto no exterior (corretora global): Ganho de capital = 15% (GCAP mensal / DIRPF anual). Estate Tax EUA se > US$ 60k (sem tratado sucessório). W-8BEN não elimina estate tax.
- IOF: Zero em operações day-trade ou swing (apenas no câmbio entrada/saída).
Quando Usar (e Quando Evitar) ETNs
| ✅ Use ETN Se... | ❌ Evite ETN Se... |
|---|---|
| Precisa de exposição pura a índice "impossível" via ETF (VIX, commodities sem roll, fronteiras, MLPs sem K-1) | Existe ETF líquido, barato e com tracking aceitável para o mesmo índice (ex.: S&P 500, Ouro, Treasuries) |
| Conta tributável (EUA) e quer diferir imposto / evitar distribuições | Não tolera risco de crédito do banco emissor (capital protegido é prioridade) |
| Entende risco de call antecipado, fechamento de produto, liquidez baixa | Precisa de liquidez garantida para grandes volumes (resgate semanal com emissor tem taxa e limite) |
| Quer alavancagem/inversão embutida com tracking perfeito (pré-fees) | Horizonte longo em ETNs alavancados (volatility drag destrói valor) |
Conclusão
ETNs são ferramentas especializadas, não "core" de carteira. Resolvem problemas reais de acesso (VIX, MLPs, fronteiras, commodities sem roll) e eficiência fiscal (EUA), mas introduzem risco de crédito bancário inegociável. O investidor sofisticado: (1) usa ETN apenas quando ETF não serve, (2) diversifica entre emissores (JPM, Citi, Barclays, UBS), (3) monitora CDS/spreads do banco emissor, (4) dimensiona posição pequena (ex.: <2-5% da carteira), (5) tem plano de saída se emissor deteriorar. Para 95% dos investidores, ETFs (físicos ou UCITS) são superiores: sem risco de crédito, transparentes, regulados como fundos, líquidos. ETN é o "canivete suíço" para nichos — use com luvas.
-
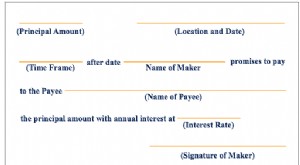
Compreender Notas a Receber: Um Guia Completo
Notas a receber são um item do balanço que regista o valor de notas promissórias que uma empresa tem a receber e deve receber pagamento. Uma nota promissória escrita dá ao detentor, ou portador, o dir
-
Nota Promissória: Definição, Tipos e Termos Essenciais
Nota promissória (promissory note) é um instrumento financeiro que contém uma promessa escrita do emitente de pagar a uma segunda parte — o beneficiário — uma quantia específica, seja em data futura d
Artigos em Destaque
- Notas Promissórias de Aberto: Guia Completo
- Nota Promissória (Loan Note): Definição, Finalidade e Características Essenciais
- Entendendo o Título do Tesouro Americano de 10 Anos: Definição e Características
- Notas Conversíveis: Guia Completo para Investidores e Startups
- Notas Vinculadas a Ações (ELNs): Guia Completo
- ETFs (Exchange-Traded Funds): Guia Completo para Iniciantes e Investidores
- Derivativos de Bolsa (Exchange-Traded Derivatives): Opções e Futuros Padronizados
- ETNs (Exchange-Traded Notes): Guia Completo — Estrutura, Riscos, Tributação e Diferença para ETFs
-
 Notas Renováveis de Cupom Variável (VCRs): Entenda este Título de Renda Fixa
Uma nota renovável de cupom variável (VCR) é um tipo de título de renda fixa renovável. Sua característica distintiva é que o retorno — conhecido como taxa de cupom variável — está sujeito a revisões ...
-
 Notas de Demanda a Taxa Variável (VRDN): Entendendo Dívida Flutuante
Uma nota de demanda a taxa variável (VRDN) é um instrumento de taxa flutuante de longo prazo. Ela carrega uma taxa de juros que acumula periodicamente em linha com os mercados monetários atuais. Desde...