
Derivativos de Bolsa (Exchange-Traded Derivatives): Opções e Futuros Padronizados
Derivativos de bolsa (Exchange-Traded Derivatives - ETDs) são contratos de opções e futuros negociados em mercados organizados (bolsas), com termos padronizados: tamanho do lote, datas de vencimento, regras de liquidação, ativos subjacentes elegíveis e garantias (margens). A padronização é o que os distingue dos derivativos de balcão (OTC), feitos sob medida entre partes.
Resumo das Características
- Padronização: Contratos idênticos → fungibilidade → liquidez.
- Contraparte Central (CCP / Clearing House): A câmara de compensação (ex.: B3, CME Clearing, LCH, Eurex Clearing) interposta entre comprador e vendedor → elimina risco de contraparte bilateral.
- Margens (Garantias): Margem inicial + margem de variação (mark-to-market diário) → gestão de risco intradiária.
- Transparência: Preços, volumes, posições em aberto (open interest) públicos em tempo real.
- Regulação: Supervisão de autoridade de valores mobiliários (CVM no Brasil, CFTC/SEC nos EUA, ESMA na UE).
Principais Tipos de ETDs por Classe de Ativo
| Classe | Exemplos de Subjacentes | Bolsas Principais |
|---|---|---|
| Ações (Single Stock) | Opções sobre ações (Petrobras, Vale, Apple, Tesla) | B3, CBOE, Eurex, NYSE |
| Índices | Futuros e opções sobre Ibovespa, S&P 500, Nasdaq 100, Euro Stoxx 50, Nikkei 225 | B3, CME, Eurex, SGX, OSE |
| Moedas (FX) | Futuros/opções USD/BRL, EUR/USD, GBP/USD, JPY/USD | B3, CME, ICE |
| Commodities | Boi gordo, milho, soja, café, petróleo (WTI, Brent), ouro, cobre | B3, CME (NYMEX/COMEX), ICE, DCE (China) |
| Taxas de Juros | Futuros DI (B3), Eurodollar, Fed Funds, Treasury (CME), Euribor (Eurex) | B3, CME, Eurex, ICE |
| Imobiliários / Crédito | Futuros sobre índices imobiliários, CDS index (CDX, iTraxx) — alguns listados | CME, ICE |
| Criptomoedas | Futuros/opções Bitcoin, Ether (CME, Deribit, Binance, Bybit — alguns regulados) | CME, CFTC-regulated venues |
Liquidação e Compensação (Clearing & Settlement)
- Novação: No momento do trade, a câmara (CCP) torna-se contraparte de ambos: comprador → CCP → vendedor.
- Margem Inicial (Initial Margin): Depósito de garantia (caixa, títulos públicos, ações) calculado por modelo de risco (SPAN, VaR) para cobrir perdas potenciais em cenários de estresse.
- Margem de Variação (Variation Margin / Mark-to-Market): Ajuste diário (ou intradiário) de lucros/perdas. Quem ganhou recebe; quem perdeu deposita. Evita acumulação de débito.
- Liquidação Final: No vencimento:
- Físicas: Entrega do ativo (commodities, alguns futuros de ações/índices no exterior).
- Financeiras (Cash Settlement): Pagamento da diferença entre preço de exercício e preço de referência (índice, taxa). Padrão em índices, DI, moedas na B3.
Benefícios dos Derivativos de Bolsa
1. Alta Liquidez
Contratos padronizados + CCP + market makers obrigatórios → spreads apertados, grandes volumes, fácil entrada/saída. Permite hedge dinâmico e rolagem de posições.
2. Eliminação do Risco de Contraparte (Counterparty Risk)
A CCP assume o risco. Requisitos de capital, fundos de inadimplência (default funds), margens e poderes de gestão de crise (portability, close-out) protegem o sistema. Histórico: nenhuma grande CCP falhou desde 2008.
3. Plataforma Regulada e Transparente
Regras claras, supervisão, relatórios de posições grandes (large trader reporting), prevenção de manipulação. Igualdade de acesso (não há "bilateral negotiation" que favorece grandes).
4. Eficiência de Capital (Margem Cruzada / Portfolio Margining)
Sistemas modernos (SPAN, TIMS) calculam margem baseada no risco líquido do portfólio (opções + futuros + caixa), não soma bruta. Reduz capital imobilizado.
Desvantagem Principal: Perda de Flexibilidade
A padronização impede customização:
- Não pode escolher vencimento "exótico" (ex.: 3ª quarta-feira do mês não serve? Azar).
- Não pode definir strike "sob medida" (greves padronizadas).
- Não pode negociar cláusulas especiais (barreiras, asiáticas, cliquetes) — essas ficam no OTC.
- Tamanho de lote fixo pode ser grande para pequenos hedgers (ex.: 1 contrato DI = R$ 250k no vencimento; 1 contrato S&P 500 E-mini = US$ 50 × índice).
ETDs vs. OTC Derivatives — Comparação Rápida
| Aspecto | Exchange-Traded (ETD) | Over-the-Counter (OTC) |
|---|---|---|
| Padronização | Total | Customizada |
| Contraparte | CCP (Central Counterparty) | Bilateral (banco, fundo, corporate) |
| Risco de Contraparte | Muito baixo (CCP) | Significativo (exige CSA, ISDA) |
| Transparência (Preço/Posição) | Alta (tempo real) | Baixa (opaca, reportes regulatórios) |
| Liquidez | Alta (contratos líquidos) | Variável (bidirecional, depende do dealer) |
| Custo de Transação | Baixo (taxas de bolsa + corretagem) | Spread do dealer + custos operacionais |
| Flexibilidade | Baixa | Alta (qualquer payoff, vencimento, notional) |
| Regulação Pós-2008 | Já regulados | Obrigação de clearing central (para classes elegíveis) + reporte a trade repositories |
Exemplos Práticos no Brasil (B3)
- Futuro de DI (WIN / WDO): Hedge de taxa Selic / CDI. Lote padrão: R$ 250.000,00 no vencimento. Vencimentos mensais.
- Futuro de Dólar (WDO): Hedge cambial. Lote: US$ 50.000,00. Vencimentos mensais.
- Futuro de Ibovespa (IND / WIN): IND = R$ 1,00 × pontos (lote cheio); WIN = R$ 0,20 × pontos (mini). Hedge de carteira de ações.
- Opções sobre Ações (PETR4, VALE3, etc.): Estilo americano (ações) ou europeu (índices). Vencimentos mensais (3ª sexta-feira). Liquidação física (ações) ou financeira.
- Opções sobre Futuro de DI (OPDI): Cap/floor/collar de taxa de juros. Muito usado por bancos e corporates.
Conclusão
Derivativos de bolsa são a espinha dorsal da gestão de risco moderna para investidores institucionais, corporates e traders sofisticados. Sua padronização, compensação central e regulação criam um ambiente seguro, líquido e transparente — o oposto do "far west" OTC pré-2008. A limitação de flexibilidade é o preço deliberado pela segurança sistêmica. Para necessidades verdadeiramente customizadas (hedge de fluxo de caixa específico, estruturação de produto, risco de crédito soberano), o mercado OTC (com clearing obrigatório onde aplicável) complementa. O profissional completo domina ambos: usa ETDs para o grosso do hedge direcional e de volatilidade, e OTC para o "sob medida" residual.
-
Entendendo as Taxas de Gestão: O Que São e Como Funcionam
As taxas de gestão são os valores pagos a profissionais encarregados de gerir investimentos em nome de um cliente. Geralmente calculadas como uma percentagem do total de ativos sob gestão (AUM), estas
-
ETFs da Vanguard: Guia Completo para Investimentos em Índices
Os ETFs da Vanguard (Exchange-Traded Funds) são uma coleção de títulos baseados em índices, geridos e emitidos pelo Vanguard Group. Permitem que investidores comprem e vendam cotas como um único títul
Artigos em Destaque
- Baby Bonds: Guia Completo para Investir no Futuro das Crianças
- Entendendo Títulos de Renda Fixa: Guia Completo para Investidores
- Entendendo as Commodities: Guia para Iniciantes sobre Investimentos
- Indústrias Defensivas: Estabilidade na Incerteza Econômica
- Derivativos Financeiros: Guia Completo — Tipos, Vantagens, Riscos e História
- Títulos Distressed (Distressed Securities): Riscos e Oportunidades
- Entendendo Derivativos de Equity: Guia Completo
- Derivativos de Bolsa (Exchange-Traded Derivatives): Opções e Futuros Padronizados
-
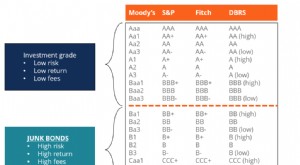 Entendendo os Títulos de Alto Rendimento (Junk Bonds): Riscos, Retornos e Estratégias de Investimento
Os títulos de alto rendimento (conhecidos em inglês como junk bonds ou high-yield bonds) são obrigações com classificação abaixo do grau de investimento pelas três grandes agências de rating (Moodys, ...
-
 Futuros Gerenciados (Managed Futures): Guia para Investimento Diversificado
Futuros gerenciados (managed futures) são uma subclasse de estratégias de investimento alternativo usadas por grandes fundos e investidores institucionais para alcançar diversificação de carteira e de...