
Cálculos de Anuidade: Tipos e Métodos de Conversão
Vimos que o valor de um dólar hoje difere do seu valor daqui a 10 anos. Anuidades são mecanismos poderosos: mantêm o valor nominal das prestações constante, enquanto juros e principal mudam internamente. Existem vários tipos de cronogramas de pagamento. Aqui estão os principais:
Valor Único para Pagamentos de Anuidade
Anuidades convertem um pagamento único hoje em uma série de fluxos futuros de mesmo valor presente. Útil nos negócios: desembolsos costumam ser imediatos (valor único), enquanto benefícios chegam depois, em parcelas. Anuidades permitem comparar esses valores.
Exemplo: A 12% ao ano por 5 anos, uma prestação anual de $27,74 tem mesmo valor presente que $100 hoje. Podemos escolher: pagar $100 agora ou uma anuidade de 5 anos de $27,74.
Pagamentos de Anuidade para Valor Único
O inverso também vale. Anuidades transformam uma série de pagamentos futuros iguais e periódicos em um valor presente único equivalente. Muito útil: se você tem prestações de financiamento por 5 anos e quer quitar antecipadamente, qual o valor? Cálculos de anuidade dão a resposta.
Exemplo: A 14% ao ano por 5 anos, com prestação anual de $100, o valor presente dessa série é $343,31.
Valor Único Parcial
Anuidades também permitem combinações: parte paga à vista, parte em parcelas. Se você deve $500, pode pagar $200 agora e transformar o saldo em anuidade.
Cálculos de anuidade convertem qualquer valor único ou fluxo de caixa em qualquer outro valor único, fluxo ou combinação. Formam a espinha dorsal das finanças; é difícil imaginar o mundo financeiro sem eles.
-
Benefícios de Desemprego Acabando em Breve: 4 Passos para se Preparar para a Transição
Benefícios extras não durarão para sempre. Veja o que fazer antes que acabem. Em março, o Plano de Resgate Americano foi sancionado, e esse projeto de lei fez mais do que apenas colocar cheques de es
-
5 Erros Comuns ao Poupar e Como Corrigi-los
Pode estar a cometer erros que limitam a sua capacidade de poupar mais dinheiro. Pontos-chave Ao mudar os seus hábitos financeiros, pode preparar-se para atingir os seus objetivos de finanças pessoa
Artigos em Destaque
- Tarifas e o Setor de Energia: Análise do Impacto Econômico
- Finanças da Indústria de Fracking: Impacto e Desafios
- Posição de Caixa: Guia para Investidores e Empresas
- Seguro para Indústrias: Protegendo seu Negócio contra Riscos
- Entender Honorários de Retenção: O Que São e Como Funcionam
- Os Custos Ocultos da Redução de Custos: Riscos e Considerações
- 7 Estratégias Comprovadas de Investimento Imobiliário para Máximos Retornos
- Como a Geografia Influencia as Operações e o Desempenho Bancário
-
 Melhores Empréstimos Imobiliários para Compradores de Baixa Renda em 2024
Se você vive com uma renda limitada, é fácil assumir que a casa própria simplesmente não está nos planos para você. Afinal, é desafiador economizar uma entrada de 20% em uma casa quando você está trab...
-
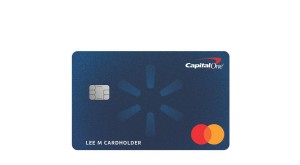 Walmart Credit Card: Score Mínimo de Crédito e Requisitos de Aprovação
Você está pensando em solicitar um cartão Walmart Rewards da Capital One? O score mínimo recomendado para este cartão de crédito é 700. No entanto, houve relatos de aprovações com score de crédito tão...