
Limites de IRA: Quantas Contas de Reforma Pode Abrir?
Não há limite legal para o número de Contas Individuais de Reforma (IRA) que pode abrir. Pode deter um IRA tradicional, um Roth IRA e um SEP IRA simultaneamente — na mesma instituição ou em diferentes. A restrição não é quantas contas abre, mas quanto contribui em todas elas a cada ano.
Há limite para quantos IRAs pode abrir?
Não. O IRS não impõe restrição ao número de Contas Individuais de Reforma que pode abrir ou manter. Pode ter múltiplos IRAs do mesmo tipo em instituições diferentes, ou múltiplos tipos — tradicional, Roth, SEP — ao mesmo tempo.
O que o IRS limita é a sua contribuição anual. Para 2026, a contribuição máxima combinada para todos os seus IRAs tradicionais e Roth é de 7.500 $ por ano, ou 8.600 $ se tem 50 anos ou mais, segundo a Publicação 590-A do IRS. Esse limite é partilhado entre contas — abrir um segundo IRA não lhe dá espaço de contribuição adicional.
Segundo as regras do IRS, contribuições em excesso podem estar sujeitas a um imposto especial de 6% por cada ano que o excesso permaneça na conta. Contribuições em excesso — mais qualquer rendimento líquido atribuível a elas — podem ser levantadas até à data limite de declaração fiscal (incluindo extensões) para evitar a penalização.
Começar um IRA é um grande passo na maratona para uma reforma confortável. A M1 oferece IRAs tradicionais, Roth e SEP num só lugar.
Pode deter tantas contas Roth IRA quantas escolher abrir. O número de contas não afeta o seu limite de contribuição — o mesmo teto combinado de 7.500 $ (8.600 $ aos 50+) aplica-se a todos os seus IRAs tradicionais e Roth.
Duas restrições aplicam-se especificamente a contribuições Roth IRA:
Limite de contribuição: O teto anual de 7.500 $ (8.600 $ aos 50+) é partilhado com quaisquer contribuições de IRA tradicional que faça no mesmo ano.
Elegibilidade de rendimento: A capacidade de contribuir diretamente para um Roth IRA elimina-se em níveis de rendimento mais altos. Para 2026, as contribuições eliminam-se para declarantes solteiros com rendimento bruto ajustado modificado (MAGI) entre 153.000 $ e 168.000 $, e para casados a declarar conjuntamente entre 242.000 $ e 252.000 $. Acima desses limiares, contribuições diretas para Roth IRA não são permitidas segundo as regras do IRS. Uma conversão Roth "backdoor" pode estar disponível em níveis de rendimento mais altos — consulte um profissional fiscal para avaliar a sua situação.
Fonte: Publicação 590-A do IRS
Pode ter tanto um Roth como um IRA tradicional?
Sim. Deter tanto um Roth IRA como um IRA tradicional ao mesmo tempo é permitido. Os dois tipos de conta servem propósitos fiscais diferentes, e os investidores podem usá-los juntos como parte de uma estratégia de reforma mais ampla.
A restrição principal: contribuições para ambas as contas combinadas não podem exceder o limite anual do IRA. Contribuir 4.000 $ para um IRA tradicional (ou Roth IRA) em 2026 significa que no máximo 3.500 $ mais podem ir para o seu Roth IRA (ou IRA tradicional) — não 7.500 $ (8.600 $ aos 50+) para cada.
Veja como os dois tipos de conta se comparam:
| IRA Tradicional | Roth IRA | |
|---|---|---|
| Contribuições | Podem ser dedutíveis nos impostos, dependendo do rendimento e acesso a plano de trabalho | After-tax — sem dedução |
| Levantamentos na reforma | Tributados como rendimento ordinário | Levantamentos qualificados são livres de impostos |
| Distribuições Mínimas Obrigatórias (RMDs) | 1 de abril do ano seguinte ao em que completa 73 anos | Nenhuma durante a vida do titular da conta |
| Limites de rendimento | Nenhum para contribuições; dedutibilidade elimina-se em rendimentos altos para quem tem plano de reforma no trabalho | Contribuições diretas eliminam-se acima de limiares de rendimento (ver acima) |
| Levantamento antecipado | Penalização de 10% em distribuições antes dos 59½ anos (exceções aplicam-se) | Contribuições (originais, não quantias convertidas) podem geralmente ser levantadas sem penalização a qualquer momento; quantias convertidas podem estar sujeitas a penalização de 10% se levantadas dentro de cinco anos da conversão; ganhos têm condições adicionais |
| Custos & Taxas | Variam por custodiante e seleção de investimento; taxas de manutenção de conta, rácios de despesas de investimento e custos de transação podem aplicar-se | Igual — taxas variam por custodiante e seleção de investimento; compare horários de taxas antes de abrir conta |
Fonte: Tópico 451 do IRS — Arranjos Individuais de Reforma
Ambos os tipos de conta envolvem risco de investimento. Contribuições e ganhos podem perder valor, e o tratamento fiscal depende das circunstâncias individuais. O acima é uma comparação geral, não aconselhamento fiscal.
Limites de contribuição IRA em múltiplas contas
Os limites de contribuição IRA para 2026 segundo a Publicação 590-A e Publicação 560 do IRS:
| Tipo de conta | Limite 2026 (menos de 50) | Limite 2026 (50+ anos) |
|---|---|---|
| IRA Tradicional + Roth IRA (total combinado) | 7.500 $ | 8.600 $ |
| SEP IRA | Menor de 25% do rendimento líquido de trabalho independente ou 70.000 $ | Igual — sem catch-up adicional |
| SIMPLE IRA | 17.000 $ | 21.000 $ (60+ anos 22.500 $) |
Os limites SEP e SIMPLE IRA são separados do teto tradicional/Roth. Um investidor independente pode contribuir para um SEP IRA até ao seu limite e ainda fazer contribuições de IRA Tradicional/Roth no mesmo ano, sujeito ao teto combinado de 7.500 $ (8.600 $ aos 50+) no IRA Tradicional/Roth. Os limites do IRS são ajustados periodicamente pela inflação — verifique os valores atuais em IRS.gov antes de contribuir.
O que considerar ao gerir múltiplas contas IRA
Alguns investidores mantêm IRAs em mais de uma instituição — por exemplo, um IRA de rollover de um antigo 401(k) do empregador junto a um Roth IRA ativo. Alguns investidores até detêm múltiplas contas do mesmo tipo em custodiante diferentes para aceder a diferentes opções de investimento.
Acompanhamento de contribuições. O teto combinado de 7.500 $ (8.600 $ aos 50+) aplica-se a todas as contas. Exceder em apenas um dólar aciona um imposto especial de 6% por cada ano que o excesso lá permanece.
Cálculo de RMD. IRAs tradicionais carregam cada um Distribuições Mínimas Obrigatórias a partir de 1 de abril do ano seguinte ao em que completa 73 anos. Pode levantar o RMD total de uma conta, mas a matemática tem de contabilizar todas elas.
Perguntas frequentes
Posso contribuir para um Roth IRA e um 401(k) no mesmo ano?
Sim. O limite anual de contribuição IRA (7.500 $ em 2026, 8.600 $ aos 50+) e o limite de contribuição de empregado 401(k) (24.500 $ em 2026) são definidos separadamente e não se reduzem mutuamente. Ter acesso a um plano de reforma no trabalho pode, no entanto, limitar a dedutibilidade de contribuições de IRA tradicional dependendo do seu rendimento. A elegibilidade Roth IRA é determinada pelo rendimento, não por participar num plano de trabalho.
Fonte do limite de contribuição IRA: Publicação 590-A do IRS. Fonte do limite de contribuição de empregado 401(k): Tópico 424 do IRS.
Investir envolve risco. Esta resposta é educacional e não é aconselhamento fiscal personalizado.
Posso contribuir para tanto um Roth como um IRA tradicional no mesmo ano?
Sim, desde que as contribuições para ambos combinados não excedam o limite anual — 7.500 $ em 2026, ou 8.600 $ para maiores de 50 anos. Contribuições Roth IRA estão também sujeitas a requisitos de elegibilidade de rendimento. Se exceder o limite combinado, o IRS aplica um imposto especial de 6% sobre o excesso por cada ano que permaneça na conta.
Fonte: Publicação 590-A do IRS
Investir envolve risco. Esta resposta é educacional e não é aconselhamento fiscal personalizado.
O que acontece se contribuir demasiado entre os meus IRAs?
Contribuições em excesso estão sujeitas a um imposto especial de 6% por ano até corrigidas, segundo o IRS. Para remover o excesso, pode levantar o montante em excesso mais quaisquer ganhos atribuíveis até à data limite de declaração fiscal, incluindo extensões. Um profissional fiscal pode ajudar a calcular o montante correto de levantamento.
Investir envolve risco. Esta resposta é educacional e não é aconselhamento fiscal personalizado.
A linha da M1
A M1 oferece contas IRA tradicional, Roth IRA e SEP IRA. Comece com um IRA M1 aqui.
A M1 cobra 3 $/mês para clientes com IRA que não são já cobrados uma taxa de plataforma ou não cumprem isenções de taxa de plataforma — veja o Horário de Taxas M1 para detalhes.
Investir envolve risco, incluindo a possível perda de principal. Este conteúdo é apenas para fins educacionais e não constitui aconselhamento financeiro ou fiscal personalizado. Elegibilidade IRA, limites de contribuição e tratamento fiscal dependem das circunstâncias individuais e estão sujeitos a regras do IRS, que mudam periodicamente. Verifique os limites do ano atual em IRS.gov e consulte um profissional fiscal ou financeiro qualificado antes de tomar decisões sobre as suas contas de reforma.
SAIF-04222026-zjulbego
-
Cartões de Crédito Capital One: Recompensas, 0% APR e Mais [Ano]
Visão Geral: Por que Escolher Capital One? A Capital One é o quarto maior emissor de cartões de crédito dos EUA e oferece uma das gamas mais completas do mercado: desde cartões premium para viagens at
-
Entendendo Nivelamento do Seguro Social: Opções de Aposentadoria Antecipada
O nivelamento do Seguro Social é um recurso oferecido por alguns planos de pensão privados que pode tornar possível a aposentadoria antecipada. Embora seu nome se refira ao Seguro Social, o nivelament
Artigos em Destaque
- Tipos de Contas Bancárias: Guia Completo para Escolher a Melhor Opção
- Taxa de Poupança Ideal: Quanto Poupar do Seu Salário
- Futuro das Finanças: 6 Previsões Moldando o Dinheiro em 2024 e Além
- Entendendo Crescimento Negativo: Causas, Impactos e Exemplos
- Planejamento Financeiro para Pausa na Carreira: Guia Completo
- Anuidade Anual Equivalente (EAA): Avaliação de Projetos Explicada
- Compreender Beneficiários: Proteger o Seu Legado e Entes Queridos
- Navegando na Inflação: Estratégias Inteligentes de Investimento para Incerteza Econômica
-
 Poupar vs. Investir: Entenda as Diferenças-Chave para Crescimento Financeiro
Poupar e investir são conceitos importantes para construir base financeira sólida, mas não são a mesma coisa. Embora ambos ajudem a alcançar futuro financeiro mais confortável, consumidores precisam c...
-
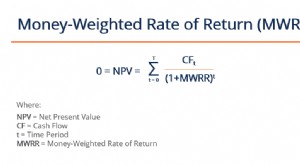 Taxa de Retorno Ponderada pelo Dinheiro (MWRR) Explicada: Guia Completo
A taxa de retorno ponderada pelo dinheiro (MWRR) refere-se à taxa de desconto que iguala os fluxos de caixa de valor presente de um projeto ao seu investimento inicial. É usada para determinar a renta...