
Entender Contas de Poupança de Saúde (HSA): Benefícios e Considerações
Todos os anos, quase 200 milhões de pessoas enfrentam um dos algoritmos matemáticos mais desafiadores em todas as finanças pessoais, pois somos forçados a participar no percurso de obstáculos rico em terminologia e conceitos que chamamos de inscrição aberta. Durante este ritual anual exclusivamente bizarro, os nossos departamentos de recursos humanos pedem-nos (forçam-nos?) a navegar no triângulo das Bermudas do sistema de saúde americano, o código fiscal dos EUA e os nossos objetivos de planeamento financeiro pessoal.
Em nenhum lugar do processo de inscrição aberta enfrentamos uma decisão mais complexa do que se inscrever num Plano de Saúde com Franquia Alta (HDHP) e contribuir para a companheira Conta de Poupança de Saúde (HSA) ou eleger o mais familiar não-HDHP e contribuir para o seu companheiro, a Conta de Gastos Flexível (FSA).
Um consultor financeiro bem conhecido e altamente respeitado foi recentemente perguntado quanto cobraria para fazer esta análise como serviço independente a cada ano, e disse: "10.000$, e nenhum de nós provavelmente teria o seu dinheiro de valor."
Isso pode soar ridículo, mas depois de vadear por isto por mim e com clientes, compreendo o sentimento. Ouvi as complexidades desta escolha descritas como xadrez tridimensional, o que alinha com a minha experiência pessoal para a minha família que tem uma criança com necessidades especiais e para os meus clientes em geral que lutam para entender as miríades de variáveis que entram nesta decisão.
O meu objetivo hoje é partilhar a minha abordagem a este exame de cálculo anual na esperança de tornar a decisão um pouco menos complicada para alguns de vocês.
Antes da Matemática Começar
Antes de lançar-me numa análise matemática nerd, deixe-me primeiro oferecer algumas considerações e observações não numéricas.
- Josh Katzowitz quer que eu escreva colunas mais curtas, então vou saltar as 2.000 palavras que quero escrever a seguir para orientar todos para esta conversa. Portanto, isto não é um artigo "Introdução aos HSAs". Isto não é HSAs 101 para principiantes. Se não entende a próxima frase, por favor leia isto, isto, isto e isto primeiro. OK, aqui está uma frase rápida sobre HSAs. Um HSA é uma conta triplamente protegida fiscalmente que pode atuar como um IRA Furtivo e é assim considerado por muitos profissionais financeiros como a conta de reforma mais eficiente fiscalmente disponível para quem ganha muito quando usada otimamente ao longo de décadas (otimamente = maximizar anualmente, não levantar o dinheiro para custos de saúde anuais, investir agressivamente, guardar os recibos de saúde, etc.).
- Há dados a sugerir piores resultados de saúde para aqueles em HDHPs, porque adiam procurar cuidados médicos comparados com aqueles em não-HDHPs. Se morrer aos 45 com cancro do cólon, ninguém se importa com a sua poupança fiscal tripla. Se não pode confiar em si mesmo para ir ao médico quando tem um sintoma preocupante porque lhe custará algumas centenas de dólares e, assim, perde a conta mais eficiente fiscalmente do país ao optar por um não-HDHP, tudo bem. É uma chatice do ponto de vista de otimização financeira, mas por favor escolha a vida em vez da eficiência fiscal.
- HSAs são incríveis, mas não precisa de os usar para atingir objetivos. Isto não é obrigatório. Deve começar a sua árvore de decisão determinando qual seguro de saúde é melhor para a sua família (seguradoras, conveniência, manter os seus médicos, etc). Se o HDHP/HSA for razoável através dessa lente, por favor continue a ler.
A Matemática
Abordo a questão "Um HSA é certo para mim no próximo ano?" com uma análise matemática de seis partes.
Parte A – Quais São os Prémios Após Impostos para Todos os Planos?
Se o não-HDHP custa 10.000$ por ano e o HDHP 6.000$, essa é uma diferença de 4.000$ PRÉ-impostos. Com uma taxa marginal de imposto de 40%, a diferença após impostos é 2.400$ em prémios poupados. Isto realça o ponto de que é crítico conhecer os seus prémios. Um HDHP deve ter prémios mais baixos porque está a pagar mais custos antecipadamente (portanto a poupar dinheiro à seguradora). No entanto, nem sempre é esse o caso, e às vezes os prémios do HDHP são inexplicavelmente grandes — o que significa que é menos provável que a matemática saia a seu favor.
Parte B – Quanto Contribui o Empregador para o HSA?
Assumindo que os prémios no HDHP são mais baixos, o empregador é incentivado a ter empregados a escolher o HDHP porque poupam dinheiro na parte dos prémios que pagam por si. Assim, é comum ver empregadores a fazer contribuições para o HSA para atrair empregados a usá-lo. Este é "dinheiro grátis", tal como um match de 401(k) que funcionalmente aumenta a compensação. Frequentemente vejo 500$-2.500$ postos anualmente por um empregador. Para o nosso exemplo, digamos que o empregador põe 1.500$.
Parte C – Quais São as Poupanças Fiscais de Maximizar o HSA?
O limite de 2025 para uma família é 8.550$, que inclui contribuições do empregador. [2025 — visite a nossa página de números anuais para obter os valores mais atualizados.] No nosso exemplo, isso deixa 7.050$ para a família contribuir e deduzir à sua taxa marginal de 40%. Isto poupa à família 2.820$ em impostos.
Parte D – Contribuições HSA e FSA
Contribuições HSA e FSA não são apenas isentas de impostos sobre o rendimento mas também de impostos sobre a folha de pagamento se as contribuições forem feitas via retenção na folha e não "manualmente".
Como o limite de contribuição HSA (8.550$) é maior que o limite de contribuição FSA (3.300$), isso é (8.550$ – 3.300$ = 5.250$) 5.250$ x 7,65% = 402$ poupança adicional a favor do HDHP*.
[NOTA DO AUTOR: *Acionistas de S-Corp com 2% ou mais de propriedade não são isentos de impostos FICA para contribuições HSA. No entanto, parece haver uma solução alternativa discutida pelo utilizador do Fórum WCI guru spiritrider.]
Agora, some as Partes A, B, C e D para obter uma (2.400$ + 1.500$ + 2.820$ + 402$) = 7.122$ "vantagem inicial" para o HDHP/HSA. Essa é uma bela vantagem inicial, e é crítico lembrar isto quando se encontra frustrado no consultório do pediatra a pagar a conta inteira de 400$ por levar o bebé com amigdalite estreptocócica sob o seu HDHP em vez dos 30$ de copagamento no não-HDHP.
Mas a análise não está completa ainda. Quais são os nossos custos com franquias potencialmente mais altas no HDHP ou as oportunidades perdidas sem contribuições FSA?
Parte E – Qual é a Diferença nas Franquias Familiares?
Tem de descobrir a diferença entre a franquia familiar do não-HDHP (ou máximo de despesas próprias, o que preferir comparar com base no uso projetado de cuidados de saúde) e a franquia familiar do HDHP. Se o não-HDHP tem uma franquia de 1.000$ comparado com 3.000$ no HDHP, isso são 2.000$ a favor do não-HDHP.
Parte F – Quais São as Poupanças Fiscais Se Um FSA Fosse Usado Em Vez de Um HSA?
No nosso exemplo para 2025 com um limite FSA de 3.300$ e taxa marginal de 40%, a resposta é 1.320$.
Isso significa que a nossa diferença líquida é 7.122$ – 2.000$ – 1.320$ = 3.802$ a favor do HDHP/HSA neste exemplo.
Isto é frequentemente o que vejo quando faço estas avaliações e por que discordo da afirmação que ouço atirada muito de que "se está cronicamente doente e excede continuamente a franquia de despesas próprias de um HDHP, a escolha é óbvia. Não se inscreve no HDHP." Isso absolutamente não é verdade para muitas das minhas pessoas. Tenho vários clientes com doença crónica (ou seja, EM) que têm medicamentos muito caros que os fazem atingir a franquia e o máximo de despesas próprias no primeiro trimestre de cada ano. Mas ainda usam HDHP/HSA porque esta matemática líquida mostra que é a escolha certa.
Mais informações aqui:
CFP ou Não CFP?
Segurança Social Não Vai Acabar (Mas Pode Ter de Ajustar os Seus Planos)
Impacto dos Gastos com Saúde
A análise acima é útil para entender o valor geral de um HSA vs. um não-HSA num dado ano, mas o valor específico só pode realmente ser entendido em retrospectiva, uma vez que sabemos quanto foram os nossos gastos com saúde para o ano.
Dependendo dos detalhes do seu plano de saúde, do seu rendimento, das suas taxas de imposto e dos seus gastos, pode descobrir que um HDHP "vale a pena" apenas a certos níveis de despesas de saúde.
Por exemplo, veja o gráfico abaixo que representa a situação específica da nossa família para 2025. O eixo X representa quanto de saúde nos é faturado, e o eixo Y representa os nossos custos totais próprios após impostos. Pode ver que a níveis mais baixos de gastos de saúde (até ~8.000$) e a níveis altos de gastos de saúde (acima de ~50.000$), o HDHP "ganha". Também, para níveis moderados de gastos (~8.000$-18.000$), os planos estão empatados. Como discutido na próxima secção do artigo, o empate vai para o HDHP/HSA devido ao poder do crescimento isento de impostos e levantamentos isentos de impostos.

Este próximo gráfico usa um conjunto diferente de detalhes e circunstâncias em que o HDHP ganha sempre, independentemente dos gastos de saúde. Isto simplesmente realça o ponto de que deve correr os números por si mesmo para entender os matizes e detalhes da sua situação particular.

Valor do Crescimento Isento de Impostos
Mas espere... há mais!
O FSA é use-it-or-lose-it (pode transportar 660$ de FSA não usado para o novo ano), e o HSA pode ser investido por 20-30 anos com crescimento isento de impostos e levantamentos isentos de impostos. Quanto vale isso?
Claro, ninguém sabe porque não sabemos quais serão os retornos do mercado, mas a resposta é "mais que 0$, provavelmente muito mais que 0$."
Digamos que 8.550$ são investidos todos os anos, aumentando cada ano para ajustes de inflação, aumentando novamente para contribuições de recuperação aos 55 anos, compondo isento de impostos por um período de 30 anos a ~7%. Isso dá cerca de 1 milhão de $ no HSA que pode ser levantado isento de impostos se guardar os seus recibos. Compare isso com o crescimento não isento de impostos numa conta tributável usando as mesmas suposições exceto um retorno após impostos de 5%. Obtém ~700.000$ que será levantado a taxas de ganhos de capital de longo prazo (sim, sei que há muitas formas de evitar impostos sobre ganhos de capital, mas novamente, estou a tentar manter isto curto). Esses ~300.000$ de crescimento adicional no HSA que podem ser retirados isentos de impostos é um forte desempate se a matemática descrita acima estiver próxima numa dada situação.
Além disso, quando os seus filhos adultos ganham independência fiscal, podem fazer a sua própria contribuição de 8.550$ até aos 26 anos, e depois podem estar a caminho de um milhão de dólares no seu HSA quando atingirem a idade de reforma. Essa é uma enorme vantagem a favor do HDHP.
Mais informações aqui:
Cuidado! Um HSA é Ótimo Mas...
Devo Obter um HDHP Apenas para Usar um HSA?
TC; DR (Too Confusing; Didn't Read)
- Sabia que este debate era complicado, mas provavelmente é mais complicado do que percebia. Tenho tremenda empatia por famílias que têm de navegar esta escolha todos os anos durante a inscrição aberta.
- Comece por obter o seguro de saúde que é melhor para a sua família e a sua paz de espírito; deixe a matemática vir depois dessas considerações críticas.
- Regra prática: Não há regra prática. Deve conhecer todos os detalhes das suas várias opções de seguro de saúde e correr os números. Agradecidamente, alguém fez uma calculadora que pode ajudar.
- Se a diferença líquida sair próxima de 0$ (talvez +/- 1.000$), escolha o HDHP e HSA. Crescimento isento de impostos e levantamentos isentos de impostos provavelmente compensarão a diferença ao longo do tempo.
- Venmo-me os meus 10.000$ à sua conveniência.
O que acha? Tem o debate HDHP/HSA vs. não-HDHP todos os anos? Qual tem sido a sua decisão?
-

Escolhendo a Plataforma de Ecommerce Certa: Evite Erros Caros
Você já viu o filme O Poço do Dinheiro (The Money Pit)? É um ótimo filme. Adoro a cena onde a banheira cai pelo chão, e Tom Hanks, em um momento de catarse, começa a rir histericamente. Aquele filme t
-
Huntsville, AL: Cidade Próspera para Carreira e Vida Acessível
Pode não associar Alabama a boom tech, mas estaria errado. 200 maiores áreas metropolitanas dos EUA para achar melhores combinações de salários altos e custo baixo. 2º lugar: Huntsville, Alabama. Sal
Artigos em Destaque
- Índices de Tamanho Comum (Common Size Ratios): Entendimento e Aplicação
- Dívida de Cartão na Faculdade: Estratégias Inteligentes para Estudantes
- Valor-p Explicado: Significância e Testes de Hipótese
- Citações Inspiradoras de Orçamento para a Liberdade Financeira em 2024
- Créditos Tributários Não Restituíveis: Guia Completo
- Atualização do Cartão de Crédito Uber: Novos Benefícios e Recompensas
- Índice de Treynor: Entendendo o Desempenho de Carteira Ajustado ao Risco
- Subsídio de Desemprego para Trabalhadores Independentes: Guia CARES e American Rescue Plan
-
 Guia para Alugar para Inquilinos Section 8: Perspetiva do Senhorio
Muitos senhorios participam do programa de habitação Section 8 porque parte do pagamento mensal do aluguel é virtualmente garantida pontualmente. O Section 8, também conhecido como Programa de Vales d...
-
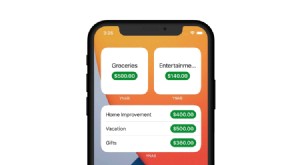 Widgets Móveis da YNAB: Insights Financeiros Instantâneos na Ponta dos Dedos
Você está prestes a passar na sua cafeteria favorita. Mas espera, quanto você tem sobrando no orçamento do café? Você só tem segundos para decidir. Abre o celular, rola, toca, toca toca toca, rola, ro...