
Pagamento de Empréstimos Estudantis e Finanças Pessoais Éticas: Navegando no REPAYE e AGI
[Esta é a terceira parte de uma série sobre pagamento de empréstimos estudantis. A Parte I foi um guia de melhores práticas para pagamento de empréstimos estudantis. A Parte II discutiu um plano de pagamento alternativo, Revised Pay As You Earn ou REPAYE.]
Links Rápidos
- Como o AGI é determinado?
- Como posso reduzir meu AGI?
- É ético reduzir artificialmente meu AGI?
- É inteligente reduzir artificialmente meu AGI?
No meu último post sobre o REPAYE, o novo programa de pagamento de empréstimos estudantis, mencionei que pode ser possível reduzir artificialmente sua renda bruta ajustada (AGI) para diminuir os pagamentos mensais obrigatórios sob o REPAYE.
Da mesma forma, pode ser possível reduzir seu AGI para se qualificar para o Income-Based Repayment (IBR) ou Pay As You Earn (PAYE), já que, ao contrário do REPAYE, esses planos exigem uma dificuldade financeira parcial para participar.
Seu AGI está listado na sua declaração federal de imposto de renda e é o número usado para determinar a elegibilidade para planos de pagamento baseados na renda. Quanto menor seu AGI, menor o pagamento mensal devido sob esses tipos de planos.
Há muito a desvendar nos parágrafos anteriores, então vamos começar, combinado?
Como a Renda Bruta Ajustada (AGI) é Determinada?

O AGI é determinado pegando sua renda bruta total (ou seja, toda renda de todas as fontes) e subtraindo deduções específicas.
Embora não seja tão específico, aqui vai uma regra prática: De modo geral, coisas que você paga com dinheiro pré-imposto reduzem seu AGI. Nem sempre é o caso, mas é próximo o suficiente para o trabalho do governo.
(#PiadaIRS)
Como Posso Reduzir Meu AGI?
Você não controla todos os seus gastos pré-imposto. O custo de coisas como prêmios de seguro saúde (se você está no plano do empregador), pagamentos de pensão alimentícia, etc., podem estar fora do seu controle. No entanto, existem três grandes categorias de gastos pré-imposto que você pode manipular até certo ponto: contribuições para aposentadoria pré-imposto, contribuições para HSA e juros de empréstimos estudantis pagos.
1. Contribuições para aposentadoria pré-imposto
Contribuições para veículos de aposentadoria como 401(k) tradicional, 403(b), 457 e Thrift Savings Plans são feitas com dólares pré-imposto. Isso significa que não conta como renda hoje e, em vez disso, é renda que você receberá — e pagará impostos — mais tarde. O limite de contribuição pré-imposto de 2015 para esses planos é $18.000; então, se você tem acesso a um desses planos, pode reduzir sua renda significativamente. Isso não só diminui seus pagamentos de empréstimo estudantil se você está em um plano baseado na renda, como diminui sua carga total de imposto de renda federal.
Se você for elegível, pode reduzir seu AGI ainda mais contribuindo para um IRA tradicional (IRAs Roth são pagos com dinheiro pós-imposto, então não reduzem seu AGI). Se você é autônomo, pode usar contribuições para SEP IRA para reduzir seu AGI.
2. Contribuições para conta de poupança de saúde (HSA)
Indivíduos inscritos em planos de saúde com franquia alta (HDHP) podem abrir contas de poupança de saúde (HSAs) com dólares pré-imposto. Fundos contribuídos para HSAs rolam de ano para ano, embora você deva usá-los para despesas médicas qualificadas ou enfrentar uma penalidade. O limite de contribuição de 2015 para um titular individual de HSA é $3.350. Essa é outra fatia significativa do seu AGI!
Embora pessoas com filhos e/ou condições médicas pré-existentes tendam a não preferir esses planos, eles são populares entre jovens adultos que assumem que são invencíveis e são atraídos pela ideia de prêmios mensais nulos ou muito baixos. E adivinha? Essa é exatamente a categoria de indivíduo propensa a ter dívida significativa de empréstimo estudantil e se beneficiar de reduzir o AGI para se qualificar para pagamentos reduzidos em um plano IDR.
3. Juros de empréstimo estudantil pagos
Como mencionado no meu artigo anterior, juros de empréstimo estudantil pagos são uma dedução "above-the-line" (acima da linha), o que significa que reduzem seu AGI. Em 2015, o valor máximo de juros de empréstimo estudantil que você pode deduzir dessa forma é $2.500. Embora sua elegibilidade para essa dedução seja eliminada gradualmente em um certo limite de renda, deduzir seus juros de empréstimo estudantil pagos, se puder, irá, ironicamente, reduzir seu AGI e ajudar a se qualificar para pagamentos mensais menores no ano fiscal subsequente.
Também ironicamente, sob muitos planos IDR, seu pagamento mensal inteiro pode ir para juros (na verdade, seu pagamento mensal pode nem cobrir os juros acumulados). Em outras palavras, estar em um plano IDR aumenta a probabilidade de que você pagará o máximo de juros dedutíveis de empréstimo estudantil em primeiro lugar. Um belo loop de feedback, esse.
É ético reduzir artificialmente meu AGI para me qualificar para um plano de pagamento baseado na renda?
No fim, cabe a você decidir seus padrões éticos e o que responsabilidade financeira significa para você. Alguns acreditam que pagar suas dívidas o mais rápido possível é importante, mesmo que cause alguma dificuldade financeira no curto prazo. Outros apontam que, desde que você se qualifique para eles, todas essas deduções são perfeitamente legais.
Existe moralidade nas finanças pessoais? Afinal, altos rendimentos e indivíduos de alto patrimônio contratam profissionais financeiros especificamente para minimizar impostos e maximizar o valor de seus investimentos. Se você está endividado por causa do seu diploma e ainda não ganha muito, não tem direito de fazer o mesmo? E desde que você esteja cumprindo os termos de pagamento descritos, não está claro para mim como alguém poderia acusá-lo de comportamento imoral — ou, nesse caso, por que você deveria se importar se o fizessem.
Faça o que funciona para você, digo eu. Se você emprega todas as estratégias de redução de AGI à sua disposição e ainda se qualifica para IBR ou PAYE, você dificilmente está vivendo na mordomia. E se optar pelo REPAYE, pode acabar fazendo pagamentos mensais maiores que o valor do pagamento padrão.
É inteligente reduzir artificialmente meu AGI para me qualificar para um plano de pagamento baseado na renda?
Agora esta é uma pergunta totalmente diferente da anterior! Em vez de ponderar questões existenciais de moralidade, você precisa ponderar questões existenciais de tolerância ao risco.
Prós de reduzir AGI para se qualificar para pagamentos menores sob um plano IDR:
- Maximizar veículos de aposentadoria pré-imposto no início da carreira, permitindo que os juros compostos façam sua mágica.
- Economizar para despesas médicas futuras em um HSA.
- Pagamentos menores de empréstimo estudantil liberam dinheiro no curto prazo para outras despesas ou metas (como ter filhos, dar entrada em uma casa, comprar um veículo mais novo e confiável, etc.)
Contras de reduzir AGI para se qualificar para pagamentos menores sob um plano IDR:
- Possível impacto psicológico negativo de fazer 20 a 25 anos de pagamentos em um saldo potencialmente crescente.
- Conta de impostos potencialmente enorme quando o saldo pendente for perdoado ao final do prazo.
- Prender fundos em contas de aposentadoria que não podem ser acessadas sem penalidade até os 59 anos e meio, em vez de uma conta de poupança de alto rendimento online que pode ser usada em caso de emergência.
- Adiar marcos como casamento para otimizar sua situação de pagamento de empréstimo estudantil.
[Nota: Não sou um profissional de impostos ou empréstimos estudantis. Consulte um profissional de impostos e/ou o site Federal Student Aid e/ou seu(s) servicer(s) de empréstimo estudantil antes de decidir qual plano de pagamento é o mais adequado para você.]
Você acha que é ético usar veículos de poupança com vantagens fiscais para reduzir seu AGI e, assim, seus pagamentos de empréstimo estudantil em planos baseados na renda como REPAYE? Quais prós e contras estou perdendo? Compartilhe nos comentários abaixo!
-
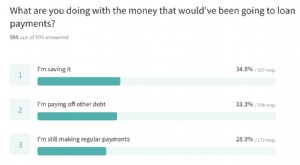
Pagamento de Empréstimo Estudantil Pausado: Como Mutuários Estão Gastando o Dinheiro Extra
Pagamentos federais de empréstimo estudantil foram automaticamente pausados e juros não acumularam desde o final de março de 2020. Nossa pesquisa descobriu que essa pausa manteve uma média de $417/mês
-

Estratégias de Pagamento de Empréstimo Estudantil: Um Guia Completo
As aulas acabaram de vez e agora você precisa começar a pagar esses empréstimos. Qual é o seu plano de ataque? Não faltam estatísticas mostrando o aumento do custo do ensino superior. Muitos concluem
Artigos em Destaque
- Cálculo de Amortização de Empréstimo: Entenda Suas Parcelas Mensais
- Dominando Finanças Pessoais: Guia para Bem-Estar Financeiro
- Empréstimos para Veículos: Será que Prejudicam suas Finanças?
- Análise da Earnest 2024: Empréstimos Estudantis e Pessoais — Vale a Pena?
- Regras essenciais de finanças pessoais: construa riqueza e segurança
- Melhores Apps Financeiros de 2024: Orçamento, Investimentos e Mais
- Empréstimos Pessoais: Benefícios, Riscos e Quando Vale a Pena
- Refinanciar Empréstimo Pessoal: Guia Completo
-
 Aposentadoria e Finanças Pessoais: IRAs, 401(k)s e Investimentos | M1 Finance
Artigos sobre IRA Esta é uma coleção de artigos educacionais financeiros sobre IRAs, 401(k)s, investimentos, aposentadoria, finanças pessoais, mercados financeiros e outras áreas financeiras. O objet...
-
 Equilibrando Pagamento de Empréstimos Estudantis e Investimentos: Guia Completo
Se você tem empréstimos estudantis mas também quer começar a investir no mercado de ações, criptomoedas, imóveis ou outros tipos de investimentos, pode estar se perguntando como equilibrar o pagament...