
Total Return Swap (TRS): Definição, Mecânica e Usos
Um Total Return Swap é um contrato entre duas partes que trocam o retorno de um ativo financeiro entre si. Neste acordo, uma parte faz pagamentos com base em uma taxa fixa, enquanto a outra faz pagamentos com base no retorno total de um ativo subjacente. O ativo subjacente pode ser um título, ação, empréstimo ou outro instrumento. Bancos e outras instituições financeiras usam acordos TRS para gerenciar exposição a risco com desembolso mínimo de caixa. Nos últimos anos, swaps de retorno total tornaram-se mais populares devido ao aumento do escrutínio regulatório após a alegada manipulação de credit default swaps (CDS).
Estrutura de uma Transação de Total Return Swap
Um contrato TRS é composto por duas partes: o pagador (payer) e o recebedor (receiver). O pagador pode ser um banco, fundo hedge, companhia de seguros ou outro gestor de portfólio de renda fixa com caixa abundante. O pagador de retorno total concorda em pagar ao recebedor o retorno total de um ativo subjacente enquanto recebe pagamentos de juros baseados em LIBOR da outra parte – o recebedor de retorno total. O ativo subjacente pode ser um título corporativo, empréstimo bancário ou título soberano.
O retorno total para o recebedor inclui pagamentos de juros do ativo subjacente, mais qualquer valorização no valor de mercado do ativo. O recebedor paga ao pagador (proprietário do ativo) um pagamento baseado em LIBOR e o valor igual a qualquer depreciação no valor do ativo (caso o valor caia durante a vigência do TRS – nenhum pagamento ocorre se o ativo valorizar, pois qualquer valorização vai para o recebedor do TRS). O pagador do TRS (proprietário do ativo) compra proteção contra uma possível queda no valor do ativo concordando em pagar todos os retornos positivos futuros do ativo ao recebedor, em troca de fluxos de pagamentos flutuantes.
Quem Investe em Total Return Swaps
Os principais participantes do mercado de total return swap incluem grandes investidores institucionais como bancos de investimento, fundos mútuos, bancos comerciais, fundos de pensão, fundos de fundos (FOF), fundos de private equity, companhias de seguros, ONGs e governos. Veículos de Propósito Específico (SPVs) como REITs e CDOs também participam.
Tradicionalmente, transações TRS eram principalmente entre bancos comerciais, onde o Banco A já havia ultrapassado seus limites de balanço, enquanto o Banco B ainda tinha capacidade disponível. O Banco A podia transferir ativos para fora de seu balanço e ganhar renda extra, enquanto o Banco B arrendava os ativos e fazia pagamentos regulares ao Banco A, além de compensar depreciação ou perda de valor.
Fundos hedge e SPVs são considerados grandes players, usando TRS para arbitragem de balanço alavancada. Geralmente, um fundo hedge buscando exposição a ativos específicos paga pela exposição arrendando os ativos de grandes investidores institucionais. Os fundos hedge esperam obter altos retornos arrendando o ativo, sem ter que pagar o preço total para possuí-lo, alavancando assim seu investimento. Por outro lado, o proprietário do ativo espera gerar renda adicional na forma de pagamentos baseados em LIBOR e obter garantia contra perdas de capital. Emissores de CDO entram em acordos TRS como vendedores de proteção para ganhar exposição ao ativo subjacente sem precisar comprá-lo.
Benefícios dos Total Return Swaps
Um dos benefícios é a eficiência operacional. Em um acordo TRS, o recebedor de retorno total não precisa lidar com cobrança de juros, liquidações, cálculos de pagamentos e relatórios exigidos em uma transferência de propriedade. O proprietário do ativo mantém a propriedade, e o recebedor não precisa lidar com o processo de transferência. A data de vencimento e as datas de pagamento são acordadas por ambas as partes. A data de vencimento do TRS não precisa corresponder à data de expiração do ativo subjacente.
Outro grande benefício é que permite ao recebedor fazer um investimento alavancado, fazendo uso máximo de seu capital. Diferente de um acordo de recompra onde há transferência de propriedade, não há transferência em um contrato TRS. Isso significa que o recebedor não precisa desembolsar capital substancial para comprar o ativo. Em vez disso, um TRS permite beneficiar-se do ativo subjacente sem possuí-lo, tornando-se a forma de financiamento preferida para fundos hedge e Veículos de Propósito Específico (SPV).
Riscos Associados a um Total Return Swap
Existem vários tipos de risco. Um é o risco de contraparte. Quando um fundo hedge entra em múltiplos contratos TRS em ativos subjacentes semelhantes, qualquer queda no valor desses ativos resultará em retornos reduzidos, pois o fundo continua a fazer pagamentos regulares ao pagador/proprietário. Se a queda continuar por período prolongado e o fundo não estiver adequadamente capitalizado, o pagador estará em risco de inadimplência do fundo. O risco pode ser intensificado pelo alto sigilo dos fundos hedge e pelo tratamento de tais ativos como itens fora do balanço.
Ambas as partes são afetadas pelo risco de taxa de juros. Os pagamentos do recebedor são iguais a LIBOR +/- um spread acordado. Um aumento no LIBOR aumenta os pagamentos devidos ao pagador, enquanto uma diminuição reduz os pagamentos. O risco de taxa de juros é maior do lado do recebedor, que pode hedgear o risco através de derivativos de taxa de juros como futuros.
Outros Recursos
- Interest Rate Swap (Swap de Taxa de Juros)
- Floating Interest Rate (Taxa de Juros Flutuante)
- Cost of Debt (Custo da Dívida)
- Equity Risk Premium (Prêmio de Risco de Ações)
-
Swap de Ativos Explicado: Definição, Negociação OTC e Conceitos-Chave
Um swap de ativos é um contrato derivativo entre duas partes que trocam ativos de taxa fixa e flutuante. As transações são feitas over-the-counter (OTC) com base em um valor e termos acordados por amb
-
Variance Swaps: Entendendo Derivativos de Volatilidade
Variance swap refere-se a um derivativo financeiro over-the-counter (OTC) que permite ao detentor especular sobre a volatilidade futura de um determinado ativo subjacente. Detentores usam variance swa
Artigos em Destaque
- Receita Total de Vendas: Definição e Importância
- Entendendo o Alfa: Guia de Desempenho de Investimentos
- Retorno Total Anualizado (CAGR): Definição e Cálculo
- Gestão de Ativos: Definição, Tipos e Importância
- Índice de Rotatividade de Ativos: Definição e Importância
- Entendendo o CAPM: Guia Completo para Precificação de Ativos de Capital
- Retorno Cash-on-Cash: Definição, Cálculo e Importância
- Entendendo Índices de Retorno Total (Total Return Indices): Guia Completo
-
 Retorno sobre Capital Total (ROTC): Definição e Cálculo
O Retorno sobre Capital Total (ROTC) é um índice de retorno sobre investimento que quantifica quanto retorno uma empresa gerou através do uso de sua estrutura de capital. A estrutura de capital refere...
-
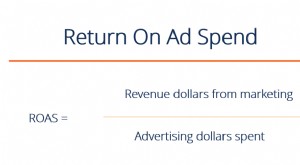 Retorno sobre Investimento em Publicidade (ROAS): Definição e Importância para eCommerce
ROAS significa Return on Ad Spend (Retorno sobre Investimento em Publicidade), uma métrica financeira muito popular no mundo do marketing digital e uma alternativa similar ao ROI (Retorno sobre Invest...