
Entendendo o Euribor: A Taxa Interbancária de Oferta em Euros Explicada
A Taxa Interbancária de Oferta em Euros, ou Euribor, é uma taxa de juros de referência diária publicada pelo Instituto dos Mercados Monetários Europeus. A taxa é baseada nas taxas de juros médias nas quais os bancos emprestam fundos (não garantidos) a outros bancos no mercado monetário interbancário ou de atacado da zona do euro.
O Euribor aplica-se a fundos de atacado denominados em euros emprestados e concedidos por bancos dentro da União Europeia (UE) e da Associação Europeia de Livre Comércio (EFTA) e é uma importante taxa de juros de referência autorizada sob o Regulamento de Referências da UE (BMR).
Resumo
- A Taxa Interbancária de Oferta em Euros (Euribor) refere-se à taxa de juros na qual fundos de atacado denominados em euros são emprestados e concedidos por bancos na União Europeia (UE).
- O Euribor é determinado diariamente usando a média das taxas interbancárias fornecidas por um painel de 18 bancos às 11:00 CET.
- É uma importante taxa de referência usada para precificar vários instrumentos derivativos e produtos financeiros na zona do euro.
Entendendo o Euribor
O Euribor é uma taxa de referência publicada diariamente pelo Instituto dos Mercados Monetários Europeus (EMMI). Baseia-se nas taxas de juros médias oferecidas por bancos para emprestar fundos não garantidos a outros bancos na zona do euro no mercado monetário de atacado ou no mercado interbancário. O Euribor é uma importante taxa de juros de referência autorizada sob o Regulamento de Referências da UE (BMR).
O Euribor é publicado diariamente às 11:00 CET (Horário da Europa Central) para cada dia em que o sistema Trans-European Automated Real-Time Gross Settlement Express Transfer (TARGET) está aberto. As taxas Euribor são taxas spot, ou seja, as taxas são aplicáveis a partir de dois dias após o dia de medição inicial.
A taxa de juros é calculada com base em uma convenção de 360 dias, ou seja, os juros são calculados usando uma contagem de dias sobre um ano de 360 dias. Ao calcular as taxas Euribor, as 15% mais altas e mais baixas de todas as cotações coletadas são eliminadas. Após isso, as taxas restantes são médias e arredondadas para três casas decimais.
História do Euribor
Antes do estabelecimento do Euribor, cada país da zona do euro seguia sua respectiva taxa interbancária. Desde seu estabelecimento, taxas domésticas, como o PIBOR de Paris, o FIBOR de Frankfurt e o Helibor de Helsinque, etc., agora estão integradas ao Euribor.
O Euribor foi publicado pela primeira vez em 1º de janeiro de 1999, junto com a introdução do euro. Desde sua criação até novembro de 2013, o Euribor era um conjunto de taxas de mercado monetário correspondentes aos vencimentos de 3 semanas, 4, 5, 7, 8, 10 e 11 meses. Em novembro de 2013, o número total de vencimentos foi reduzido de quinze para oito, e as taxas foram publicadas para taxas de mercado monetário correspondentes aos vencimentos de 1 e 2 semanas e 1, 2, 3, 6, 9 e 12 meses.
Contribuintes do Euribor
Atualmente, o Euribor é derivado usando a taxa interbancária média entre um painel de 18 bancos na zona do euro:
- Bancos de países da UE participando do euro
- Bancos de países da UE não participando do euro
- Grandes bancos internacionais de países não pertencentes à UE, mas com operações importantes na zona do euro
O painel de 18 bancos contribuintes é dado abaixo. As instituições financeiras lidam com o maior volume de transações do mercado monetário da zona do euro.
- Belfius (Bélgica)
- BNP Paribas (França)
- HSBC France
- Natixis (França)
- Crédit Agricole (França)
- Société Générale (França)
- Deutsche Bank (Alemanha)
- DZ Bank (Alemanha)
- Intesa Sanpaolo (Itália)
- UniCredit (Itália)
- Banque et Caisse d'Épargne de l'État (Luxemburgo)
- ING Bank (Países Baixos)
- Caixa Geral de Depósitos (Portugal)
- Banco Bilbao Vizcaya Argentaria (Espanha)
- Banco Santander (Espanha)
- CECABANK (Espanha)
- CaixaBank (Espanha)
- Barclays (Reino Unido)
Usos e Importância do Euribor
As taxas Euribor são usadas para precificar vários instrumentos derivativos denominados em euros, como acordos de taxa a termo, contratos futuros de taxa de juros de curto prazo, swaps de taxa de juros e vários produtos financeiros, como hipotecas, contas de poupança, empréstimos para automóveis, etc. O Euribor serve o mesmo propósito na zona do euro que o LIBOR (Taxa Interbancária de Oferta de Londres) serve no Reino Unido e nos Estados Unidos.
O Euribor é de importância sistêmica para a estabilidade financeira. A EMMI estima que a referência suporta mais de 180.000 bilhões de euros em contratos.
Desde sua criação até março de 2009, o Euribor de 1 ano permaneceu entre 2% e 6%. Ele atingiu o pico de 5,3% em agosto de 2000 durante a bolha das pontocom, seguido por uma máxima histórica de 5,5% em setembro de 2008, logo antes da crise financeira. Desde então, as taxas Euribor têm estado em declínio, com um aumento ocasional nas taxas entre 2010 e 2011.
Em maio de 2015, a taxa Euribor de 1 mês caiu abaixo de 0% pela primeira vez, seguida por taxas negativas para outros vencimentos correspondentes. Desde maio de 2015 até hoje, as taxas Euribor para vários vencimentos permaneceram negativas.
Mais Recursos
A CFI oferece o programa de certificação Commercial Banking & Credit Analyst (CBCA)® para quem deseja levar sua carreira ao próximo nível. Para continuar aprendendo e desenvolvendo sua base de conhecimento, explore os recursos adicionais relevantes abaixo:
- Taxa Federal Aplicável (AFR)
- Taxa de Juros Flutuante
- Swap de Taxa de Juros
- Taxa de Fundos Federais
-
Taxa Interbancária (Interbank Rate): Entenda as Taxas de Câmbio Entre Bancos
A taxa interbancária (interbank rate) ou taxa de câmbio interbancária é um conceito financeiro usado para expressar taxas de câmbio, que são pagas pelos bancos quando realizam negociação de moedas com
-

Taxa Prime Explicada: Entendendo Juros e Seu Impacto
Este número importante é força motriz por trás das taxas de juros de empréstimos e cartões de crédito. Você pode nunca ter ouvido falar da taxa prime, mas se tem cartão de crédito ou já pegou emprésti
Artigos em Destaque
- Taxa de Crescimento Composto: Definição, Cálculo e CAGR
- Entendendo a Taxa de Cupom: Uma Métrica Essencial para Investimento em Títulos
- Taxa de Crescimento de Dividendos (DGR): Definição e Cálculo
- Taxa de Redesconto (Federal Discount Rate): Definição e Importância
- Taxa de Fundos Federais (Federal Funds Rate): Entendendo Juros e Impacto
- Entendendo Taxas a Termo (Forward Rates): Um Guia Completo
- Compreender a Taxa de Juro de Política: O Seu Impacto na Economia
- Compreender a Taxa Overnight: Impacto na Economia
-
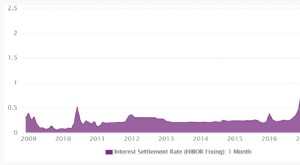 HIBOR Explicado: Entendendo a Taxa Interbancária Oferecida de Hong Kong
A Hong Kong Interbank Offered Rate (HIBOR) é a taxa de juro de referência que credores e devedores utilizam para empréstimos interbancários no mercado de Hong Kong. A taxa de referência é utilizada em...
-
 Compreendendo Taxas Implícitas: Guia Completo
A taxa implícita é uma taxa de juros que expressa a diferença entre a taxa a termo/futura e a taxa à vista. Serve como uma ferramenta útil para comparar retornos entre diferentes ativos e pode ser apl...