
Entendendo o Rendimento Percentual Anual (APY): Guia Completo
O rendimento percentual anual (APY - Annual Percentage Yield) é uma taxa de juro normalizada baseada no período de capitalização de um ano. O APY fornece uma representação padronizada das taxas de juro subjacentes dos produtos financeiros.
A principal vantagem do rendimento percentual anual é a consideração do efeito de capitalização. Lembre-se que a capitalização é essencialmente um processo no qual um ativo ou passivo ganha juros tanto sobre o principal quanto sobre ganhos de capital ou juros acumulados. Em outras palavras, o APY reflete a verdadeira taxa de juro que um credor ou investidor ganhará.
Usando o rendimento percentual anual, pode-se comparar vários produtos financeiros cujas taxas de juro vêm com diferentes períodos de capitalização. No entanto, o APY não considera potenciais taxas de conta que podem afetar o ganho líquido.
Fórmula
A fórmula geral para calcular o rendimento percentual anual (APY) é expressa usando a seguinte equação matemática:
APY = (1 + i/N)^N - 1
Onde:
- i – a taxa de juro nominal
- N – o número de períodos de capitalização
Por exemplo, se os juros são capitalizados mensalmente, então a fórmula relevante para calcular o APY é a seguinte:
APY = (1 + i/12)^12 - 1
APY vs. APR
Embora tanto o rendimento percentual anual (APY) quanto a taxa anual efetiva (APR) sejam representações de uma taxa de juro, existe uma distinção significativa entre os dois termos. Ao contrário do APY, o APR não considera efeitos de capitalização.
Como mencionado acima, a principal vantagem do APY sobre o APR é a representação padronizada das taxas de juro. Em outras palavras, o primeiro pode ser utilizado para comparar produtos com várias estruturas de capitalização para taxas de juro.
Como o APY leva em consideração o efeito de capitalização, ele será maior que o APR. Devido a esta razão, as instituições financeiras tendem a preferir citar o APR nas suas ofertas de empréstimos, pois a taxa mais baixa faz com que os seus negócios pareçam mais atraentes para potenciais clientes.
Pela mesma razão, o rendimento percentual anual é frequentemente reportado nas ofertas de produtos de investimento ou contas bancárias que rendem juros, pois o valor do APY parecerá mais atraente para investidores.
-
Curva de Rendimento Par (Par Yield Curve): Guia para Investidores
A curva de rendimento par (par yield curve) é uma representação gráfica que mostra o yield to maturity (YTM) — rendimento até o vencimento — para diversos tipos de títulos. Frequentemente usada para a
-

Short interest ratio: sentimento do investidor e risco de mercado
O short interest ratio indica o número médio de dias que os vendedores a descoberto levariam para recomprar as ações vendidas, considerando o volume médio diário de negociação. Fórmula Short interest
Artigos em Destaque
- Entendendo a Taxa Anual Percentual (APR): Um Guia Completo
- Entendendo a TAE: Taxa Anual Equivalente Explicada
- Entendendo a APR: O Que É e Como Funciona
- Árvore Binomial de Taxas de Juros: Definição, Usos e Aplicações
- Fórmula de Juros Compostos: Calcule e Entenda o Crescimento
- Entendendo o Valor Econômico do Patrimônio (EVE): Guia Completo
- Taxa Efetiva Anual (EAR): Entendimento e Cálculo
- Compreender a Taxa de Juro de Política: O Seu Impacto na Economia
-
 Yield to Maturity (YTM): Definição e Cálculo
O Yield to Maturity (YTM) — também chamado de rendimento de resgate ou rendimento contábil — é a taxa especulativa de retorno ou taxa de juros de um título de taxa fixa, como um bond. O YTM baseia-se ...
-
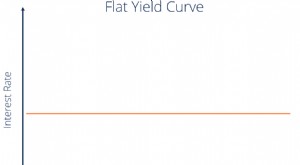 Entendendo a Curva de Juros Plana (Flat Yield Curve): Causas e Implicações
Uma curva de juros plana (flat yield curve) ocorre quando taxas de juros antecipadas são estáveis, ou a volatilidade de curto prazo supera a de longo prazo. Significa que a diferença entre yields de t...