
Soluções para Dívidas na Aposentadoria: Ajuda Financeira para Idosos
Dívida é ameaça crescente para planos de aposentadoria dos americanos. Na verdade, a única vez que a maioria dos aposentados estará fora do buraco será quando forem colocados no chão.
Até lá, seus anos dourados provavelmente serão manchados por preocupações e dificuldades financeiras. A dívida média para famílias em que o chefe da casa tem 75 anos ou mais é US$ 36.757, segundo estudo de 2017 do Employee Benefit Research Institute.
É quase impossível rastejar para fora desse tipo de cova financeira uma vez que você está nela. Alguns movimentos inteligentes para evitá-la:
- Conseguir um segundo emprego
- Reestruturar e viver pelo seu orçamento
- Adiar a aposentadoria alguns anos
- Inscrever-se num programa de gestão de dívidas e quitar dívidas
Qualquer que seja sua escolha, faça rápido. Uma vez aposentado e com renda fixa, é altamente improvável que sua receita aumente a menos que ganhe na loteria ou case com um dos filhos de Sam Walton.
Há chance muito maior de sua renda diminuir e a única opção será colocar algumas contas no cartão de crédito, o que só acumulará mais dívida. Grande parte da dívida de cartão será perdoada quando você morrer, mas até lá não terá grande estilo de vida.
Idosos Endividados: Estatísticas
Infelizmente, cada vez mais idosos americanos precisam de alívio de dívida. A porcentagem de lares idosos (chefiados por alguém com 75 anos ou mais) carregando dívida aumentou de 31,2% em 2007 para 49,8% em 2016, segundo estudo do EBRI.
Para lares chefiados por alguém com 55 anos ou mais, o número foi alarmante 68%.
O relatório disse: "As tendências gerais de dívida são preocupantes no que tange à preparação para aposentadoria, pois famílias americanas prestes a se aposentar ou recém-aposentadas são mais propensas a ter dívida — e níveis mais altos de dívida — que gerações passadas."
Um grande problema é ignorância. Muita gente simplesmente não sabe ou não quer saber quanto dinheiro precisará para aposentar confortavelmente.
Quanto Você Precisa para Aposentar Confortavelmente?
Especialistas recomendam ter o equivalente ao seu salário anual poupado aos 30 anos, três vezes seu salário aos 40, seis vezes aos 50 e 10 vezes aos 67.
Claro, especialistas também recomendam exercitar diariamente e cortar cheesecake, e a América ainda tem epidemia de obesidade. Uma coisa é certa — ninguém vai engordar com a Previdência Social.
O cheque médio da Previdência Social é US$ 1.404 por mês. Isso soma US$ 16.848, que é cerca de US$ 4.000 acima do nível federal de pobreza para um indivíduo.
Não é jeito de viver, ainda mais de 40% de adultos solteiros dependem da Previdência Social para 90% de sua renda. A lição aqui é que se você acha que a Previdência Social vai prover mais que o básico, precisa repensar.
Idosos Têm Dívida Estudantil
Outra coisa a considerar é que, austero como viver com US$ 1.404 por mês é, isso assume que nenhum desses dólares terá que ir para dívida. Mas aposentados descobrem que completar 65 anos não significa que compromissos financeiros cotidianos vão embora.
Quase 45% dos aposentados de 60 a 70 anos têm hipoteca, e 32% deles preveem que levará pelo menos oito ou mais anos para quitá-la, segundo pesquisa de 2017 da American Financing.
Pessoas acima de 60 também carregam US$ 66,7 bilhões em dívida estudantil, quase quatro vezes mais que uma década atrás. Parte desse dinheiro eles gastaram em si mesmos, mas a maioria da dívida foi contraída para filhos ou netos. Quem quer que tenha se beneficiado, o mutuário médio acima de 60 deve US$ 23.500.
E nem chegamos à saúde. Cada indivíduo terá necessidades diferentes, mas vamos tomar exemplo baseado na calculadora de custos de saúde da AARP.
O homem médio de 70 anos, não fumante, acumulará US$ 39.295 em contas médicas antes de morrer. O Medicare cobrirá apenas US$ 19.259 disso.
E isso pressupõe que o cara expire aos 78. Com bons genes e sorte, pode durar mais 15 anos, e suas contas médicas não tendem a diminuir nesse tempo.
Em cima de todas essas contas, pessoas de 65 anos ou mais carregam US$ 6.300 em dívida de cartão de crédito em média.
Se você está aposentado e todos os problemas financeiros listados acima levantaram suas cabeças feias, sua melhor opção é rezar para que Google ou Apple inventem uma máquina do tempo e você seja transportado de volta uns 30 anos. Pode então recalibrar suas finanças e começar a poupar para aposentadoria confortável.
Infelizmente, essa opção provavelmente não estará disponível por mais alguns séculos. Mas se você ainda é jovem o suficiente para fazer algo sobre seu futuro, dois conselhos: Faça!
Planeje Cedo para Aposentadoria
Mas faça o quê, você pergunta?
Primeiro, formule um orçamento. Acompanhe suas despesas e veja onde pode cortar ou gerar mais renda. Chances são que encontra gordura aí.
Se pudesse achar US$ 100 por mês para colocar na aposentadoria, após 30 anos viraria quase US$ 60.000 com mero retorno de 3% de juros.
Se sua empresa oferece plano de aposentadoria, coloque o máximo possível, especialmente se empregador oferece contribuição correspondente. Isso é dinheiro grátis.
Também pode considerar adiar a aposentadoria. Pode reivindicar Previdência Social a partir dos 62. Mas quanto mais espera, mais recebe.
Por exemplo, se nasceu em 1957 e espera até 70 para aposentar, receberá 28% a mais todo mês do que se aposentar aos 65. Antes de realmente começar a poupar, porém, precisa eliminar dívida. O grande motivo são taxas de juros, que dão e tiram.
Elas fazem cada dólar que você poupa crescer, mas também cada dólar que você deve cresce. Hipoteca é a forma mais aceitável e benéfica de dívida porque taxas são relativamente baixas e você está construindo patrimônio.
Em outras palavras, há boa chance de recuperar cada dólar (ou mais) que investe. Com a maioria das outras dívidas, você está apenas beijando esses dólares adeus.
A pior forma de dívida é a de cartão de crédito devido às altas taxas de juros. A taxa média de juros de cartão era 16,68% em abril de 2018. Escapar dessa roda de hamster é Trabalho Número 1.
Milhões de consumidores encontraram ajuda através de programas de gestão de dívidas. Um conselheiro de crédito de empresa sem fins lucrativos ajuda a consolidar toda sua dívida e trabalha com credores para reduzir taxas. Você acaba fazendo um pagamento mensal menor que pagava por todas aquelas contas e, dentro de 3 a 5 anos, eliminou a dívida.
Conselheiros de crédito certificados também trabalham com clientes para mantê-los no orçamento e incutir comportamento que os impedirá de cair de volta na dívida. Assim podem começar a poupar para aposentadoria.
Cada vez mais americanos se arrependem de não ter feito isso antes. Você não quer ser um deles.
-
Dívida de Cartão de Crédito nos EUA Dispara: Relatório do Fed Revela Aumento Significativo nos Empréstimos
O endividamento está em alta, mostra novo relatório do Federal Reserve. Americanos pegaram muito mais dinheiro emprestado em maio, segundo novos dados do Consumer Credit Report do Federal Reserve div
-
Futuro das Finanças: 5 Tendências em Banking e Tecnologia
À medida que tecnologia e bancos unem forças, aqui estão algumas tendências importantes que podem impactar suas finanças. O que acontece quando tecnologia e bancos unem forças? O ano passado foi um a
Artigos em Destaque
- Cuidados Dentários Acessíveis para Idosos: Programas de Assistência e Opções
- Compreendendo Dívida Sênior: Guia Completo
- Negociação e Liquidação de Dívidas: Guia Completo
- Investimento para Iniciantes: Definindo Metas e Entendendo Risco
- Liberdade das Dívidas: Estratégias para Eliminar e Manter a Estabilidade Financeira
- Empréstimos SBA e COVID-19: Apoio para Pequenas Empresas
- Dívida Sênior: Prioridade de Recebimento e Riscos
- Futuro do Trabalho e Educação: 5 Previsões-Chave para 2021
-
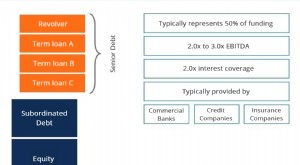 Dívida Sênior vs. Subordinada: Entendendo a Diferença na Estrutura de Capital
Dívida sênior e subordinada referem-se à sua posição na estrutura de capital (capital stack) de uma empresa. Em caso de liquidação, a dívida sênior é paga primeiro, enquanto a subordinada só é paga se...
-
 Planejamento de Domingo: 9 Passos para Bem-Estar Financeiro e Semana Equilibrada
Não é segredo que as segundas-feiras são geralmente o dia menos amado da semana — mas e se eu dissesse que é possível acordar ansioso pelo primeiro dia de volta ao trabalho? Pode parecer excessivamen...